完全ガイド
オルカン高配当を元税務署FPが買わない理由|払出型と成長型の違いと税金
当ページのリンクには広告が含まれています。
2026年9月30日に、三菱UFJアセットマネジメントの「オルカン高配当」(eMAXIS 高配当全世界株式(オール・カントリー))が設定されます。同じ指数に連動する「配当払出型」と「資産成長型」の2本です。
筆者(元税務署職員・FP2級)は、NISAのつみたて投資枠で従来のオルカン(eMAXIS Slim 全世界株式(オール・カントリー))を積み立てています。オルカン高配当は、払出型・成長型とも買いません。
この記事では、オルカン高配当の中身と2本の違いを確認し、特定口座で持ったときの税金の差を試算したうえで、筆者が買わない理由を書きます。
✅ この記事でわかること
- オルカン高配当の中身(どんな銘柄が入るか・コスト・NISAの扱い)
- 配当払出型と資産成長型の違い
- 特定口座で持つと、税金を払うタイミングが違うこと(10年の試算)
- 従来のオルカンとの違い
- 筆者がオルカン高配当を買わない理由
目次
オルカン高配当とは|基本データ
基本データ
- 正式名称:eMAXIS 高配当全世界株式(オール・カントリー)配当払出型/資産成長型
- 設定日:2026年9月30日(当初申込期間は9月29日まで)
- 連動指数:MSCIオール・カントリー・ワールド・インデックス高配当利回り指数(配当込み、円換算ベース)
- 信託報酬(税込):年0.165%以内
- 購入時手数料・信託財産留保額:なし
- 為替ヘッジ:原則なし
- NISA:成長投資枠の対象
- 信託期間:無期限
どんな銘柄が入るか
世界の株式(MSCIオール・カントリー・ワールド・インデックス。以下「親指数」)の中から、配当の持続性・成長性、財務の質、株価の動きなどの基準を通った銘柄のうち、配当利回りが親指数の1.3倍以上のものが入ります。
国・地域別の比率(2026年5月末)は、アメリカ48.9%、日本8.1%、スイス5.9%、イギリス4.6%、台湾3.9%、フランス3.7%、中国3.3%、韓国1.2%です。先進国が85.7%、新興国が14.3%です。
予想配当利回りと、過去の値動きの傾向
指数の予想配当利回りは3.5%(2026年5月末)で、親指数の約2倍です。これは指数の数字で、ファンドが払う分配金の利回りではありません。
過去の値動きでは、2000〜2025年の各年で、親指数がプラスの年には親指数を下回り、マイナスの年には上回ることが多くなっています。1999年12月末〜2026年5月末の長い期間で見ると、リスク・リターンとも親指数と概ね同程度です。いずれも指数の過去の数字です。
出典:三菱UFJアセットマネジメント 交付目論見書(2026年9月11日)・特設ページ
配当払出型と資産成長型の違い
中身(連動指数・投資先)は同じで、違うのは分配の方針です。
| 配当払出型 | 資産成長型 | |
|---|---|---|
| 決算 | 年4回(3・6・9・12月の各14日) | 年1回(9月14日) |
| 分配の方針 | 経費等を引いた配当等収益の全額を分配 | 信託財産の成長を優先し、原則として分配を抑制 |
| 初回の決算 | 2026年12月14日 | 2027年9月14日 |
| 信託報酬(税込) | 年0.165%以内 | 年0.165%以内 |
どちらも分配金の額は保証されておらず、分配の対象になる収益が少ないときは分配しないこともあります。
特定口座だと、税金を払うタイミングが違う|100万円・10年の試算で約7,600円の差
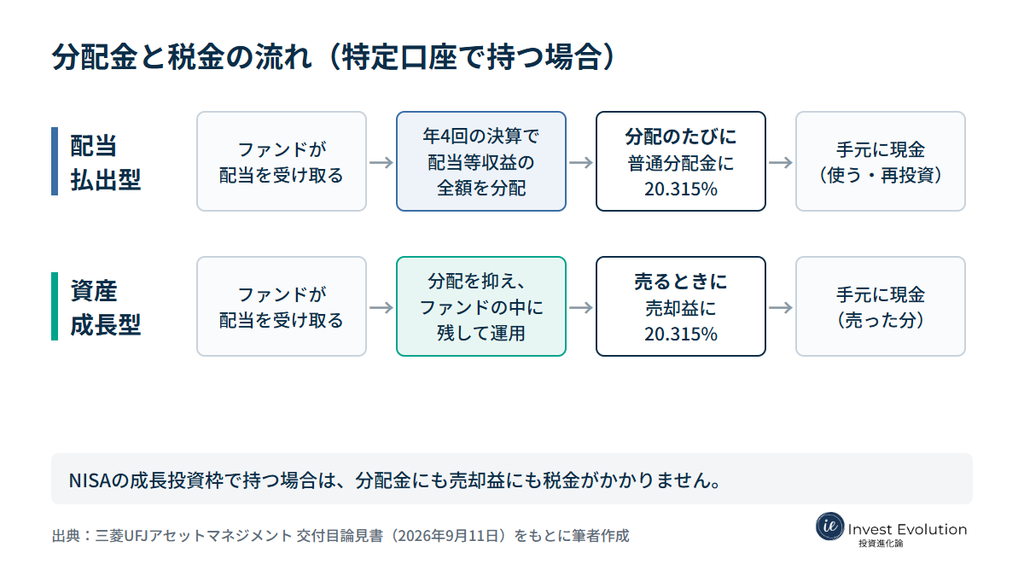
特定口座(課税口座)で持つと、2本は税金を払うタイミングが違います。
- 配当払出型:分配のたびに、分配金(元本払戻金にあたる部分を除く普通分配金)に20.315%の税金がかかる
- 資産成長型:分配を抑えるので、税金は主に売るときにまとめて払う
払出型は、払った税金の分だけ、ファンドの中で運用される金額が減ります。この差がどれくらいになるかを試算しました。
前提
- 元本100万円・特定口座・税率20.315%
- 分配の利回りは年3%、組み入れた株の値上がり・値下がりはなし
- 払出型は、税引後の分配金を同じファンドに再投資する(年4回の決算は年1回にまとめて計算)
- 成長型は分配せず、ファンドの中で再投資し、10年後に全部売る
※年3%と仮定した場合の計算例です。この利回りを見込めるという意味ではありません。
10年後の手取り
| 10年後の評価額 | 売るときの税金 | 手取り | |
|---|---|---|---|
| 配当払出型 | 約126.6万円 | (分配のたびに支払い済み) | 約126.6万円 |
| 資産成長型 | 約134.4万円 | 売却益約34.4万円に約7.0万円 | 約127.4万円 |
差は約7,600円です。
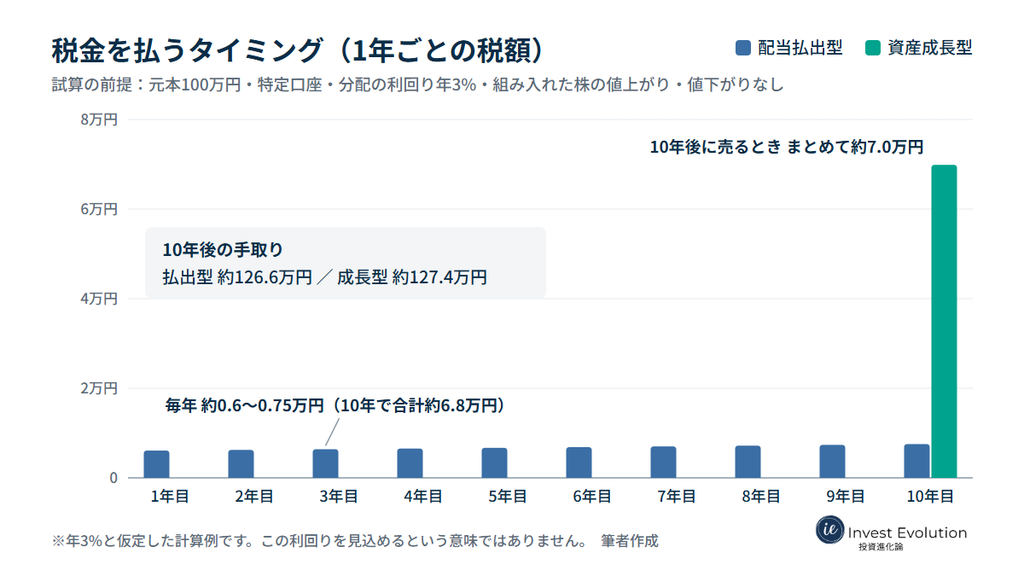
10年間に払う税金の合計は、払出型(約6.8万円)のほうが成長型(約7.0万円)より少なくなります。それでも手取りが少ないのは、払った税金の分だけ、ファンドの中で運用される金額が毎年減るためです。
差が広がるのは、期間が長いときと金額が大きいときです。同じ前提で、20年なら約3.8万円、元本1,000万円なら10年で約7.6万円になります。
NISAの成長投資枠なら差は出ない
NISAの成長投資枠で持てば、分配金にも売却益にも税金がかかりません。この場合、払出型と成長型で税金の差は出ません。
ただし、オルカン高配当は成長投資枠の対象です。つみたて投資枠の対象ではありません。
手取りの差だけでは比べられない
試算では払出型の手取りが少なくなりましたが、払出型は、売る時期や金額を自分で決めなくても現金が入ります。受け取った分配金をそのまま使いたいなら、手取りの差だけでは比べられません。
払出型の分配金は、証券会社で買うときに「受け取る」か「再投資する」かを選びます(再投資を選べるかは証券会社によります)。再投資を選んでも、特定口座では税金を引かれた後の金額が同じファンドの買付けに回ります。上の試算は、この再投資を選んだ場合です。
分配金の受け取りと再投資の違いと、受け取りを選んで買う手順(三菱UFJ eスマート証券の例)は、こちらに書いています。
置いた単純化:年4回の決算を年1回にまとめました。成長型は「分配しない」と置きましたが、実際は「原則として分配を抑制」で、分配がゼロとは限りません。
従来のオルカンとの違い
| オルカン | オルカン高配当 | |
|---|---|---|
| 正式名称 | eMAXIS Slim 全世界株式(オール・カントリー) | eMAXIS 高配当全世界株式(オール・カントリー)配当払出型/資産成長型 |
| 連動指数 | MSCIオール・カントリー・ワールド・インデックス(配当込み、円換算ベース) | 同 高配当利回り指数(配当込み、円換算ベース) |
| 中身 | 世界の株式全体 | 親指数のうち、配当利回りが1.3倍以上などの基準を通った銘柄 |
| 信託報酬(税込) | 年0.05775%以内 | 年0.165%以内 |
| 決算・分配 | 年1回(4月25日)・原則として分配を抑制 | 払出型:年4回・配当等収益の全額を分配/成長型:年1回・原則として分配を抑制 |
| NISA | つみたて投資枠・成長投資枠 | 成長投資枠 |
資産成長型の分配の方針は、従来のオルカンと同じ書き方です(「信託財産の成長を優先し、原則として分配を抑制する方針」)。資産成長型とオルカンの違いは、主に「どの銘柄を持つか」と信託報酬です。
出典:三菱UFJアセットマネジメント 交付目論見書(オルカン 2026年7月25日/オルカン高配当 2026年9月11日)
筆者の判断:オルカン高配当を買わない理由
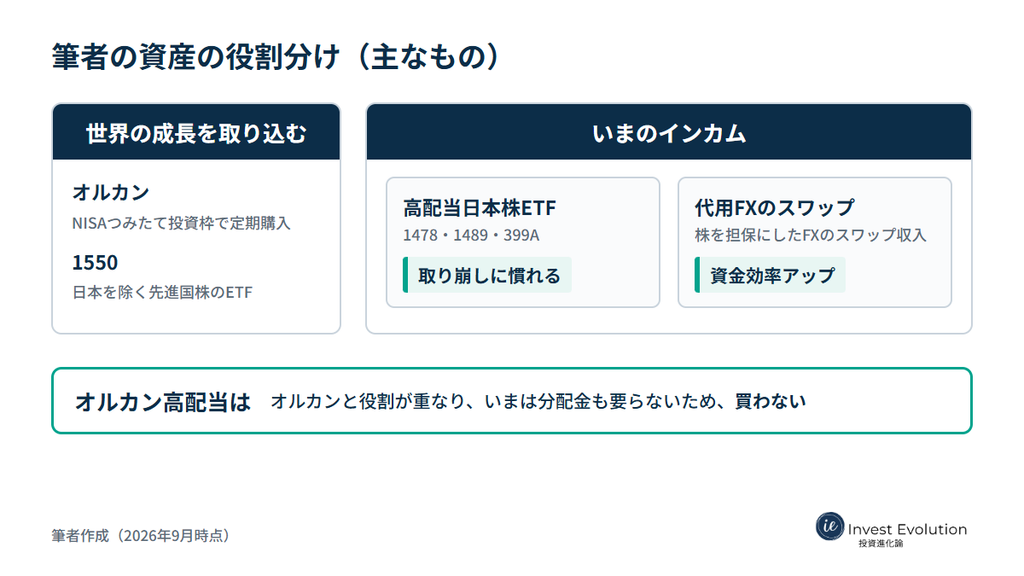
先に前提を書いておきます。ここで比べているのは、「いま分配金が要らない筆者が、オルカンに加えてオルカン高配当を持つか」です。分配金を生活費に回したい人や、オルカンを持っていない人とは前提が違います。
いまは分配金が要らない
今の段階では、分配金は要りません。代用FXでスワップ収入があり、高配当日本株ETFも運用しているためです。
代用FXについてはこちらで紹介しています。
あわせて読みたい

代用FXまとめ|株式を担保にFXができる仕組み・始め方・リスクを順番に整理
代用FXは、保有している株式を証拠金の代わりにして、FXの取引ができる仕組みです。現金を入金しなくても始められます。 私は元税務署職員・FP2級で、保有している株式…
世界の成長はオルカンで取り込んでいる
従来のオルカンは、世界の成長を取り込むという趣旨で持っています。オルカン高配当も世界の株式に投資するので、重複は要らないと判断しました。信託報酬も、オルカンの年0.05775%以内に対して、オルカン高配当は年0.165%以内です。
高配当日本株ETFは、取り崩しに慣れるために持っている
高配当日本株ETF(1478・1489・399A)は、成長を取り込むためというより、取り崩しに慣れる意図で持っています。
配当を受け取って使う経験を今のうちに積み、本当の取り崩し期にどうすべきかを学んでおくためです。インデックスの取り崩しだけがよさそうか、高配当の配当だけがいいか、併用がいいか。その答えは、まだ出ていません。
日本を除く先進国株のETF(MAXIS 海外株式(MSCIコクサイ)上場投信・1550)も持っています。1550は日本を除く先進国の株式に投資するので、日本株だけの高配当ETFと相性がいいと考えています。
高配当日本株ETFの種類や組み合わせの考え方は、こちらに書いています。
取り崩しに入ったら
取り崩しはまだ先の話なので、はっきりとはわかりません。ただ、代用FXのスワップと高配当ETFの配当があれば、それ以上に払い出す額は多額にならない想定です。その分は、従来のオルカンの定期売却でまかなえると考えています。
取り崩しの順序と、そのときにかかる税金は、次の記事で詳しく紹介しています。
よくある質問
まとめ
- オルカン高配当は、世界の株式から配当利回りの高い銘柄を選ぶ指数に連動する。信託報酬(税込)は年0.165%以内、NISAは成長投資枠の対象
- 配当払出型は年4回の決算で配当等収益の全額を分配、資産成長型は分配を抑える
- 特定口座では、払出型は分配のたびに、成長型は売るときに税金を払う。年3%・10年・100万円の試算で、手取りの差は約7,600円
- 筆者は、分配金がいまは要らず、世界の成長はオルカンで取り込んでいるので、オルカン高配当は買わない
- 高配当日本株ETFは、取り崩しに慣れるために持っている。取り崩し期にどうするかは、まだ答えを出していない
元税務署職員・FP2級。投資歴は10年以上で、インデックス投資と高配当株ETFを中心に運用しています。保有株を担保にする「代用FX」も、低いレバレッジで続けています。
このブログでは、投資商品や口座の選び方を税金の扱いまで含めて比べ、自分がどうしたかを書いています。運用実績は毎月公開しています。
▼ Xで最新の投資メモを見る
運用の気づきや更新情報を発信しています。
▼ 運用実績を見る
投資信託・ETFと代用FXの実績を毎月まとめています。
▼ 運営者プロフィール
筆者の投資歴や投資スタイルを紹介しています。
関連記事
-
2529(NEXT FUNDS 野村株主還元70)とは?銘柄の選び方と1489・1478との違い
-
1494(One ETF 高配当日本株)とは?配当貴族指数の中身と1489・1478との違い
-
ニチハイ10とは?日本の高配当10銘柄に等金額で投資する投信を、1478・1489と比較
-
541Aとは?高配当ETFの特徴を1478・1489と比較してわかりやすく解説
-
投資信託の分配金は受け取る?再投資?違い・税金・一般型で買う手順(三菱UFJ eスマート証券)
-
インベスコ「世界のベスト」全8種類の違い|NISA対象・為替ヘッジ・分配金の税金
-
1478と1489を1:1で持つ理由|元税務署職員・FP2級の保有と割合の比較
-
日本株の高配当ETFはどれを選ぶ?6本の中身と業種の偏りを比べる