完全ガイド
インベスコ「世界のベスト」全8種類の違い|NISA対象・為替ヘッジ・分配金の税金
当ページのリンクには広告が含まれています。
インベスコの「世界のベスト」(インベスコ 世界厳選株式オープン)は、世界の株式から銘柄を選んで投資するアクティブ型の投資信託です。同じ運用の中身で8本あり、8本合計の純資産は4兆9,602億円(2026年8月末)あります。
筆者(元税務署職員・FP2級)は、世界のベストを持ったことがありません。信託報酬が年1.903%と高く、インデックスで足りているためです。ただ、毎月おおよそ一定額の分配金が入ってくるのは使い勝手がよく、選ぶ理由があるとすれば、分配金が目的のときだと考えています。
この記事は、8本のどれにするか調べている人と、すでに毎月決算型を持っていて分配金の税金を知りたい人に向けて書きました。8本の違いと分配金の実績を公式の資料で確認し、分配金にかかる税金を整理したうえで、オルカン・S&P500とリターンを比べます。
✅ この記事でわかること
- 世界のベスト8本の違い(決算の型・為替ヘッジ・NISAの対象)
- 分配金の実績(毎月決算型は2020年から毎月150円)
- 分配金にかかる税金(普通分配金と元本払戻金(特別分配金))
- オルカン・S&P500とのリターンの比較
- 筆者が持たない理由と、選ぶ理由がある場面
目次
世界のベストは8種類|決算の型4つ × 為替ヘッジ2つ
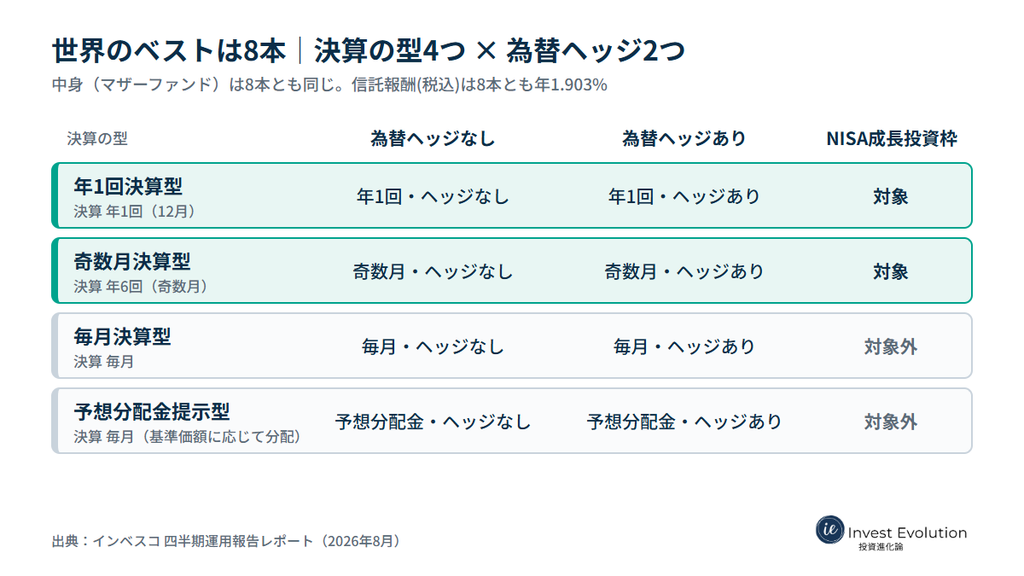
8本は、どれも同じマザーファンド(8本のお金をまとめて運用する親ファンド。インベスコ 世界先進国株式 マザーファンド)を通じて、日本を含む先進国の株式に投資します。違うのは「決算の型(4つ)」と「為替ヘッジの有無(2つ)」の組み合わせだけで、4 × 2 = 8本です。信託報酬(税込)は8本とも年1.903%です。
決算の型4つ
- 年1回決算型:決算は年1回(12月23日)。2018年の設定から、分配金は一度も出ていません(2025年12月の決算まで)。
- 奇数月決算型:決算は年6回(1・3・5・7・9・11月)。2023年に設定されました。
- 毎月決算型:決算は毎月(23日)。8本の中でいちばん古く(1999年設定)、2017年1月から毎月分配しています。
- 予想分配金提示型:決算は毎月(23日)。決算日の前営業日の基準価額に応じて、分配金の額の目安が決まっています。2025年12月に設定されました。
為替ヘッジあり・なしの違い
- ヘッジなし:円高になると基準価額が下がり、円安になると上がります。
- ヘッジあり:為替の影響を抑えます。ただし、円の金利がヘッジする通貨の金利より低いときは、金利差に当たるヘッジコストがかかります。
2026年8月末までの1年の騰落率(分配金を再投資したと仮定)は、毎月決算型でヘッジなし24.37%、ヘッジあり11.20%でした。この差には、為替の動きとヘッジコストの両方が含まれています。
NISAで買えるのは年1回決算型と奇数月決算型だけ
NISAの成長投資枠の対象は、年1回決算型と奇数月決算型(ヘッジあり・なし)の4本です。毎月決算型と予想分配金提示型は対象外です。NISAの成長投資枠は、毎月分配型の投資信託を対象から外しているためです。
なお、対象の4本でも、NISAで扱うかどうかは販売会社によって違う場合があります。
8種類の早見表
| 決算の型 | 決算 | 分配金 ヘッジなし | 分配金 ヘッジあり | NISA成長投資枠 |
|---|---|---|---|---|
| 年1回決算型 | 年1回(12月) | 0円(設定来) | 0円(設定来) | 対象 |
| 奇数月決算型 | 年6回(奇数月) | 60円 | 30円 | 対象 |
| 毎月決算型 | 毎月 | 150円 | 40円(3・6・9・12月は上乗せする場合あり) | 対象外 |
| 予想分配金提示型 | 毎月 | 7月200円、8・9月0円 | 0円 | 対象外 |
分配金は1万口あたり・課税前。奇数月決算型は2025年11月〜2026年9月、毎月決算型は2026年4月〜9月、予想分配金提示型は2026年4月〜9月の各回の額。 信託報酬(税込):8本とも年1.903%。購入時手数料:3.30%(税込)以内で販売会社が決める。信託財産留保額:0.30% 出典:インベスコ 月次運用レポート(2026年8月31日現在)・四半期運用報告レポート(2026年8月)・公式ファンドページの分配金履歴
目的から見た違い
- 分配金を受け取らずに増やしたいなら、これまで分配金が出ていない年1回決算型が当てはまります。これまでどおり分配金が出なければ、課税口座でも税金は売るときまでかかりません。
- NISAの成長投資枠で持つなら、年1回決算型か奇数月決算型のどちらかです。
- 毎月受け取りたいなら、毎月決算型か予想分配金提示型です。どちらもNISAの対象外なので、課税口座で持つことになります。
分配金の実績|毎月決算型は「おおよそ一定額」
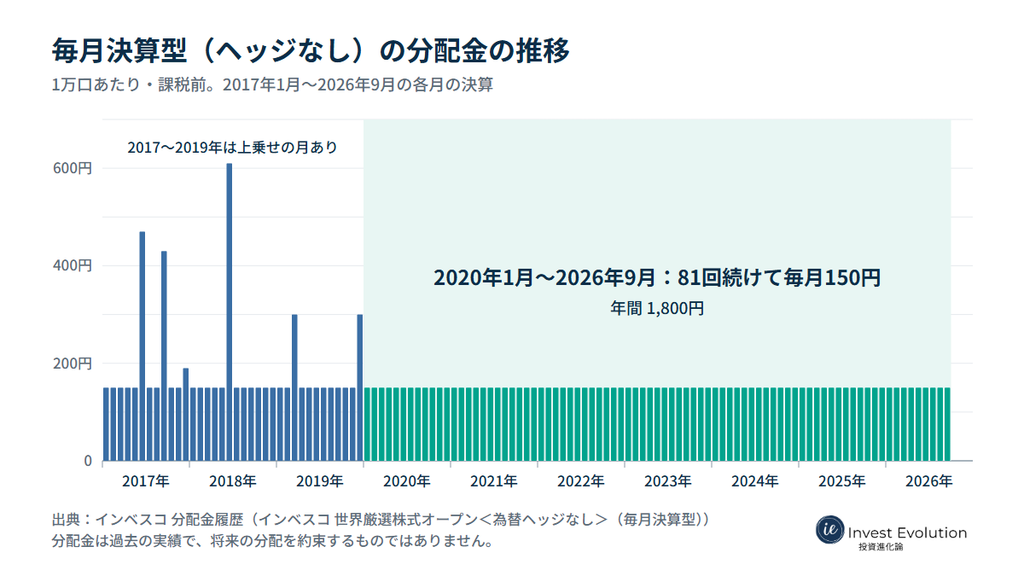
毎月決算型:2020年1月から毎月150円
毎月決算型(ヘッジなし)の分配金は、2020年1月から2026年9月まで、81回続けて毎月150円(1万口あたり・課税前)です。年間では1,800円です。2017〜2019年は150円を基本に、年に数回、上乗せした月がありました。
たとえば、基準価額9,061円(2026年8月末)のときに100万円分を持っていたとすると、1か月の分配金は税引前で約1.66万円です(100万円 ÷ 9,061円 × 1万口 ≒ 110.4万口、110.4万口 × 150円 ÷ 1万口 ≒ 1.66万円)。※分配金の額は保証されておらず、将来も同じ額が出るとは限りません。
ヘッジありの毎月決算型は、毎月40円を基本に、3・6・9・12月に上乗せすることがあります(2025年は年600円)。
予想分配金提示型:基準価額で額の目安が決まる
予想分配金提示型は、決算日の前営業日の基準価額に応じて、次の額の分配を目指します。
| 基準価額(1万口あたり) | 分配金(1万口あたり・税引前) |
|---|---|
| 11,000円未満 | 基準価額の水準などを見て決める |
| 11,000円以上12,000円未満 | 200円 |
| 12,000円以上13,000円未満 | 300円 |
| 13,000円以上14,000円未満 | 400円 |
| 14,000円以上 | 500円 |
出典:インベスコ 分配金のお知らせ(予想分配金提示型、2026年7月)
基準価額が上がれば分配金も増え、下がれば減ります。「一定額」ではなく、基準価額に応じて段階的に変わる仕組みです。ヘッジなしは2026年7月の決算で初めて200円を分配しましたが、8月・9月の決算は0円でした。ヘッジありは、2026年9月の決算までずっと0円です。
分配金は、運用で増えた分とは限らない
分配金は投資信託の資産から払われるので、払った分だけ基準価額が下がります。分配金は、その期間に運用で増えた分を超えて払われることもあります。
毎月決算型(ヘッジなし)の基準価額は、2025年10月の決算後の8,907円から、2026年8月末の9,061円まで、ほぼ横ばいです。この間に、分配金を10回、計1,500円(1万口あたり)払っています。
分配金にかかる税金
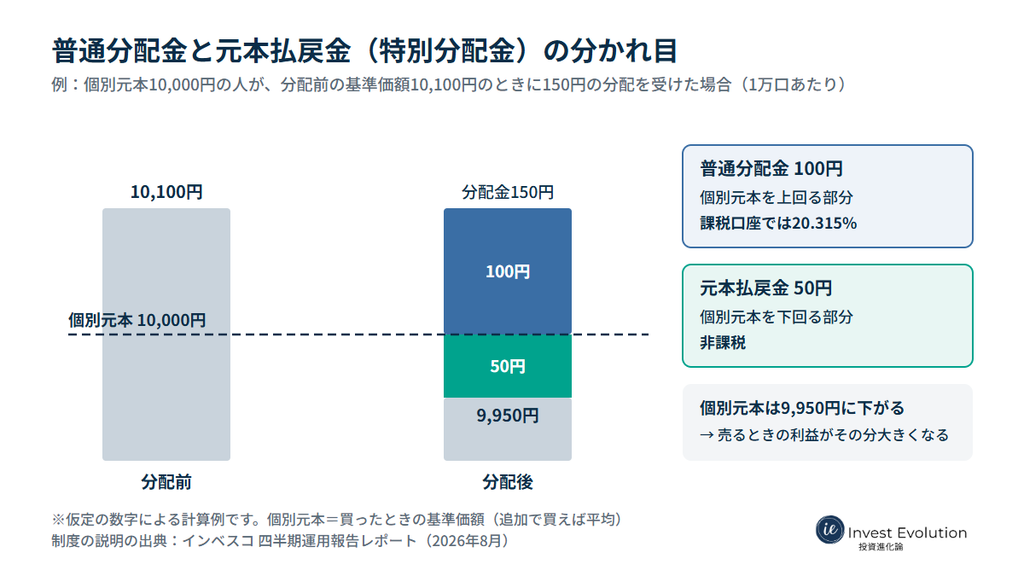
世界のベストの分配金には、税金がかかる「普通分配金」と、かからない「元本払戻金(特別分配金)」があります。どちらになるかは、ファンドではなく、持っている人ごとの買った値段で決まります。同じ150円の分配金でも、人によって税金が違います。
普通分配金と元本払戻金(特別分配金)の分かれ目
分かれ目は、分配金を払った後の基準価額と、自分の個別元本(買ったときの基準価額。追加で買えば平均)の比較です。
- 分配後の基準価額が個別元本以上なら、分配金は全額が普通分配金(利益の分配)
- 分配後の基準価額が個別元本を下回るなら、下回った部分が元本払戻金(自分が出したお金の一部が戻ってきただけ)
仮の数字(1万口あたり)で見てみます。個別元本10,000円の人が、分配前の基準価額10,100円のときに150円の分配を受けたとします。
- 分配後の基準価額:10,100円 − 150円 = 9,950円
- 普通分配金:10,100円 − 10,000円 = 100円(個別元本を上回っていた部分)
- 元本払戻金:150円 − 100円 = 50円(個別元本を下回った部分)
- 分配後の個別元本:10,000円 − 50円 = 9,950円
元本払戻金は非課税でも、得をしているわけではない
元本払戻金には税金がかかりません。ただ、受け取った分だけ個別元本が下がります。売るときの利益は個別元本をもとに計算するので、個別元本が下がった分、売るときの利益が大きくなります。
上の例で、あとで10,000円で売ったとします。個別元本が10,000円のままなら利益は0円ですが、9,950円に下がっているので、50円が利益として課税の対象になります。元本払戻金の税金は、なくなるのではなく、売るときまで後回しになる、ということです(売るときに個別元本を下回っていれば、利益はありません)。
課税口座で受け取るとき:20.315%が引かれる
課税口座(特定口座・一般口座)で受け取る普通分配金には、20.315%(所得税・復興特別所得税15.315%、住民税5%)がかかります。上の例の普通分配金100円なら、約20円です。
税金は分配金を受け取るときに差し引かれます。分配金は、上場株式の配当と同じ「上場株式等の配当等」に当たるので、金額にかかわらず確定申告をしなくてよい扱い(確定申告不要制度)を選べます。
配当控除は使えない
日本株の配当などは、確定申告で総合課税を選ぶと配当控除で税金が減る場合があります。世界のベストは、配当控除の対象外です。
NISAで持つとき
- 対象は、年1回決算型と奇数月決算型(成長投資枠)です。
- 普通分配金にも、売ったときの利益にも税金がかかりません。
- 元本払戻金は、もともと税金がかからないので、NISAの非課税のメリットはありません。
- 分配金を再投資すると、その分も成長投資枠を使います。ただし、再投資をNISAで扱うか課税口座で扱うかは証券会社によって違います。
インデックスとのリターン比較|信託報酬 年1.903%と年0.1%未満
世界のベストと、代表的なインデックスファンドのリターンを比べます。
| ファンド | 信託報酬(税込) | 1年 | 3年(累積) |
|---|---|---|---|
| 世界のベスト 年1回決算型・ヘッジなし | 年1.903% | 24.56% | 77.69% |
| 世界のベスト 毎月決算型・ヘッジなし | 年1.903% | 24.37% | 76.96% |
| eMAXIS Slim 全世界株式(オール・カントリー) | 年0.05775% | 33.1% | 92.0% |
| eMAXIS Slim 米国株式(S&P500) | 年0.08140% | 30.4% | 93.1% |
| (参考)世界のベストのベンチマーク(MSCIワールド・インデックス、円換算) | ― | 30.89% | 89.88% |
2026年8月31日現在。分配金を再投資したと仮定した騰落率。 出典:インベスコ 月次運用レポート(2026年8月31日現在)・三菱UFJアセットマネジメント 月次レポート(2026年8月31日現在)
この1年・3年では、世界のベストはオルカン・S&P500を下回り、ファンドが目安にしているベンチマーク(MSCIワールド・インデックス)も下回っています。投資先も同じではありません。世界のベストは先進国の株式から50銘柄ほどを選んでいて、オルカンは新興国を含む2,409銘柄、S&P500は米国の503銘柄です。
信託報酬は、100万円を1年持つと、世界のベストが約1.9万円、オルカンが約580円です。この差は、運用の成績にかかわらず毎年かかります。
筆者の見方|持たない理由と、選ぶ理由がある場面
持たない理由:信託報酬が高く、インデックスで足りている
筆者は、NISAのつみたて投資枠でオルカン(eMAXIS Slim 全世界株式(オール・カントリー))を積み立てています。上の比較のとおり、信託報酬は100万円あたり年約1.9万円と約580円の差があり、この1年・3年はインデックスのほうが上回っていました。
選ぶ理由がある場面:分配金が目的のとき
ここで比べているのは、「インデックスファンドを持って、必要な分を自分で売って取り崩す」と「世界のベストの毎月決算型で、分配金として受け取る」です。
毎月おおよそ一定額が入ってくるのは使い勝手がいいと考えています。インデックスファンドの取り崩しでは、いつ・いくら売るかを自分で決めて、売る手続きをします。毎月決算型なら、決まった日に分配金が入ります。選ぶ理由があるとすれば、分配金が目的のときです。
ただし、次の3つがあります。
- 一定額でも、自分の買った値段によっては、その一部が元本払戻金(自分のお金が戻ってきただけ)になる
- 課税口座では、普通分配金を受け取るたびに20.315%が引かれる
- 毎月決算型はNISAの対象外
取り崩しの順序と、そのときにかかる税金は、次の記事でも詳しく紹介しています。
よくある質問
まとめ
- 世界のベストは、決算の型4つ × 為替ヘッジ2つの8本。信託報酬(税込)は8本とも年1.903%
- NISAの成長投資枠の対象は、年1回決算型と奇数月決算型の4本
- 毎月決算型(ヘッジなし)の分配金は、2020年1月から毎月150円(1万口あたり・課税前)
- 分配金のうち、個別元本を下回る部分は元本払戻金で非課税。ただし個別元本が下がり、税金は売るときまで後回しになる
- 2026年8月末までの1年・3年のリターンは、オルカン・S&P500を下回った
- 筆者は、信託報酬が高くインデックスで足りているので持たない。選ぶ理由があるとすれば分配金が目的のときで、毎月おおよそ一定額が入るのは使い勝手がいい
元税務署職員・FP2級。投資歴は10年以上で、インデックス投資と高配当株ETFを中心に運用しています。保有株を担保にする「代用FX」も、低いレバレッジで続けています。
このブログでは、投資商品や口座の選び方を税金の扱いまで含めて比べ、自分がどうしたかを書いています。運用実績は毎月公開しています。
▼ Xで最新の投資メモを見る
運用の気づきや更新情報を発信しています。
▼ 運用実績を見る
投資信託・ETFと代用FXの実績を毎月まとめています。
▼ 運営者プロフィール
筆者の投資歴や投資スタイルを紹介しています。
関連記事
-
 2529(NEXT FUNDS 野村株主還元70)とは?銘柄の選び方と1489・1478との違い
-
1494(One ETF 高配当日本株)とは?配当貴族指数の中身と1489・1478との違い
-
ニチハイ10とは?日本の高配当10銘柄に等金額で投資する投信を、1478・1489と比較
-
オルカン高配当を元税務署FPが買わない理由|払出型と成長型の違いと税金
-
541Aとは?高配当ETFの特徴を1478・1489と比較してわかりやすく解説
-
投資信託の分配金は受け取る?再投資?違い・税金・一般型で買う手順(三菱UFJ eスマート証券)
-
1478と1489を1:1で持つ理由|元税務署職員・FP2級の保有と割合の比較
-
日本株の高配当ETFはどれを選ぶ?6本の中身と業種の偏りを比べる