完全ガイド
取り崩しは非課税のNISAが有利?特定口座でも代用FXを使えば逆転する条件を試算
当ページのリンクには広告が含まれています。
NISAは売却益に税金がかからないので、同じ金額を取り崩すなら、特定口座よりNISAのほうが長く持ちます。ただしこれは、特定口座の資産を持っているだけの場合です。
特定口座の株式・投資信託は、代用FXの担保にできます(NISA口座の資産は担保にできません)。担保にしてスワップ(2つの通貨の金利差から、毎日受け取れるお金)を受け取る場合、特定口座のほうが長く持つことがあります。
筆者(元税務署職員・FP2級)は、代用FXのスワップ利回りは年3%を超えると見ていて、為替が動かなければ、特定口座で担保に使うほうがNISAでの運用を上回ると考えています。この記事では、1,000万円を毎年120万円ずつ取り崩す試算で、NISA・特定口座・特定口座+代用FXの3本を比べます。
✅ この記事でわかること
- 1,000万円を年120万円ずつ取り崩すと、NISAと特定口座で何年持つか
- 特定口座を代用FXの担保に使うと、何が変わるか
- スワップ利回りが何%なら、NISAより長く持つか
- この試算の前提と注意点
この記事は、取り崩す段階の話です。その前の、月5万円を20年積み立てる間に同じ3本を比べた試算(NISAと並ぶのはスワップ利回り約0.8%)は、こちらに書いています。
目次
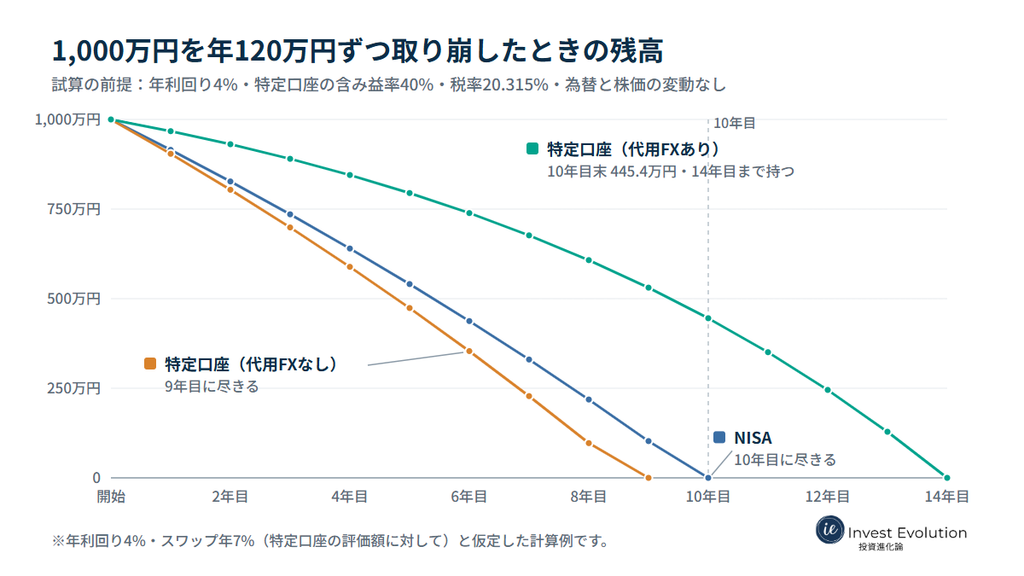
試算の前提
- 保有資産:1,000万円。NISA口座と特定口座のどちらか一方だけに置く
- 運用:無分配のインデックス投資信託で、年利回り4%
- 特定口座の取得費:600万円(含み益率40%)
- 生活費:年120万円(手取り)。毎年この額を取り崩す
- 税率:特定口座の売却益・スワップとも20.315%(国内FXのスワップは申告分離課税で、源泉徴収はありません)
- 代用FXを使う場合のスワップ(税引前):その年の初めの特定口座の評価額×年7%
- 為替・株価は動かないものとする
年7%は、担保1,000万円のうち証拠金として使える700万円(評価額の70%)に対してレバレッジ2倍でメキシコペソ/円を買い、2026年9月のスワップ(1万通貨あたり1日13円(DMM FX)、1ペソ約9.04円(9月16日))で計算した年約7.3%を、控えめに丸めた数字です。特定口座を取り崩して担保が減れば、そのぶんポジションも小さくする前提です。
次の試算は、比べるための計算のモデルです。将来の受取額や税額を約束するものではありません。
結果|NISA・特定口座・特定口座+代用FXの3本を比べる
| 10年目末の残高 | 生活費が足りなくなる年 | 尽きるまでにまかなえた生活費の合計 | |
|---|---|---|---|
| NISA | 0円 | 10年目 | 1,182.6万円 |
| 特定口座(代用FXなし) | 0円 | 9年目 | 1,045.9万円 |
| 特定口座(代用FXあり) | 445.4万円 | 14年目 | 1,679.1万円 |
各年の年末残高
| 年 | NISA | 特定口座(代用FXなし) | 特定口座(代用FXあり) |
|---|---|---|---|
| 1年目 | 915.2万円 | 904.2万円 | 967.3万円 |
| 2年目 | 827.0万円 | 803.8万円 | 930.9万円 |
| 3年目 | 735.3万円 | 698.7万円 | 890.2万円 |
| 4年目 | 639.9万円 | 588.8万円 | 845.0万円 |
| 5年目 | 540.7万円 | 473.9万円 | 794.7万円 |
| 6年目 | 437.5万円 | 353.7万円 | 738.8万円 |
| 7年目 | 330.2万円 | 228.1万円 | 676.6万円 |
| 8年目 | 218.6万円 | 96.9万円 | 607.5万円 |
| 9年目 | 102.6万円 | 0円 | 530.7万円 |
| 10年目 | 0円 | 0円 | 445.4万円 |
代用FXを使わなければ、NISAのほうが約1年長く持つ
代用FXを使わない場合、NISAは1,182.6万円分の生活費をまかなって10年目に尽き、特定口座は1,045.9万円分で9年目に尽きます。
差は136.7万円です。特定口座では売るたびに売却益に税金がかかり、10年間の税金は113.7万円になります。税金の分だけ多く売るので、残りの資産が運用で増える分も減ります。
代用FXを使うと、特定口座のほうが約4年長く持つ
特定口座を担保に使うと、1年目のスワップは70万円(税引後55.8万円)です。生活費120万円のうち、売って用意するのは残りの64.2万円(手取りで)で済みます。
売る額が少ないので、担保の減り方もゆっくりになり、スワップも長く受け取れます。10年間のスワップの手取りは445.2万円でした。税金は、スワップに113.5万円、売却益に85.5万円で合計199.0万円になり、代用FXを使わない場合(113.7万円)より多くなります。それでも、スワップの手取りがその差を上回ります。
結果として、10年目の終わりに445.4万円が残り、生活費をまかなえるのは14年目までになりました。まかなえた生活費の合計は1,679.1万円で、NISAより496.5万円多くなります。
スワップ利回りが何%なら逆転するか
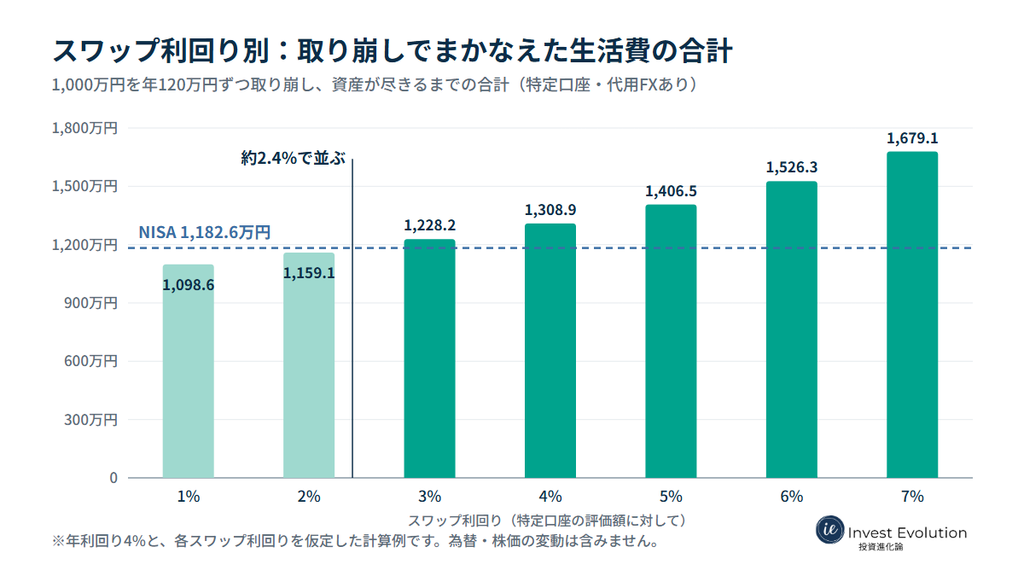
スワップ利回りは、通貨ペアの金利差やレバレッジで変わり、毎日動きます。利回りを1〜7%に変えて同じ試算をしました(特定口座・代用FXあり)。
| スワップ利回り | 10年目末の残高 | 生活費が足りなくなる年 | 尽きるまでにまかなえた生活費の合計 |
|---|---|---|---|
| 1% | 0円 | 10年目 | 1,098.6万円 |
| 2% | 0円 | 10年目 | 1,159.1万円 |
| 3% | 31.2万円 | 11年目 | 1,228.2万円 |
| 4% | 119.5万円 | 11年目 | 1,308.9万円 |
| 5% | 217.5万円 | 12年目 | 1,406.5万円 |
| 6% | 325.8万円 | 13年目 | 1,526.3万円 |
| 7% | 445.4万円 | 14年目 | 1,679.1万円 |
| (参考)NISA | 0円 | 10年目 | 1,182.6万円 |
まかなえた生活費の合計がNISAと並ぶのは、スワップ利回りが約2.4%のときです。これを超えると、特定口座を担保に使うほうが長く持ちます。
筆者の判断|スワップは3%を超えると見ている
筆者は、代用FXのスワップ利回りは3%を超えると見ています。為替の変動がないものとすれば、特定口座で担保に使うほうが、NISAでの運用利回りを超えると考えています。
例えば、ペソ円での利回りからすれば、分かれ目の2.4%まではまだ余裕があり、これを下回ることはなさそうだと見ています。
ただし、NISAは為替やロスカットのリスクを負わずにこの結果です。スワップのためにそのリスクを取るのは筆者の選択で、もちろんリスクを取らない選択肢もあろうかと思います。
ペソ円の金利差と、2.4%までの距離
スワップは、おおむね2つの通貨の金利差から決まります。2026年9月時点の政策金利は次のとおりです。
- メキシコ:6.50%(9月24日に据え置き。据え置きは3回続いています)
- 日本:1.25%程度(9月18日に0.25%引き上げ、9月24日から適用)
金利差は5.25%です。日本の利上げが適用された後も、DMM FXのメキシコペソ/円の買いスワップは1万通貨あたり1日13円のままでした(今後変わってくるとは思われます。)。1ペソ約8.90円で計算すると、建てたポジションの金額に対して年約5.3%です。
試算と同じく、担保の評価額の1.4倍のポジション(株式評価額の70%の証拠金に対してレバレッジ2倍)を持つとすると、担保に対しては年約7.5%になります。分かれ目の2.4%まで下がるのは、スワップが1日約4円、今の3分の1ほどになったときです。
ただし、金利差は縮んできています。2024年末はメキシコが10.00%、日本が0.25%で、差は9.75%ありました。メキシコは利下げを、日本は利上げを続けてきたためです。この先も縮むかどうかは、両国の物価と金融政策しだいです。
注意点|為替と株価が動かない前提の試算
この試算では、為替も株価も動かない前提です。実際には次のことが起きます。
- メキシコペソ/円が下がると、FXのポジションに評価損が出ます。スワップで受け取った額より大きい損失になることもあります
- 担保にしている株式・投資信託が下がると、担保の評価額が減り、証拠金維持率が下がります。株価と為替が同時に下がると、ロスカットで損失が確定することがあります
- スワップの額は毎日変わり、保証されていません。金利差が縮めば、利回りは下がります
代用FXの仕組みと、株価・為替が下がったときに証拠金維持率がどう動くかは、こちらに書いています。
代用FXそのものを初めて知った方は、まとめ記事から読むと全体がつかめます。
まとめ
- 1,000万円を年120万円ずつ取り崩す試算で、NISAは10年目、代用FXを使わない特定口座は9年目に尽きる。差は売却益の税金による
- 特定口座を代用FXの担保に使い、スワップ年7%とすると、10年目末に445.4万円残り、14年目まで持つ
- スワップ利回りが約2.4%を超えると、特定口座+代用FXのほうがNISAより長く持つ
- 筆者はスワップ利回りは3%を超えると見ているが、この試算は為替・株価が動かない前提。下がったときの評価損とロスカットは別に考える
元税務署職員・FP2級。投資歴は10年以上で、インデックス投資と高配当株ETFを中心に運用しています。保有株を担保にする「代用FX」も、低いレバレッジで続けています。
このブログでは、投資商品や口座の選び方を税金の扱いまで含めて比べ、自分がどうしたかを書いています。運用実績は毎月公開しています。
▼ Xで最新の投資メモを見る
運用の気づきや更新情報を発信しています。
▼ 運用実績を見る
投資信託・ETFと代用FXの実績を毎月まとめています。
▼ 運営者プロフィール
筆者の投資歴や投資スタイルを紹介しています。
関連記事
-
 野村Webローンと代用FXはどちらがよい?|担保2,000万円の試算
-
金投資の税金|金地金・純金積立・金ETF・金鉱株ファンドの課税の違い
-
特定口座の「源泉徴収なし」で、納税が遅れる分はいくら増える?利益額×確定月で試算
-
NISAを売って野村Webローンで買い増すと得?250万円借りた5年後を試算
-
積み立ては非課税のNISAが有利?特定口座でも代用FXを使えば逆転する条件を試算
-
NISA口座より特定口座が有利になるのは何%?損益分岐点を4%・7%・10%で比較
-
通常FXと代用FXはどちらが有利?株リターン4%・7%で分岐点を比較
-
NISAだけで足りる?特定口座を使う理由6選と、NISAとの使い分け