完全ガイド
金投資の税金|金地金・純金積立・金ETF・金鉱株ファンドの課税の違い
当ページのリンクには広告が含まれています。
金は、持ち方によって税金の扱いが変わります。同じ金に投資していても、金地金(現物)は総合課税、金ETFや金鉱株ファンドは申告分離課税です。
筆者(元税務署職員・FP2級)は、金を金ETFで持っています。2026年途中に314Aを売却し、いまは521Aを保有しています。
この記事では、金投資の4つの持ち方(金地金・純金積立・金ETF・金鉱株ファンド)の税金を、国税庁の情報をもとに比べます。
✅ この記事でわかること
- 金地金・純金積立・金ETF・金鉱株ファンドの課税の違い
- 金地金の売却益の計算の流れ(5年超で2分の1・特別控除50万円)
- 金地金の損失は、給与など他の所得と損益通算できないこと
- 純金積立の手数料と、筆者が金ETFで持っている理由
目次
金投資の税金は4つの持ち方で変わる|課税区分の一覧
先に結論を表にまとめます。
| 持ち方 | 売却益の課税 | 損失が出たとき | NISA |
|---|---|---|---|
| 金地金(現物) | 総合課税の譲渡所得 | 給与など他の所得とは損益通算できない | 対象外 |
| 純金積立 | 金地金と同じ(総合課税の譲渡所得) | 同上 | 対象外 |
| 金ETF | 上場株式等と同じ申告分離課税 | 上場株式等の配当所得等と損益通算できる | 銘柄による(314Aは成長投資枠の対象、521Aは対象外) |
| 金鉱株ファンド | 株式投資信託として申告分離課税 | 上場株式等の配当所得等と損益通算できる | 銘柄による(SBIフランクリン・テンプルトン金鉱株式ファンドは成長投資枠の対象) |
出典:国税庁 No.3161・No.1520・No.1463・No.1474、各商品の公式資料。
表に出てくる言葉は、次の意味です。
- 総合課税は、給与など他の所得と合算して税額を計算する課税方法です。
- 申告分離課税は、他の所得と合算せず、売却益だけに一定の税率をかけて税額を計算する課税方法です(上場株式等は20.315%)。
- 損益通算は、損失を、ほかの所得の利益から差し引くことです。
金地金(現物)の税金|総合課税・5年超で2分の1・特別控除50万円
金地金を売ったときの所得は、原則として譲渡所得になり、給与など他の所得と合算する総合課税の対象です。営利目的で継続的に売買している場合は、事業所得や雑所得になります。
譲渡所得の金額は、次の流れで求めます。
- 譲渡益=売った金額-(取得費+譲渡費用)
- 譲渡益から特別控除(年50万円)を引く
- 所有期間が5年を超えていれば、その額の2分の1が課税対象になる
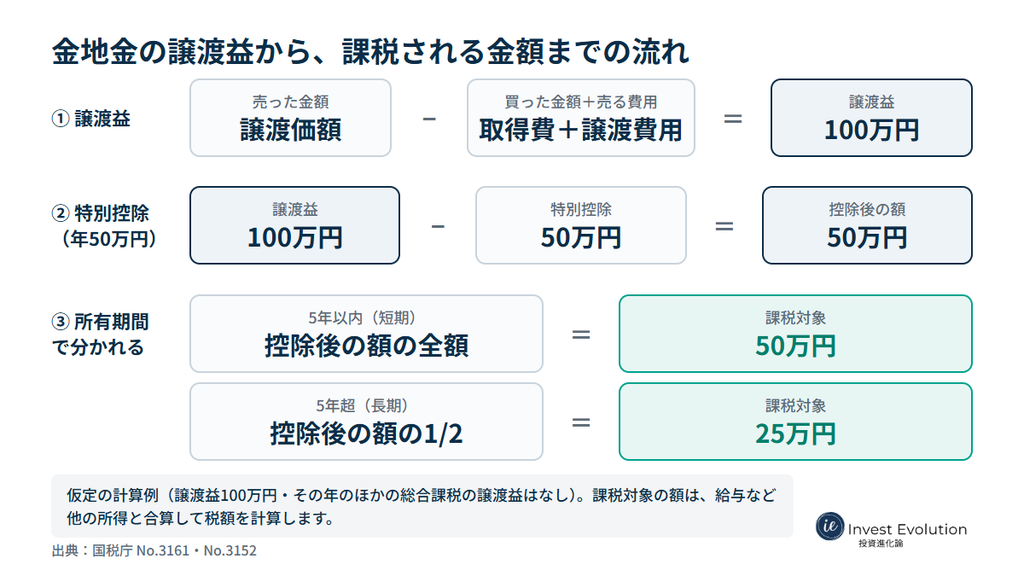
特別控除の50万円は、その年の金地金の譲渡益と、ほかの総合課税の譲渡益の合計に対して適用されます。短期(5年以内)と長期の譲渡益がある場合は、短期の譲渡益から先に引きます。
金地金で損失が出たとき|損益通算
金地金を売って損失が出たとき、同じ年の他の総合課税の譲渡所得とは通算できます。ただし、給与など他の所得とは損益通算できません。
国税庁は、貴金属などで1個または1組の価額が30万円を超えるものは「生活に通常必要でない資産」にあたり、その譲渡損失は原則として給与など他の所得と損益通算できないとしています。
純金積立の税金と手数料|金地金と同じ総合課税
純金積立は、毎月一定額で金地金を買っていく方法で、積み立てた金は現物の金地金です。そのため税金は、金地金と同じ総合課税の譲渡所得になります。国税庁は、純金積立(金定額購入システム)で取得した金地金の譲渡は、金融類似商品の源泉分離課税の対象にならず、総合課税の所得になるとしています。
毎月積み立てていても、売却が年1〜2回または数年に1回程度なら、取引は継続的ではないと判断され、損益は一般に譲渡所得として扱われます(三菱マテリアルの案内)。
積立で買った金地金は、いつ買ったものを売ったのかが分かりにくくなります。東京国税局の文書回答(平成18年10月23日)では、所有期間は先に取得したものから順に譲渡したものとして判定し、取得費は総平均法に準ずる方法で計算して差し支えないとされています。
純金積立の手数料
純金積立は、買うたびに手数料がかかります。主な会社の手数料は次のとおりです(2026年10月17日時点の各社公式ページ)。
| 会社 | 積立の手数料 | 年会費 |
|---|---|---|
| 田中貴金属 | 月3,000〜29,000円は2.8%、30,000〜49,000円は2.2%、50,000円以上は1.6%(月の積立額は金・プラチナ・銀の合計。現金化は無料。) | 1,100円(税込)。ネットサービスの利用で無料 |
| 三菱マテリアル | 1,000円につき26円(月10,000円以上)/31円(10,000円未満)=2.6%/3.1%(税込) | 880円(税込)。オンライントレードの利用などで無料になる場合あり |
| SBI証券 | 1.65%(税込) | 無料 |
| 楽天証券 | 1.65%(税込) | 無料 |
後述する金ETFの場合は購入時の手数料ではなく、信託報酬という形で保有中にかかる手数料になります。例えば314Aの信託報酬は年0.22%(税込)です。積立は買うたびに、ETFは持っている間ずっとかかるお金なので、単純には比べられません。
金と株を組み合わせた投資信託の仕組みと、筆者が521Aに切り替えた理由は、こちらに書いています。
金ETFの税金|上場株式と同じ申告分離課税とNISA
金ETFは、証券取引所に上場している投資信託です。売却益は、上場株式等と同じ申告分離課税になります。国税庁は、上場株式等にETFを含むとしています。
税率は、所得税15.315%と住民税5%を合わせて20.315%です。特定口座(源泉徴収あり)なら、税金の計算と納付は証券会社が行います。
損失が出たときは、上場株式等の配当所得等と損益通算でき、引ききれない分は翌年以後3年間、繰り越せます。
NISA対象かどうかは銘柄によって違います。314A(iシェアーズ ゴールド ETF)は成長投資枠の対象で、売却益は非課税です。私も保有している521A(iFreeETF FANG+ゴールド)はレバレッジを利用しておりNISAの対象外です。
金鉱株ファンドの税金|株式投資信託の扱い
金鉱株ファンドは、金そのものではなく、金を掘る会社の株式に投資する投資信託です。税金は株式投資信託として扱われ、売却益と普通分配金は20.315%の申告分離課税です。公募投資信託は上場株式等に含まれるので、損失が出たときは上場株式等の配当所得等と損益通算できます。
例えば、2026年10月に設定されたSBIフランクリン・テンプルトン金鉱株式ファンド(愛称:ゴールド・フロンティア)は、NISAの成長投資枠の対象です。ただし、金地金やETFと違い、値動きが金価格とは別の要因(企業の業績や生産コスト)でも動きます。税金の違いだけで比べられる商品ではありません。
筆者が金ETFで持っている理由
筆者は金を、金ETFで持っています。選び方は、次のとおりです。
- 金地金(現物):保管や売買のハードルが高いので、持っていません。
- 純金積立:費用、手数料が高いので、選んでいません。
- 金鉱株ファンド:オルカンなどで分散投資をしているので、金鉱株をテーマとして持ちたくありません。
- 金ETF:購入や売却が簡単にできるので、持っています。
当初は、314A(iシェアーズ ゴールド ETF)を保有していましたが全て売却し、現在では、株式と金に100:100で投資する521A(iFreeETF FANG+ゴールド)を特定口座で持っています。
まとめ|金投資の税金は持ち方で違う
- 金地金・純金積立は総合課税の譲渡所得。5年超で2分の1、特別控除は年50万円。損失は給与など他の所得と損益通算できません。
- 金ETF・金鉱株ファンドは申告分離課税(20.315%)。NISAの対象かどうかは銘柄で違います。
- 純金積立は買うたびに手数料がかかります。
元税務署職員・FP2級。投資歴は10年以上で、インデックス投資と高配当株ETFを中心に運用しています。保有株を担保にする「代用FX」も、低いレバレッジで続けています。
このブログでは、投資商品や口座の選び方を税金の扱いまで含めて比べ、自分がどうしたかを書いています。運用実績は毎月公開しています。
▼ Xで最新の投資メモを見る
運用の気づきや更新情報を発信しています。
▼ 運用実績を見る
投資信託・ETFと代用FXの実績を毎月まとめています。
▼ 運営者プロフィール
筆者の投資歴や投資スタイルを紹介しています。
関連記事
-
 野村Webローンと代用FXはどちらがよい?|担保2,000万円の試算
-
特定口座の「源泉徴収なし」で、納税が遅れる分はいくら増える?利益額×確定月で試算
-
NISAを売って野村Webローンで買い増すと得?250万円借りた5年後を試算
-
積み立ては非課税のNISAが有利?特定口座でも代用FXを使えば逆転する条件を試算
-
取り崩しは非課税のNISAが有利?特定口座でも代用FXを使えば逆転する条件を試算
-
NISA口座より特定口座が有利になるのは何%?損益分岐点を4%・7%・10%で比較
-
iFreeETF FANG+ゴールド(521A)を徹底比較|Tracers3本・316Aとの違いとNISA対象可否
-
オルゴルとは?Tracers MSCIオール・カントリー・ゴールドプラスをゴルプラ・ゴルナス・オルカンと比較