完全ガイド
投資信託の分配金は受け取る?再投資?違い・税金・一般型で買う手順(三菱UFJ eスマート証券)
当ページのリンクには広告が含まれています。
2つのコースの違いは、分配金を現金で受け取るか、同じ投資信託の買い増しに回すかです。三菱UFJ eスマート証券では、代用FXの担保にできるのは、一般型だけです。
投資信託を買う画面で「分配金コース」の選択に迷う人に向けて、元税務署職員・FP2級の筆者が、違いと分配金にかかる税金、選び方を整理します。あわせて、三菱UFJ eスマート証券で「一般型(分配金受取)」を買う手順を、画面付きで紹介します。
✅ この記事でわかること
- 累投型(再投資)と一般型(分配金受取)の違い
- 分配金にかかる税金(普通分配金と元本払戻金)
- どちらを選ぶかの考え方
- 代用FXの担保にできるのは、一般型だけという点(三菱UFJ eスマート証券)
- 三菱UFJ eスマート証券で「一般型(分配金受取)」を買う手順
「一般買付」と「一般型」は別の話です。一般買付は買い方(積立か一般か)、一般型は分配金の扱い(累投型か一般型か)を指します。
目次
累投型(再投資)と一般型(分配金受取)の違い
分配金は、投資信託が決算日に、運用で得た収益などを投資家へ分配するものです。ただし、分配金は必ず出るわけではありません。分配金を出さない方針の投資信託もありますし、出す方針でも、出ない月や出ない年があります。
分配金が出たときの扱いで、コースが2つに分かれます。
| 比べる点 | 累投型(再投資) | 一般型(分配金受取) |
|---|---|---|
| 分配金が出たとき | 同じ投資信託を自動で買い増す | 現金で受け取る |
| 入金 | 入金はなく、そのまま買い増しに回る | 原則として決算日を含め5営業日目に、預り金の残高になる |
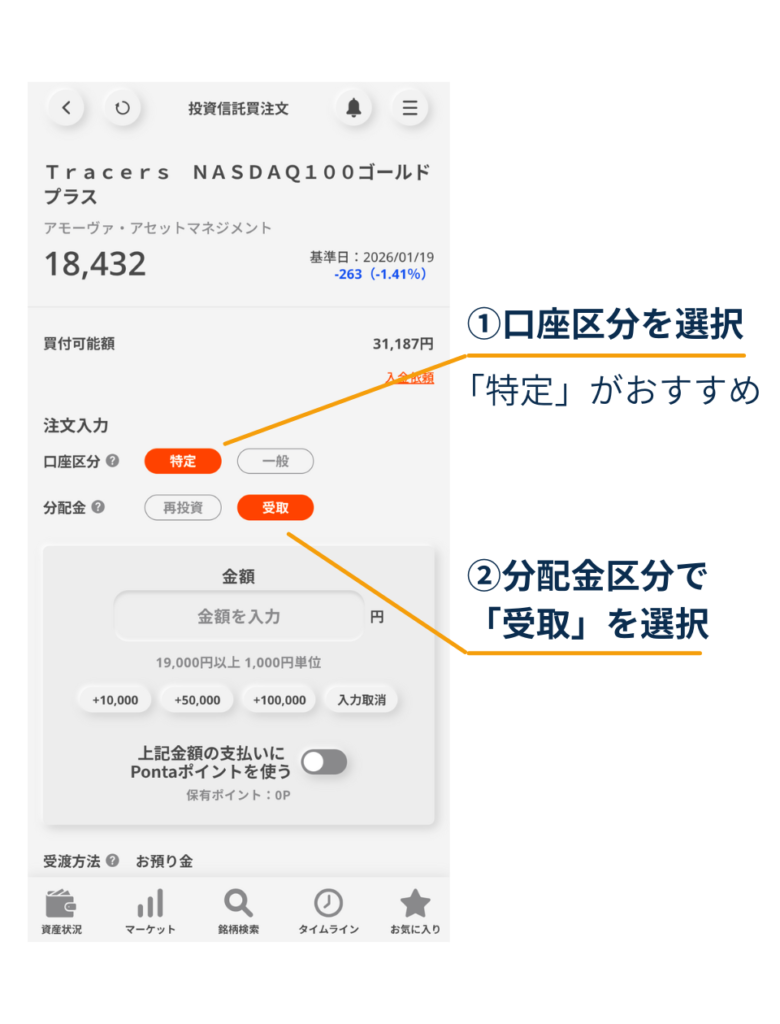
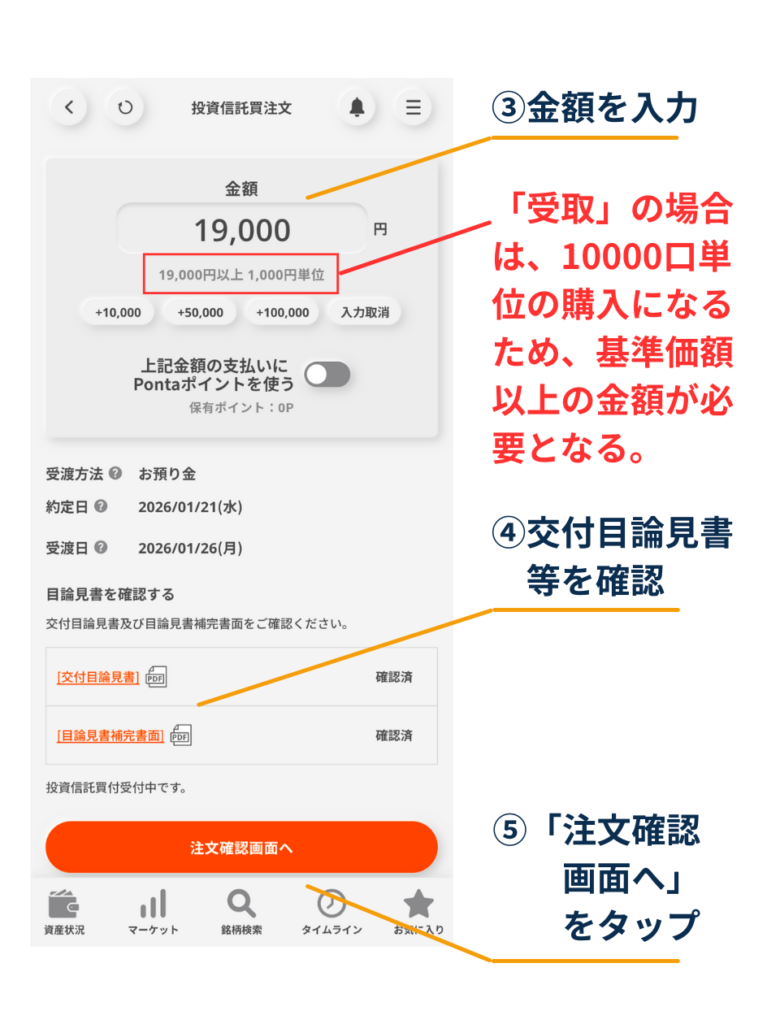
| 最低購入金額 | 100円以上(1円単位) | 前営業日の基準価額以上で、千円単位(例:基準価額10,200円なら11,000円以上) |
| 代用FXの担保(eスマート証券) | できない | できる(対象外の銘柄あり) |
出典:三菱UFJ eスマート証券「投資信託 よくあるご質問」「三菱UFJ eスマート証券の代用有価証券」。申込単位は、投資信託によって異なる場合があります。
分配金にかかる税金|普通分配金と元本払戻金
投資信託の分配金には、税金がかかるものと、かからないものがあります。
- 普通分配金:個別元本(買ったときの平均的な価格)を上回る部分からの分配金です。運用で得た収益から支払われるため、課税されます。
- 元本払戻金(特別分配金):個別元本を下回る部分からの分配金です。投資した元本の一部が戻ってくるものなので、課税されません。
公募の株式投資信託の普通分配金は、税率が20.315%(所得税15%・復興特別所得税0.315%・住民税5%)です。特定口座(源泉徴収あり)なら、証券会社が税金を差し引いて納めるので、確定申告は原則として要りません。
税金について、注意したい点が2つあります。
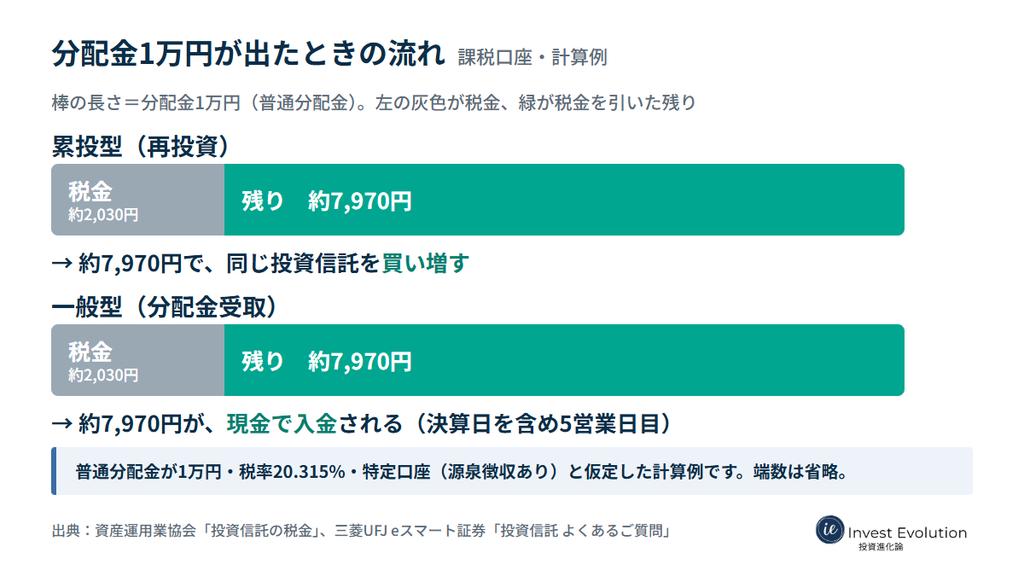
再投資でも、税金は先に引かれます。 累投型でも、課税口座では、普通分配金から税金を差し引いた残りで、同じ投資信託を買い増します。分配金の全額が再投資されるわけではありません。
NISA口座では、普通分配金は非課税です。 元本払戻金は、もともと課税の対象外なので、NISA口座のメリットはありません。なお、再投資分をNISAの年間投資枠で買うかどうかは、証券会社により取り扱いが異なります。
下の図は、課税口座で分配金(普通分配金)が1万円出た場合の流れです。税金の面での違いは、税金を引いた残りの扱いだけです。
個別元本をもとに、普通分配金と元本払戻金に分かれる計算を、数字の例で確かめたい方は、こちらに書いています(インベスコの世界のベストを例にした記事です)。
どちらを選ぶか|分配金を使う予定があるかで決める
分配金って、受け取ったほうが得なんですか?
得かどうかは、一概に言えません。分配金は、運用で得た収益のほかに、元本の一部から支払われる場合があります。分配金が多いほど有利とは限りません。
選ぶときは、分配金を現金で使う予定があるかどうかで決めます。
- 現金で受け取って使う予定があるなら、一般型です。
- 受け取らず、同じ投資信託を買い増していくなら、累投型です。受け取る手間なく買い増しできます。
分配金を出さない投資信託では、分配金の扱いによる違いは出ません(購入金額と代用FXの条件は、コースで変わります)。
代用FXに使うなら一般型(三菱UFJ eスマート証券)
三菱UFJ eスマート証券のFXでは、保有する投資信託を、証拠金の代わり(代用有価証券)にできます。ただし、担保にできる投資信託は、一般型だけです。累投型は使えません。NISA口座で保有している投資信託も、使えません。
- 担保にできるのは、一般型(分配金受取)の投資信託です。
- 累投型(分配金再投資)は、担保にできません。
- 担保としての評価額は、前営業日の基準価格の70%です。
代用FXで投資信託を担保にするつもりなら、買うときに一般型を選び、NISA口座以外(特定口座など)で買う必要があります。ただし、一般型であっても、すべての投資信託が担保になるわけではありません。買う前に、三菱UFJ eスマート証券の代用有価証券のページで確認してください。
代用FXの仕組みと、向いている人は、こちらに書いています。
あわせて読みたい

代用FXとは?株式を担保にFXができる仕組み・メリット・リスクを解説
代用FXは、持っている株式を証拠金の代わりにして、FXの取引ができる仕組みです。現金を新たに入金しなくても始められます。 FXは、円とドルのように2つの通貨を交換し…
【手順】投資信託を「一般型(分配金受取)」で購入する
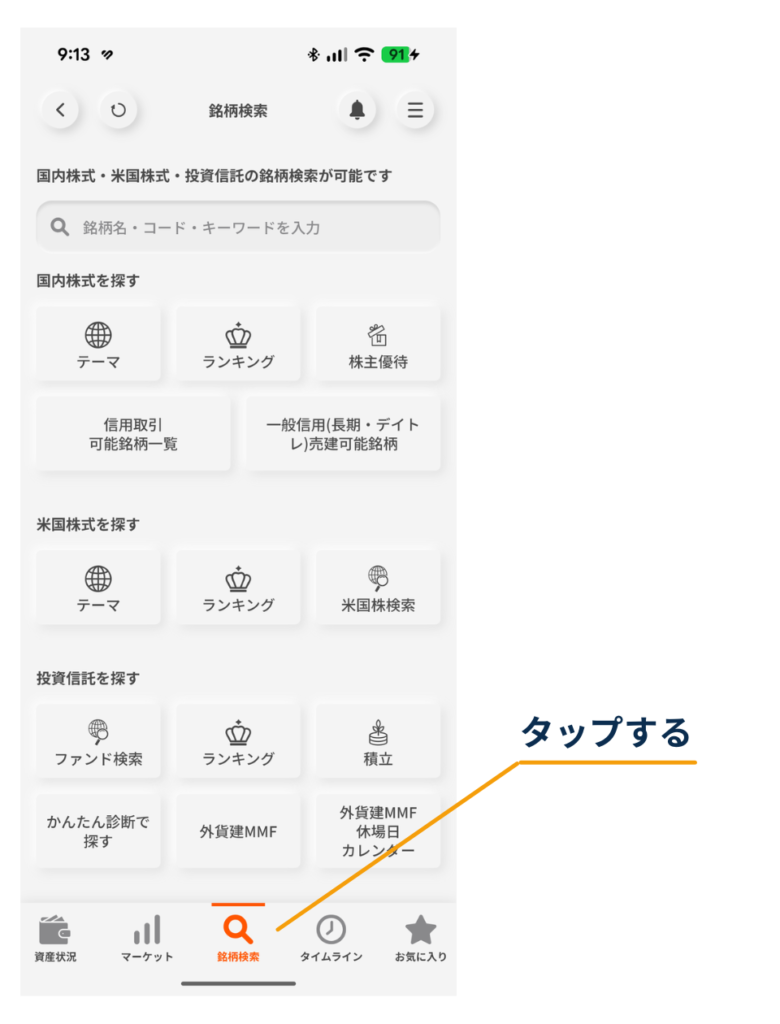
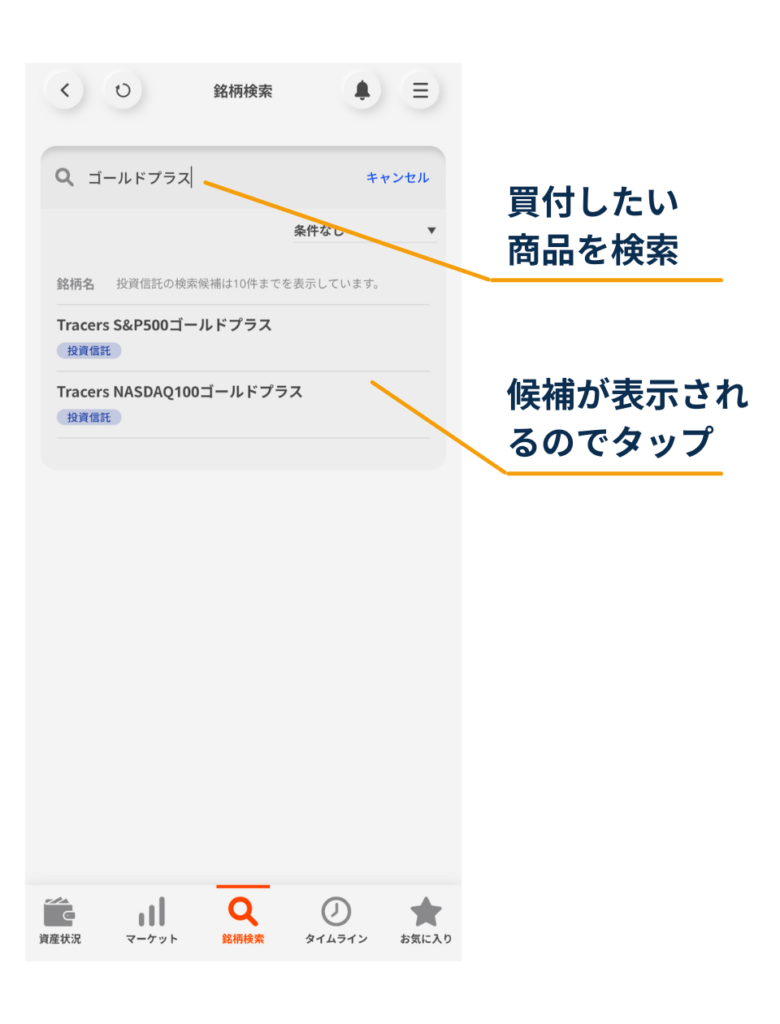
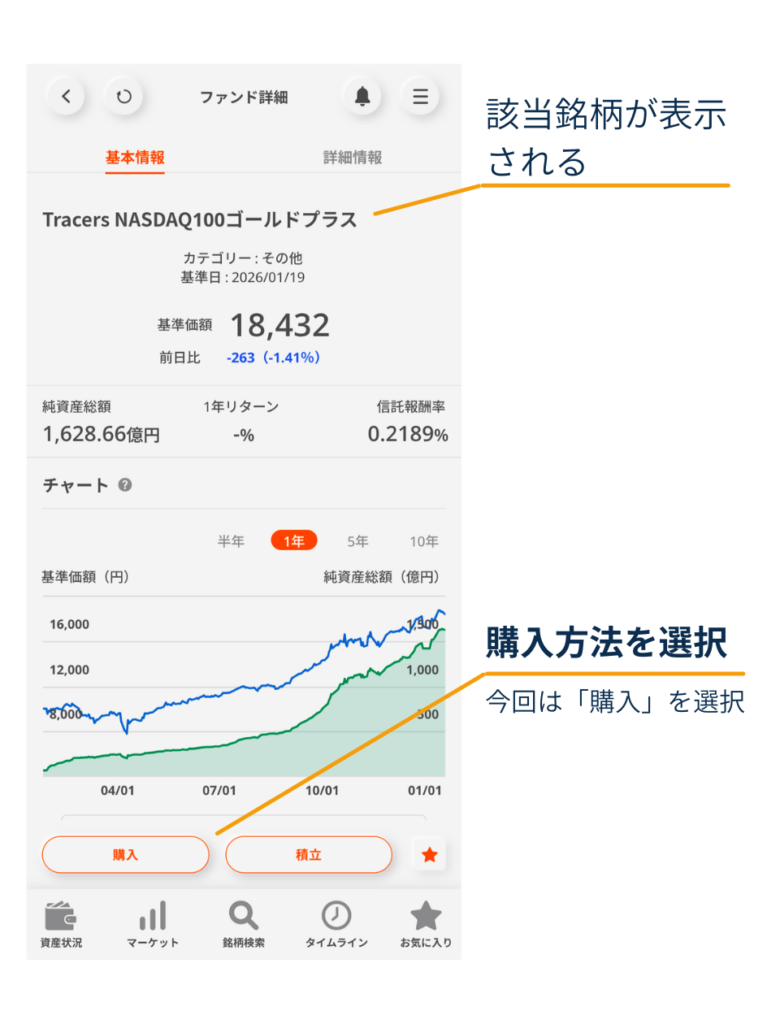
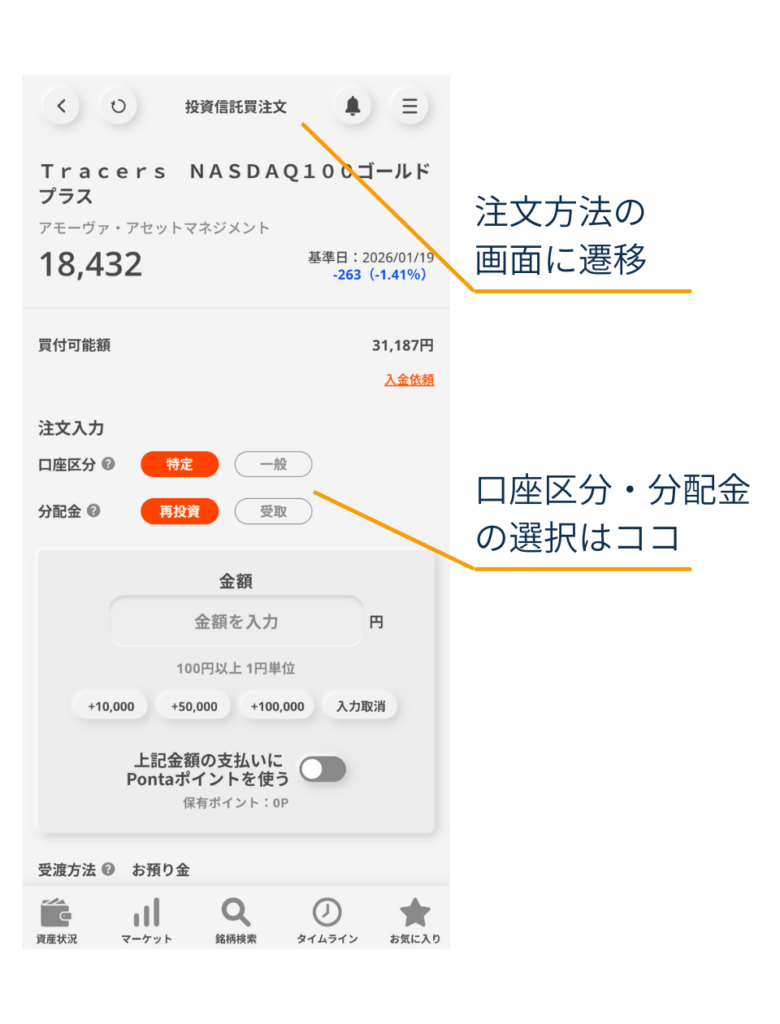
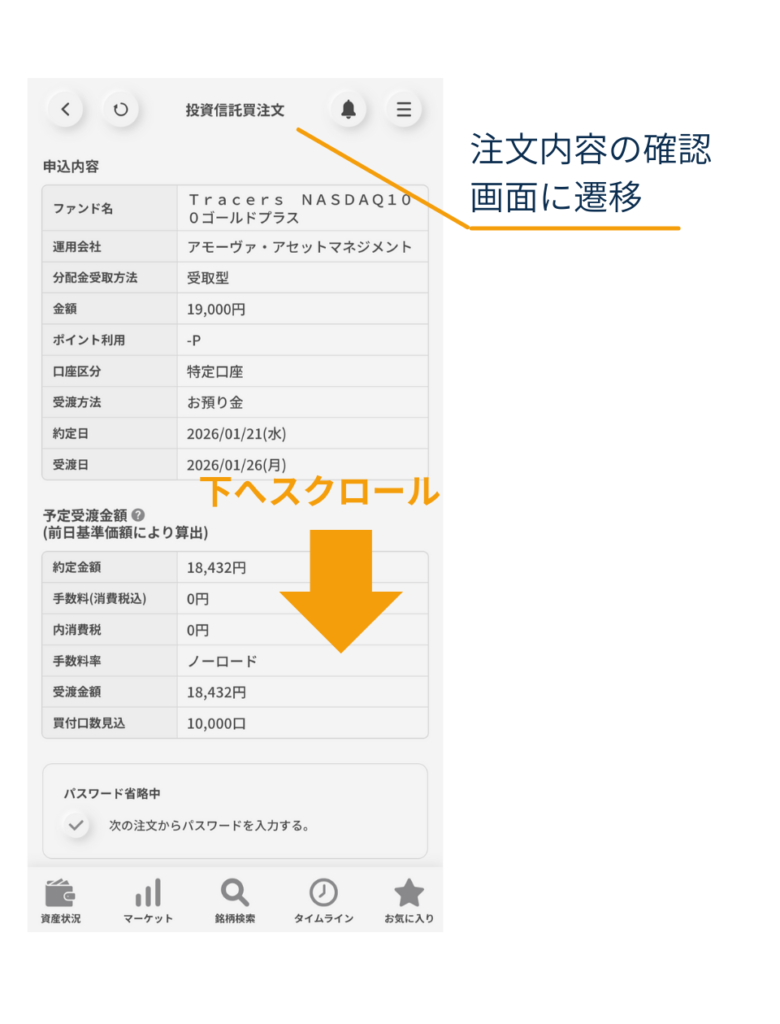
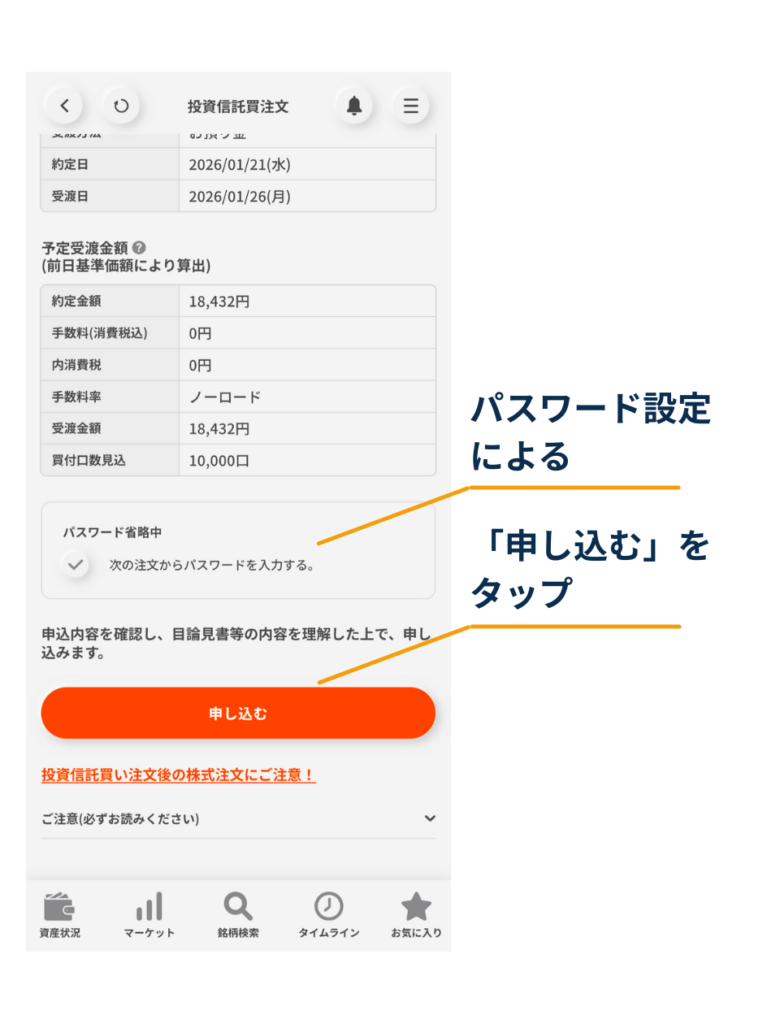
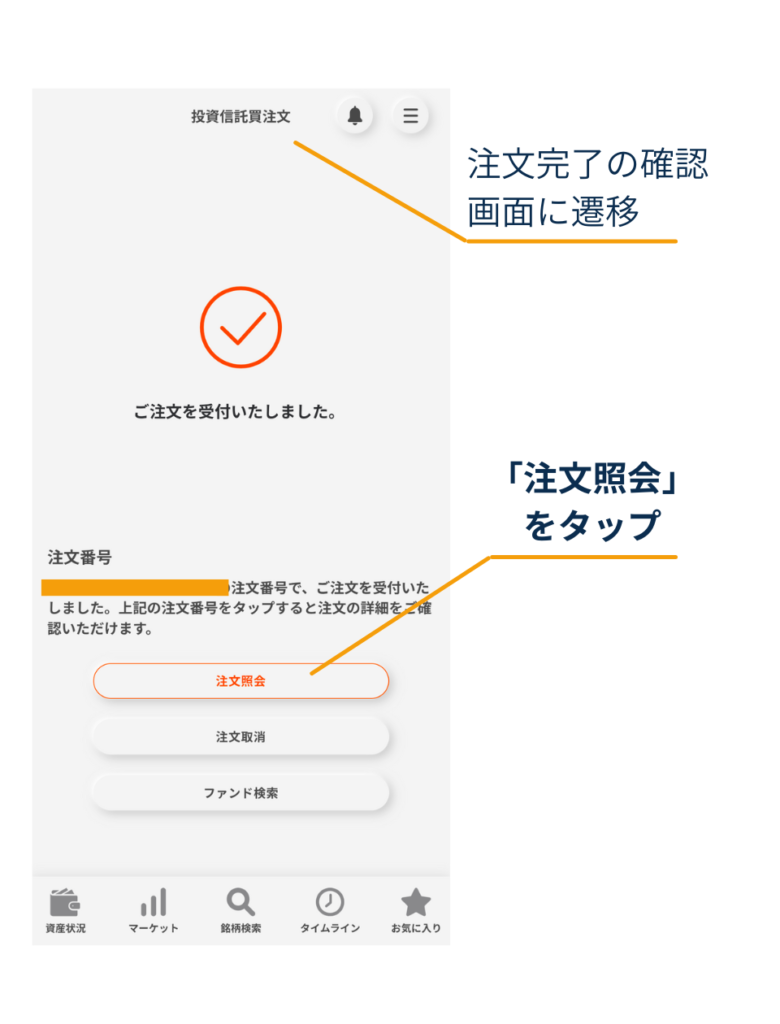
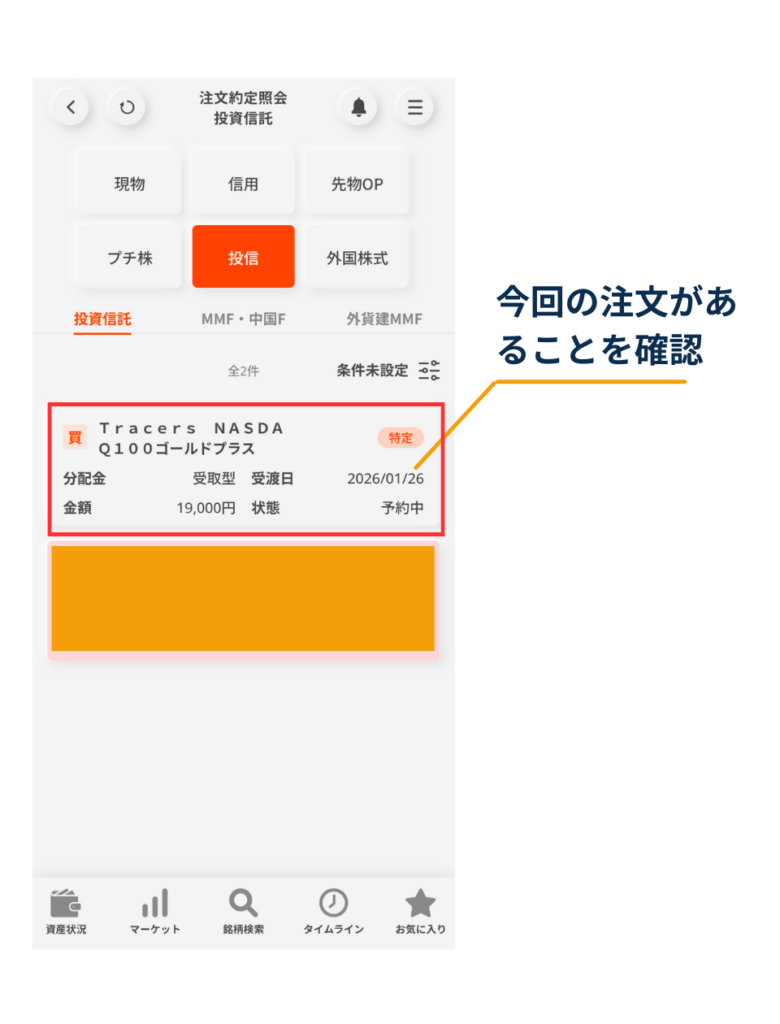
今回は「三菱UFJ eスマート証券」のアプリ画面を用いながら、投資信託を購入する手順を紹介します。
(買う前に決めるのはこれだけ)
- 分配金が出るタイプ?:一般型でも、商品によっては分配金が出ない(出にくい)ことがあります。
- 口座区分(NISA/特定)はどっち?:注文画面で選ぶので、買付前に決めておけばOK。
- 投信は約定に時間がかかる:注文直後に価格が決まらないので、反映にタイムラグがあるのは正常です。
では見ていきましょう。次の手順で進めば迷いません。
よくある質問(FAQ)
まとめ|違いと選び方
| 累投型(再投資) | 一般型(分配金受取) | |
|---|---|---|
| 分配金 | 普通分配金は、税金を引いた残りで買い増す | 普通分配金は、税金を引いた残りを現金で受け取る |
| 最低購入金額 | 100円以上 | 前営業日の基準価額以上の千円単位 |
| 入金 | 入金なし(買い増し) | 原則として決算日を含め5営業日目 |
| 向く場合 | 受け取らず、買い増していく | 現金で使う予定がある |
| 代用FXの担保 | できない | できる |
どちらのコースでも、課税口座では分配金から税金が先に引かれます。代用FXで投資信託を担保にするなら、買うときに一般型を選びます。
一般型で買ったあと、三菱UFJ eスマート証券FXで投資信託を証拠金代用に設定する手順は、こちらに書いています。
あわせて読みたい
【迷わない】三菱UFJ eスマート証券の代用設定方法|FX証拠金代用への振替手順
この記事では、「代用FXの設定がわかりにくい」「対象銘柄が反映されない」といった疑問を解消します。 三菱UFJ eスマート証券FXの代用FX(三菱UFJ eスマート証券の株式…
元税務署職員・FP2級。投資歴は10年以上で、インデックス投資と高配当株ETFを中心に運用しています。保有株を担保にする「代用FX」も、低いレバレッジで続けています。
このブログでは、投資商品や口座の選び方を税金の扱いまで含めて比べ、自分がどうしたかを書いています。運用実績は毎月公開しています。
▼ Xで最新の投資メモを見る
運用の気づきや更新情報を発信しています。
▼ 運用実績を見る
投資信託・ETFと代用FXの実績を毎月まとめています。
▼ 運営者プロフィール
筆者の投資歴や投資スタイルを紹介しています。
関連記事
-
特定口座の「源泉徴収なし」で、納税が遅れる分はいくら増える?利益額×確定月で試算
-
オルカン高配当を元税務署FPが買わない理由|払出型と成長型の違いと税金
-
DMM 株の手数料を無料化する方法|信用買い→品受で安く買うコツ
-
三菱UFJ eスマート証券 FXの代用FXの始め方|口座開設→代用設定→初回発注まで
-
楽天証券から株式を出庫(移管)する方法|手順・必要なもの・注意点
-
SBI証券から出庫(移管)する方法|最短手順・日数・できない時の対処
-
【迷わない】三菱UFJ eスマート証券の代用設定方法|FX証拠金代用への振替手順
-
【最短】三菱UFJ eスマート証券 FXの口座開設手順|必要なもの・開設後にやること