完全ガイド
ニチハイ10とは?日本の高配当10銘柄に等金額で投資する投信を、1478・1489と比較
当ページのリンクには広告が含まれています。
ニチハイ10(ニッセイ・S日本超大型高配当株式トップ10インデックスファンド(年4回決算型))は、日本の超大型株から配当利回りの高い10銘柄を選び、同じ金額ずつ投資する投資信託です。2026年10月6日に設定されました。
新しく設定されたニチハイ10が、高配当日本株ETFの1478・1489と何が違うかを知りたい人向けに、交付目論見書で確認した仕組みとコストを整理して比べます。元税務署職員・FP2級の私は、1478と1489を持っていて、ニチハイ10は見送りました。その理由も最後に書きます。
目次
ニチハイ10とは
| 項目 | 内容 |
|---|---|
| 運用会社 | ニッセイアセットマネジメント |
| 設定日 | 2026年10月6日 |
| 連動をめざす指数 | Solactive Japan Super Large Cap High Dividend 10 インデックス(配当込み) |
| 信託報酬(税込) | 年0.319%(税抜0.29%) |
| 購入時手数料・換金時手数料・信託財産留保額 | なし |
| 決算 | 年4回(2・5・8・11月の各15日)。初回は2027年2月15日 |
| NISA | 成長投資枠 |
出典:ニッセイアセットマネジメント 交付目論見書(2026年9月24日)
10銘柄の選び方|10社均等投資
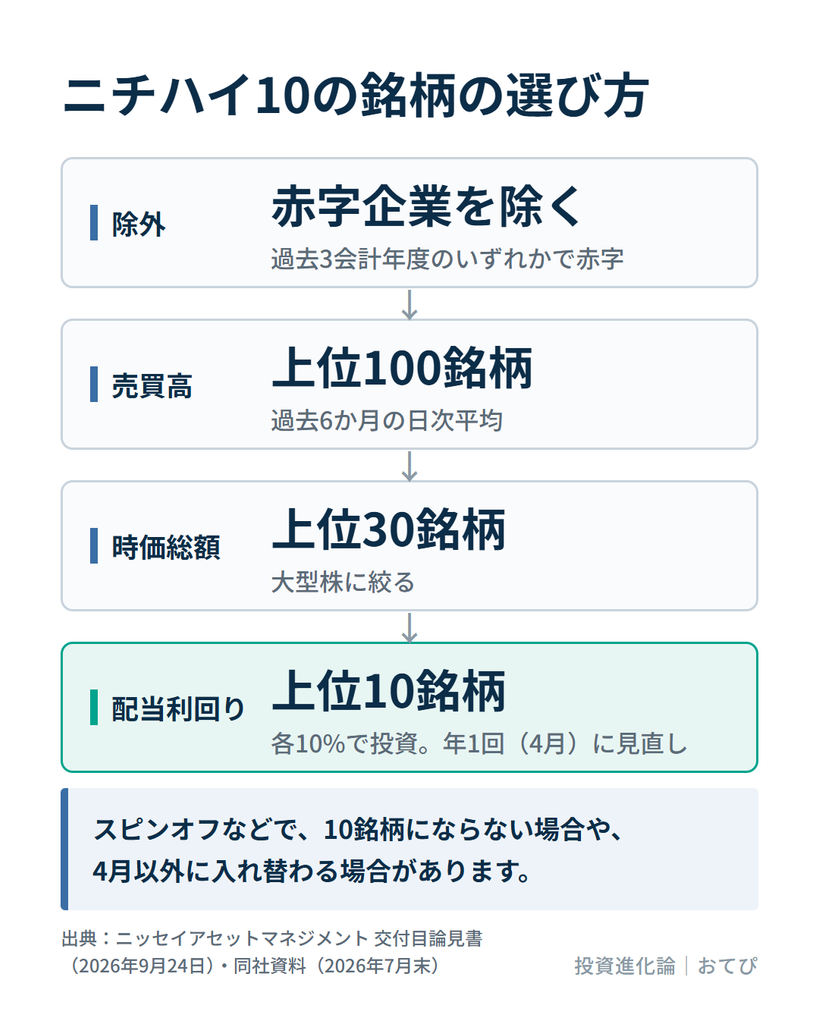
指数は、次の順で10銘柄を選びます。
- 日本の株式から、赤字企業を除く
- 流動性が高い(売買高の多い)銘柄に絞る
- そのなかから、時価総額の大きい銘柄を選ぶ
- 配当利回りの高い上位10銘柄を選ぶ
選んだ10銘柄には、等金額(各10%)で投資します。
ニッセイアセットマネジメントの資料では、売買高の上位100銘柄から時価総額の上位30銘柄に絞ったあとで、配当利回りの上位10銘柄を選ぶとされています。
高配当日本株ETFの1478・1489との違い
高配当日本株ETFの1478・1489と、並べて比べます。
| ニチハイ10 | 1478 | 1489 | |
|---|---|---|---|
| 種類 | 投資信託 | ETF | ETF |
| 連動する指数 | Solactive Japan Super Large Cap High Dividend 10 | MSCIジャパン高配当利回り指数 | 日経平均高配当株50指数 |
| 銘柄数 | 10 | 34(2026年10月14日) | 原則50 |
| 加重方法 | 等金額(各10%) | 時価総額加重 | 予想配当利回りと流動性を加味したウエート |
| 銘柄の見直し | 年1回(4月)。等金額に戻す | 年2回(5月・11月) | 年1回(6月) |
| 信託報酬(税込) | 年0.319% | 年0.209%程度 | 年0.308% |
| 決算 | 年4回 | 年2回(2月・8月) | 年4回(1・4・7・10月) |
出典:ニッセイアセットマネジメント 交付目論見書・資料、iシェアーズ(ブラックロック)1478の商品ページ、NEXT FUNDS 1489の商品ページ
ウエート(比率)の決め方は、3本で違います。
- 等金額:どの銘柄にも同じ金額を投資する。10銘柄なら、各10%になる。
- 時価総額加重:会社の規模(時価総額)が大きいほど、比率が大きくなる。
- 1489:予想配当利回りと流動性を加味してウエートを決める。
1478と1489それぞれの特徴と、組み合わせる割合の考え方は、こちらに書いています。
10銘柄に集中したときの特徴
1銘柄の値動きが、ファンド全体に出やすい
10銘柄に各10%なので、1銘柄の値動きがファンド全体に反映されやすくなります。仮に比率10%の銘柄が20%下がり、ほかの銘柄が動かなければ、ファンド全体は約2%下がります(仮定の計算例です)。
組入銘柄数を10銘柄程度に抑えるため、より多数の銘柄に分散投資するファンドに比べて基準価額の変動が大きくなる場合があります。
1489(原則50銘柄)と1478(34銘柄)は、ニチハイ10に比べると銘柄数が多く、2026年9月末の最大の銘柄でも1489が4.8%、1478が5.58%です。
業種が偏りやすい
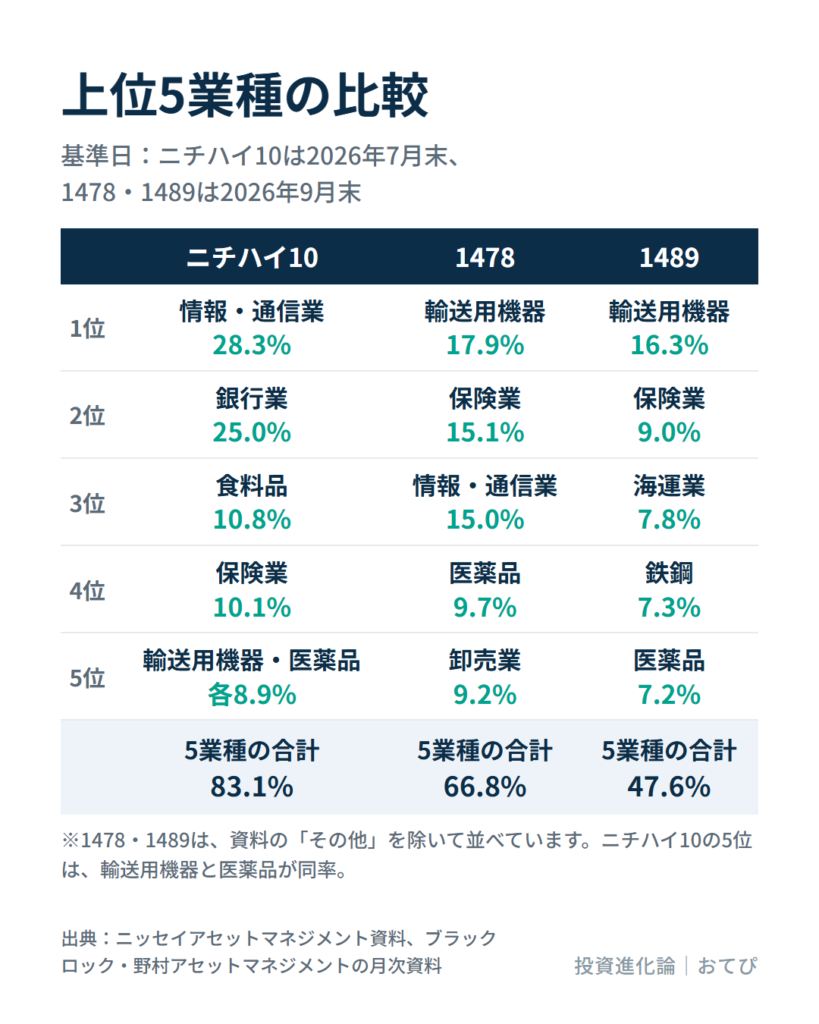
ニチハイ10の指数の業種別構成比(2026年7月末)は、情報・通信業が28.3%、銀行業が25.0%です。この2つで5割を超えています。
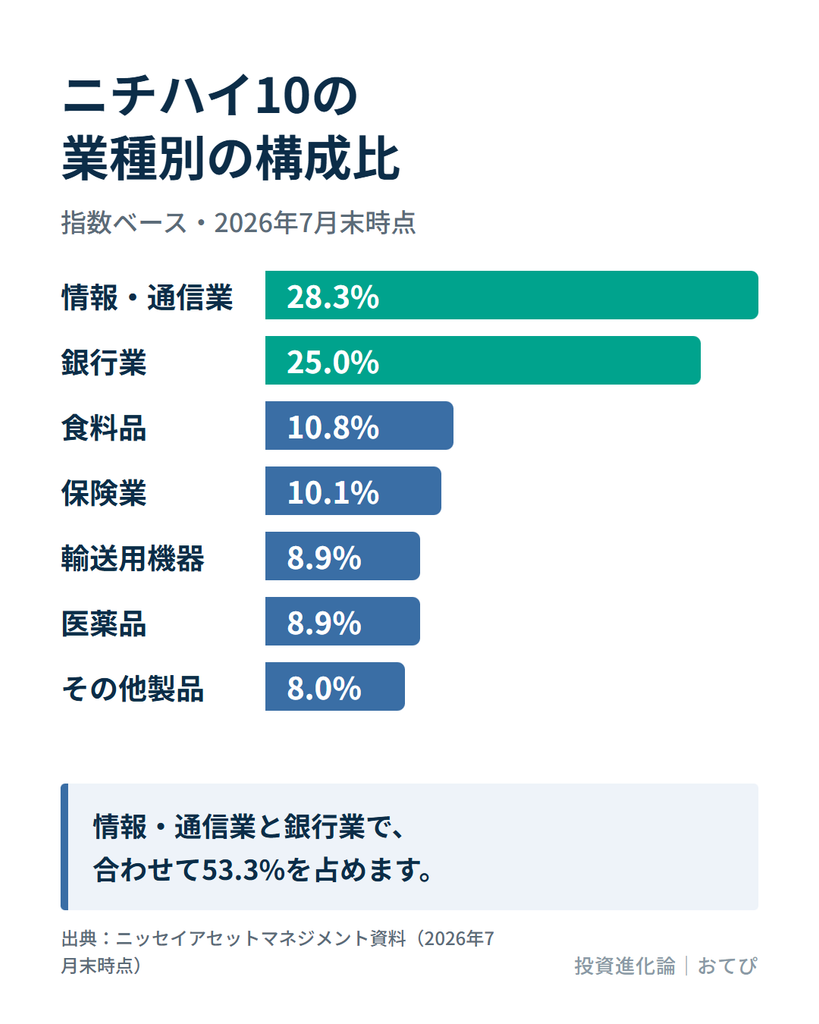
1478・1489の上位5業種と並べると、上位5業種の合計は、ニチハイ10が83.1%、1478が66.8%、1489が47.6%です。(ニチハイ10は2026年7月末、1478・1489は2026年9月末の数字で、基準日がそろっていません。)
等金額に戻すのは年1回(4月)だけ
年1回(4月)に構成銘柄を見直し、等金額となるよう構成比率を調整(リバランス)します。
等金額に戻すということは、値上がりして比率が大きくなった銘柄を売り、値下がりして小さくなった銘柄を買い足す方向の調整です。
ただし、戻すのは年1回です。それ以外の時期は、値動きによって比率がずれます。2026年7月末の指数では、上位の銘柄が12%台、いちばん小さい銘柄は8.0%でした。
注意したい点
- 赤字企業を除くのは、銘柄を選ぶ時点のルールです。その後の減配や株価の下落を防ぐものではありません。
- 元本は保証されません。株価が下がると、ファンドの値段(基準価額)が下がり、元本割れすることがあります。
- 分配金はファンドの資産から支払われるので、支払われた分だけ基準価額は下がります。
- スピンオフ(会社の分離・独立)などがあると、10銘柄にならない場合や、4月以外にも銘柄が入れ替わる場合があります。
- 分配金の支払いと金額は保証されません。分配を行わないこともあります。
筆者の判断:ニチハイ10を見送る理由
先に前提を書いておきます。ここで考えているのは、「1478と1489を持ち、DMM.com証券で代用FXをしている筆者が、ニチハイ10を買うか」です。代用FXをしない人や、高配当ETFを持っていない人とは前提が違います。
仕組みは、1478や1489よりも魅力的な可能性がある
30銘柄から10銘柄を選び、各10%を持つ仕組みは、大型銘柄のうち割安になった銘柄を持ち、年1回、自動で等金額に戻される点で、1478や1489よりも魅力的な可能性があると思っています。
ただし、配当が増えても配当利回りは上がります。利回りが高いことが、割安を意味するとは限らないことには注意が必要です。
それでも見送る:代用FXの担保にETFが必要だから
私はDMM.com証券で代用FX(DMM FXの株券担保サービス)をしています。DMM FXの株券担保サービスは、国内の金融商品取引所に上場している株式・ETFなどが対象で、ニチハイ10は取引所に上場していない投資信託なので、この担保には使えません。よって、筆者としては見送りとしています。ただし、同指数に連動するETFが登場した際には再度検討の余地はあると考えています。
代用FXの仕組みと始め方は、こちらに書いています。
あわせて読みたい

代用FXまとめ|株式を担保にFXができる仕組み・始め方・リスクを順番に整理
代用FXは、保有している株式を証拠金の代わりにして、FXの取引ができる仕組みです。現金を入金しなくても始められます。 私は元税務署職員・FP2級で、保有している株式…
よくある質問
まとめ
- ニチハイ10は、日本の超大型株から配当利回りの高い10銘柄を選び、各10%で投資する投資信託。信託報酬(税込)は年0.319%、NISAは成長投資枠。
- ニチハイ10は銘柄数が少なく(1478は34銘柄、1489は原則50銘柄)、1銘柄の値動きがファンド全体に出やすい。業種は情報・通信と銀行で5割を超える。
- 等金額に戻すのは年1回(4月)だけ。それ以外の時期は、値動きで比率がずれる。
- 私は、仕組みが1478や1489よりも魅力的な可能性があると思う一方、DMM.com証券の代用FXの担保にはETFが必要なので、ニチハイ10は見送る。
元税務署職員・FP2級。投資歴は10年以上で、インデックス投資と高配当株ETFを中心に運用しています。保有株を担保にする「代用FX」も、低いレバレッジで続けています。
このブログでは、投資商品や口座の選び方を税金の扱いまで含めて比べ、自分がどうしたかを書いています。運用実績は毎月公開しています。
▼ Xで最新の投資メモを見る
運用の気づきや更新情報を発信しています。
▼ 運用実績を見る
投資信託・ETFと代用FXの実績を毎月まとめています。
▼ 運営者プロフィール
筆者の投資歴や投資スタイルを紹介しています。
関連記事
-
2529(NEXT FUNDS 野村株主還元70)とは?銘柄の選び方と1489・1478との違い
-
1494(One ETF 高配当日本株)とは?配当貴族指数の中身と1489・1478との違い
-
オルカン高配当を元税務署FPが買わない理由|払出型と成長型の違いと税金
-
541Aとは?高配当ETFの特徴を1478・1489と比較してわかりやすく解説
-
インベスコ「世界のベスト」全8種類の違い|NISA対象・為替ヘッジ・分配金の税金
-
1478と1489を1:1で持つ理由|元税務署職員・FP2級の保有と割合の比較
-
日本株の高配当ETFはどれを選ぶ?6本の中身と業種の偏りを比べる
-
代用FXにおける株式の選び方とおすすめ銘柄