完全ガイド
S&P500一択でいいのか|日経平均が上回った3年と、10年の差
当ページのリンクには広告が含まれています。
S&P500とオルカンが定番になりました。日本株(日経平均)は、S&P500に負けているのでしょうか。直近3年の成績を見ると、日経平均がS&P500を上回っています。一方で、10年で見ると、S&P500のほうが大きく上回っています。5年の一括は、起点の月によって順位が入れ替わります。
この記事では、日経平均とS&P500を、一括と積み立てで円建てで比べ、毎年1回リバランスした場合も計算しました。筆者は元税務署職員・FP2級で、投資信託・ETFの運用実績を毎月公開しています。
✅ この記事でわかること
- 日経平均とS&P500(円建て)の、1年・2年・3年・5年・10年のリターン
- 積立を始めた時期によって、どちらが上回るか
- 日経平均とS&P500を半分ずつ積み立てて、毎年1回戻した場合の結果
目次
結論|勝つ側は、期間で入れ替わる
直近3年は日経平均、10年はS&P500が上回っています。5年の一括は、起点の月で順位が入れ替わります。積立では、2019年10月以降に始めた場合に、日経平均が上回っています。
| 見る期間 | 上回った側 |
|---|---|
| 直近1年・2年・3年 | 日経平均 |
| 直近5年(一括) | S&P500(2021年9月末起点)。起点の月を変えると入れ替わる |
| 直近10年 | S&P500(円建て) |
| 積立(2019年10月以降に開始) | 日経平均(境目付近は差が小さい) |
| 積立(2019年9月以前に開始) | S&P500(円建て) |
- 2026年9月末までを見ています。「直近n年」は、n年前の9月末から2026年9月末までです。
- S&P500は、指数にドル円を掛けて円に直しています。
- 配当・税金・信託報酬は含みません(価格の動きだけです)。
- 日経平均とS&P500は月末の終値(Yahoo Finance)、ドル円は米連邦準備制度が公表する月末の値(FRED)です。
- 過去の数字であり、将来の成績を約束するものではありません。
10年ではS&P500が上です。ただし、直近3年は日経平均が上で、5年の一括は起点の月で入れ替わります。
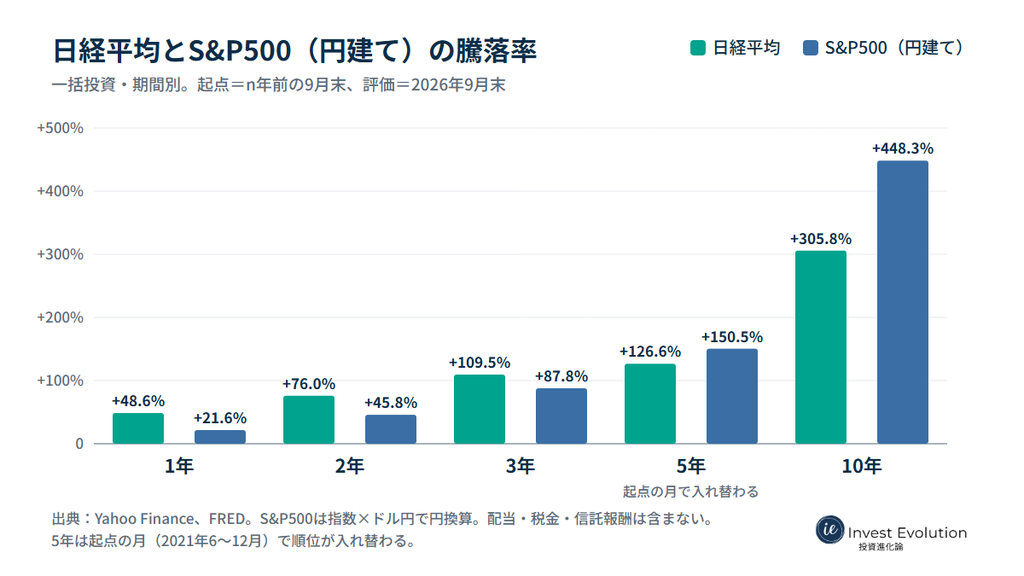
一括で見ると、直近3年は日経平均が上、10年はS&P500が上
n年前の9月末に一括で投資し、2026年9月末まで持った場合の騰落率で、期間ごとに比べます。
直近1〜3年は、日経平均がS&P500を上回っている
| 期間 | 日経平均 | S&P500(円建て) |
|---|---|---|
| 直近1年 | +48.6% | +21.6% |
| 直近2年 | +76.0% | +45.8% |
| 直近3年 | +109.5% | +87.8% |
直近3年で、日経平均は約2.1倍、S&P500(円建て)は約1.9倍になりました。起点を2023年6月から12月まで変えても、日経平均が上でした。
5年は起点の月で入れ替わり、10年ではS&P500が上回る
3年から5年へ期間を伸ばすと、日経平均の優位はなくなり、5年では順位が安定しません。10年ではS&P500が上です。
| 期間 | 日経平均 | S&P500(円建て) |
|---|---|---|
| 直近5年 | +126.6% | +150.5% |
| 直近10年 | +305.8% | +448.3% |
5年は、2021年9月末を起点にするとS&P500が上です。ただし、起点を2021年6月から12月まで変えると、S&P500が上になるのは4通り(6〜9月)、日経平均が上になるのは3通り(10〜12月)で、順位が安定しません。
10年では、S&P500(円建て)は約5.5倍、日経平均は約4.1倍です。起点を2016年6月から12月まで変えても、S&P500が上でした。日本株が大きく上回っているのは、直近の1〜3年です。
積立で見ると、2019年10月以降の開始なら日経平均が上
積立は、開始した月の月末から、2026年8月末まで毎月1万円を買い、2026年9月末の値で評価した結果です。下の表は各年の1月に開始した場合、その後の分かれ目の説明は開始月ごとに見ています。一括の起点(n年前の9月末)とは別です。
評価額と、元本に対する損益率(カッコ内)です。
| 積立を始めた時期 | 元本 | 日経平均 | S&P500(円建て) |
|---|---|---|---|
| 2010年1月 | 200万円(200回) | 733.8万円(+266.9%) | 1,012.5万円(+406.3%) |
| 2015年1月 | 140万円(140回) | 369.5万円(+163.9%) | 432.5万円(+208.9%) |
| 2018年1月 | 104万円(104回) | 240.9万円(+131.6%) | 258.7万円(+148.8%) |
| 2020年1月 | 80万円(80回) | 168.0万円(+110.0%) | 165.6万円(+107.0%) |
| 2021年1月 | 68万円(68回) | 132.4万円(+94.7%) | 123.0万円(+80.9%) |
| 2022年1月 | 56万円(56回) | 104.3万円(+86.3%) | 92.2万円(+64.6%) |
| 2023年1月 | 44万円(44回) | 74.8万円(+69.9%) | 65.2万円(+48.1%) |
月ごとに見ると、2019年10月以降に始めた積立では、そこから現在まで日経平均が上回っています。2019年10月の差は0.6ポイントで、2019年9月以前に始めた積立は、S&P500が上です。境目付近は差が小さく、評価日を変えると境目も動きます。
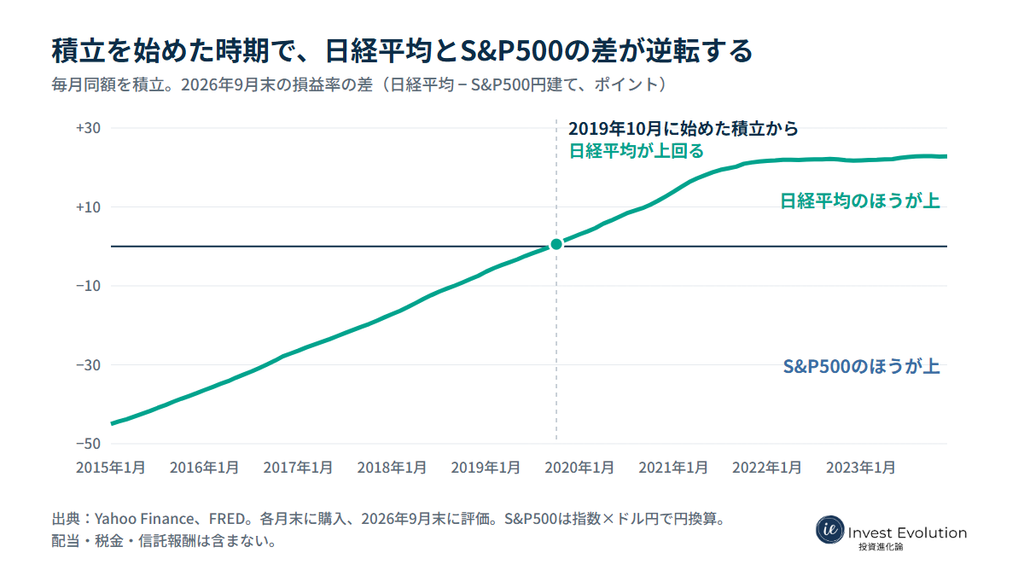
1997年1月から2025年5月までの積立開始月341通り(2026年8月末までに16回以上買える開始月)のうち、現在まで日経平均が上回るのは、2019年10月から2025年5月までの68通り(約20%)です。1997年1月から2019年9月までに始めた積立は、すべてS&P500が上回っています。
積立は、毎月の購入価格が平均されるため、一括とは順位が変わることがあります。5年は、一括では起点の月で入れ替わりましたが、積立(2021年9月末から60回)では日経平均が+89.4%、S&P500が+69.2%で、起点を2021年6月から12月に変えても、日経平均が上でした。
積立の分かれ目(2019年10月)で、何が起きているか
分かれ目にあたる、2019年10月に積立を始めた場合の価格の動きを見ます。2019年9月末(積立を始める直前)の価格を100として、月末の価格を並べます。積立の最初の購入は、2019年10月末です。
| 時点 | 日経平均 | S&P500(円建て) |
|---|---|---|
| 2019年9月末 | 100 | 100 |
| 2019年10月末(最初の購入) | 105 | 102 |
| 2020年3月末 | 87 | 86 |
| 2020年9月末 | 107 | 110 |
| 2021年9月末 | 135 | 149 |
| 2022年9月末 | 119 | 161 |
| 2023年9月末 | 146 | 199 |
| 2024年9月末 | 174 | 257 |
| 2025年9月末 | 207 | 308 |
| 2026年9月末 | 307 | 374 |
一括なら、2019年9月末から2026年9月末までで、日経平均は+206.8%、S&P500(円建て)は+273.9%です。2019年10月末から毎月買う積立(83回)では、日経平均が+112.8%、S&P500が+112.2%で、ほぼ同じになります。
S&P500は、2020年3月末に一度下がったあと、2021年9月末(149)、2022年9月末(161)と、日経平均より早く高い水準に上がったため、積立で後から買う価格は高くなっています。日経平均は、2022年9月末(119)まで低い水準にとどまり、2024年9月末から2026年9月末で174から307へ上がっています。価格が低い期間に買った口数の評価額が、直近の上昇で大きく増えました。
| 項目 | 日経平均 | S&P500(円建て) |
|---|---|---|
| 積立の平均買付価格(2019年9月末の価格を100とした値) | 約144 | 約176 |
| 2026年9月末の価格(同) | 約307 | 約374 |
| 2026年9月末の価格に対する、平均買付価格の割合 | 約47% | 約47% |
最終価格に対する平均買付価格の割合が、どちらも約47%で同じため、積立の損益率がほぼ同じになります。
この仕組みは、日経平均が有利という意味ではありません。値動きの形によって、積立と一括の差が変わります。先に大きく上がった指数は、積立では後から高い価格で買うことになります。
どちらか当てるのではなく、両方持って年1回戻した場合
どちらが上回るかは、期間によって変わります。そこで、日経平均とS&P500(円建て)に毎月の金額を半分ずつ積み立て、毎年12月末に、値動きでずれた配分を50:50に戻す(リバランスする)場合を計算しました(NISAで、売却しても課税されないと仮定)。
スクロールできます
| 積立を始めた時期 | 日経平均のみ | S&P500のみ | 50:50(戻さない) | 50:50(年1回戻す) |
|---|---|---|---|---|
| 2010年1月 | +266.9% | +406.3% | +336.6% | +337.6% |
| 2013年1月 | +192.8% | +261.2% | +227.0% | +229.6% |
| 2015年1月 | +163.9% | +208.9% | +186.4% | +188.8% |
| 2018年1月 | +131.6% | +148.8% | +140.2% | +142.2% |
| 2020年1月 | +110.0% | +107.0% | +108.5% | +110.0% |
| 2021年1月 | +94.7% | +80.9% | +87.8% | +88.6% |
| 2022年1月 | +86.3% | +64.6% | +75.5% | +76.1% |
| 2023年1月 | +69.9% | +48.1% | +59.0% | +59.4% |
- この計算は、売買コストを考えず、12月末に50:50へ戻すと決めた単純な例です。
- 今回の期間の結果であり、将来の成績を約束するものではありません。
50:50を戻さない場合は、どの開始時期でも、日経平均のみとS&P500のみの間に収まっています。年1回戻した場合と戻さない場合の差は、表の8通りで0.4〜2.6ポイントで、どれもプラスでした。差は大きくないため課税口座であれば税負担が大きくなるためリバランスしない、又はノーセルリバランス(売らずに積立の配分で調整すること)を考えた方が良いかもしれません。
2021年1月から毎月1万円を積み立てた例では、元本68万円が、日経平均のみで132.4万円、S&P500のみで123.0万円、50:50を戻さない場合で127.7万円、年1回戻した場合で128.3万円です。
日経平均とS&P500以外も含めたリバランスの考え方(頻度・乖離率)は、こちらに書いています。
この比較の限界
- 価格の動きだけで比べています:配当・信託報酬・税金は含みません。配当を含めても順位が変わらないかは、確かめていません。
- 起点の月で数字が変わります:5年の一括は、起点を1か月ずらすだけで順位が入れ替わりました。3年と10年は、ずらしても変わりませんでした。
- S&P500は円に直しています:円建ての成績には、円安の効果が含まれます(ドル建てとの比較は、下のQ&Aに書いています)。
- 日経平均は、東証プライム市場の225銘柄の株価を平均した指数です:TOPIX(時価総額で重みを付ける指数)とは動きが違います。
- 実際の投資信託・ETFは、信託報酬や為替ヘッジの有無で、指数と差が出ます。
- 過去の成績は、将来を約束しません。
S&P500をドル建てで比べると、結果は変わりますか?
S&P500のドル建ての騰落率は、直近3年で+78.4%、5年で+77.6%、10年で+252.9%です。円建て(+87.8%・+150.5%・+448.3%)より小さくなります。円安の分が、円建ての成績に上乗せされているためです。ドル建てのS&P500と円建ての日経平均は通貨が違うので、並べて比べることはできません。日本の投資家が受け取るのは円なので、この記事は円建てで比べています。
筆者の場合
筆者は投資信託・ETFを次のように保有しています。(2026年9月末時点)
- コア(インデックス) 60.91%:オルカン・ニッセイ外国株・1550
- コア(高配当ETF) 24.13%:1478・1489・399A
- サテライト(コアの周りに置く、攻めの資産) 14.96%:316A・521A
海外株はインデックスで、日本株は高配当ETF(1478・1489)で持っています。
筆者は元々配分を決めていて、毎年リバランスを実践しています。どれが優秀かは、年によって異なり、想定もできないと判断しているためです。
筆者の運用実績は、毎月こちらで公開しています。
筆者が持っている1478・1489を含む、日本株の高配当ETFの比較は、こちらに書いています。
まとめ|勝つ側は期間で変わる
- 日経平均とS&P500(円建て)は、直近3年は日経平均が、10年はS&P500が上回っています。5年の一括は、起点の月で入れ替わります。
- 積立では、2019年10月以降に始めた場合は日経平均が、それより前に始めた場合はS&P500が上回っています。
- 半分ずつ積み立てて年1回戻した場合は、今回の期間では、戻さない場合より0.4〜2.6ポイント(表の8通り)上回りました。差は大きくありません。
元税務署職員・FP2級。投資歴は10年以上で、インデックス投資と高配当株ETFを中心に運用しています。保有株を担保にする「代用FX」も、低いレバレッジで続けています。
このブログでは、投資商品や口座の選び方を税金の扱いまで含めて比べ、自分がどうしたかを書いています。運用実績は毎月公開しています。
▼ Xで最新の投資メモを見る
運用の気づきや更新情報を発信しています。
▼ 運用実績を見る
投資信託・ETFと代用FXの実績を毎月まとめています。
▼ 運営者プロフィール
筆者の投資歴や投資スタイルを紹介しています。