完全ガイド
auAMトリプル・NASDAQ100(為替ヘッジ無し)とは?仕組み・費用・現金との組み合わせ方
当ページのリンクには広告が含まれています。
auアセットマネジメントの「auAMトリプル・NASDAQ100(為替ヘッジ無し)」が、2026年10月15日に設定される予定です。NASDAQ100指数の日々の値動きに対して、概ね3倍程度の値動きをめざす投資信託です。
この記事では、目論見書をもとに、商品の仕組み・費用・注意点を整理します。あわせて、3倍型を現金と組み合わせて実質の倍率を変える考え方と、リバランスにかかる税金を、仮定の数字で説明します。
筆者(元税務署職員・FP2級)は、この商品を買いません。代用FXでレバレッジをかけていて、メインで使っているDMM.com証券では、投資信託を担保にできないためです。
✅ この記事でわかること
- auAMトリプル・NASDAQ100の仕組みと費用
- 3倍型の注意点(日々3倍であること・金利負担)
- 現金と組み合わせたときの実質の倍率
- 国内の3倍NASDAQ100の投資信託2本の違い
- リバランスにかかる税金
- サテライトで持つときの考え方
目次
auAMトリプル・NASDAQ100(為替ヘッジ無し)とは
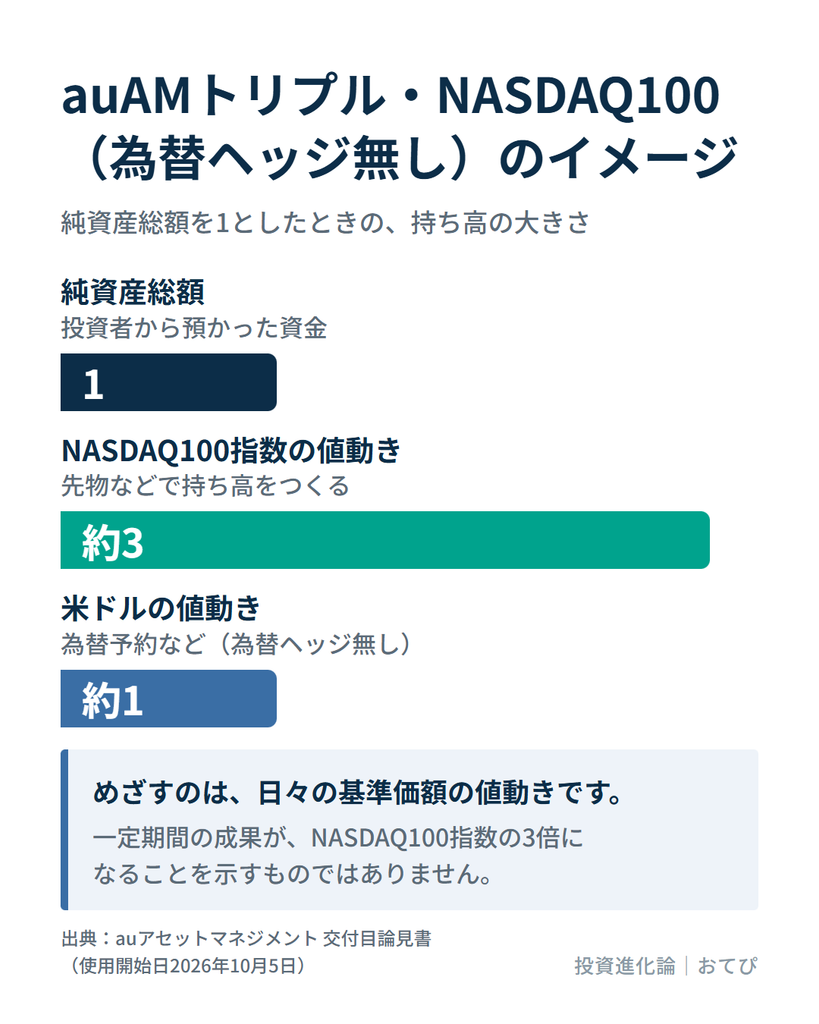
NASDAQ100指数(米ドルベース)の日々の値動きに対して、概ね3倍程度の値動きをめざす、レバレッジ型の投資信託です。為替は、米ドルの対円為替レートに概ね1倍程度の持ち高を持ちます(為替ヘッジ無し)。
運用は、マザーファンド(実際の運用を行う別のファンド)を通じて、株価指数先物(決めた日に決めた価格で売買する約束)、ETF、債券、為替予約などで行います。純資産総額の3倍程度のNASDAQ100の値動きと、純資産総額程度の米ドルの値動きを受けるように、持ち高をつくります。
| 項目 | 内容 |
|---|---|
| 設定日 | 2026年10月15日(予定) |
| 購入の申込期間 | 当初申込:2026年10月5日〜10月14日(1万口=1万円)/継続申込:2026年10月15日〜2028年1月13日 |
| 信託報酬(税込) | 年0.4334%(税抜0.394%) |
| 購入時手数料(税込) | 上限2.2%(税抜2.0%)。販売会社が定める |
| 信託財産留保額 | なし |
| その他の費用 | 監査報酬、先物取引等に要する費用、組み入れるETFの費用などが、信託財産から支払われる |
| 決算 | 年1回(10月14日) |
| 信託期間 | 無期限 |
| NISA | 対象外 |
| 換金代金の受け取り | 換金申込日から数えて5営業日目から |
出典:auアセットマネジメント「auAMトリプル・NASDAQ100為替ヘッジ無し」交付目論見書(使用開始日2026年10月5日)。
NISAの対象外なので、購入は特定口座などの課税口座になります。
3倍になるのは日々の値動きで、期間を通じた値動きではない
この商品がめざすのは、1日ごとの値動きの3倍です。数日から数か月の期間で見たときに、指数の変動率の3倍になるとは限りません。目論見書にも、次の注意書きがあります。
複数日にわたる運用成果は、NASDAQ100指数(米ドルベース)の変動率の3倍および為替レートの変動率の単純な合成値とは異なる場合があります。
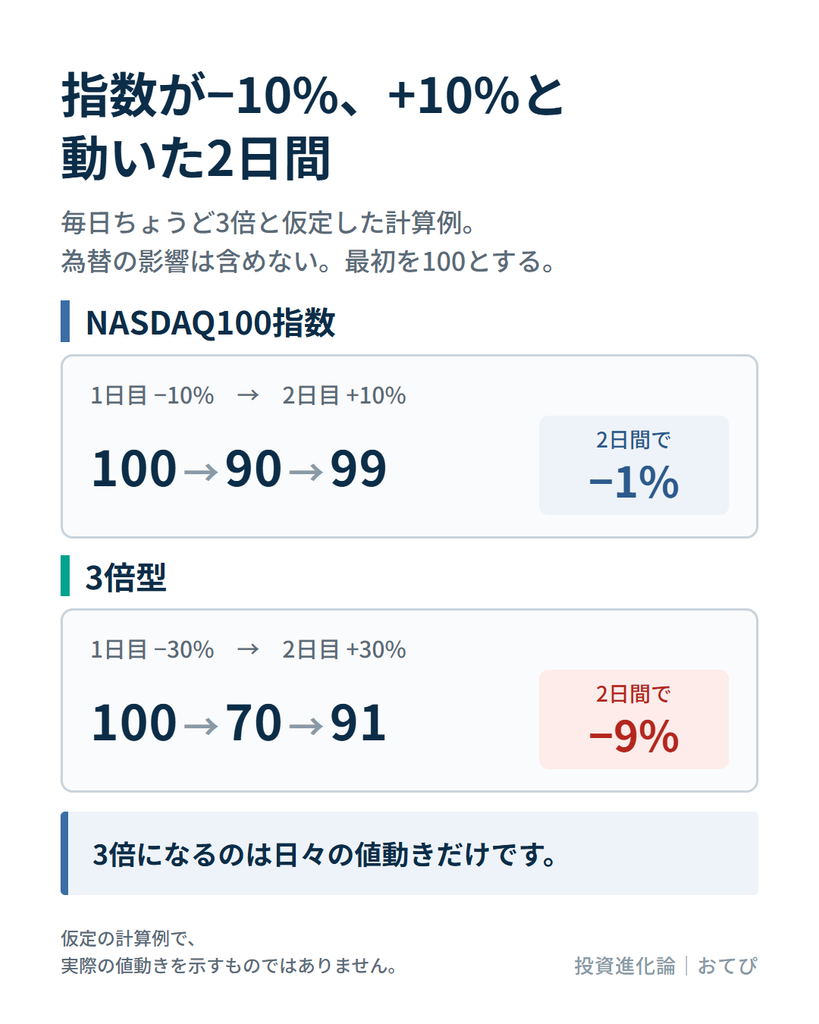
毎日ちょうど3倍になると仮定して、2日間の値動きを計算します(為替の影響は含めません)。
| 1日目 | 2日目 | 2日間の通算 | |
|---|---|---|---|
| 例1:指数 | −10% | +10% | −1% |
| 例1:3倍型 | −30% | +30% | −9% |
| 例2:指数 | +10% | +10% | +21% |
| 例2:3倍型 | +30% | +30% | +69% |
計算は、次のとおりです。
- 例1の指数:100→90→99(−1%)
- 例1の3倍型:100→70→91(−9%)
- 例2の指数:100→110→121(+21%)
- 例2の3倍型:100→130→169(+69%)
例1のように、指数が上下に動くと、通算では3倍型のほうが大きく下がります。例2のように上昇が続くと、通算では指数の3倍(63%)を上回ります。
え、3倍ということは、指数が1年で20%上がったら、60%上がるんじゃないの?
1日ごとに3倍になるため、1年間で見ても、60%になるとは限りません。上下を繰り返した年は60%を下回ることがあり、上昇が続いた年は上回ることがあります。
長く持つと、金利負担が累積する
3倍型は、先物を使って、純資産の3倍の持ち高をつくります。目論見書には、次の記載があります。
マザーファンドを通じてレバレッジ運用を行うにあたり先物取引を利用するため、借入金利に相当する負担があります。そのため、長期に保有する場合、金利負担が累積されます。
この負担は、信託報酬(年0.4334%)の表にはなく、金額の目安も示されていません。長く持つほど、指数の値動きとは別に、基準価額に影響する負担があります。
現金と組み合わせると、実質の倍率を変えられる
3倍型だけで持つと、NASDAQ100に対する倍率は3倍です。現金と組み合わせると、資産全体での倍率を下げられます。倍率は、「3倍型の割合×3」で決まります。
| 3倍型:現金 | 3倍型の割合 | 全体の実質倍率 |
|---|---|---|
| 1:3 | 25% | 0.75倍 |
| 1:2 | 約33% | 1倍 |
| 1:1 | 50% | 1.5倍 |
| 3:1 | 75% | 2.25倍 |
| 3倍型のみ | 100% | 3倍 |
日々のNASDAQ100の値動きに対する倍率です(期間を通じた倍率ではなく、金利負担も含みません)。現金は値動きしないものとして計算しています。為替(米ドル)への持ち高は、3倍型の割合×1倍で、別に動きます。
たとえば1:1(1.5倍)にするなら、100万円を3倍型に、100万円を現金で持ちます。何倍にするかは、投資に回せる金額と、下落したときに耐えられる大きさで決めるようにしましょう。
割合を決めたら、あとは放っておいていいの?
この割合は値動きでずれます。1:1で始めたあと、次のようになります。
- 3倍型が50%上がると、3倍型150万円・現金100万円で、割合は60%です。実質の倍率は、150万円×3÷250万円=1.8倍に上がります。
- 3倍型が30%下がると、3倍型70万円・現金100万円で、割合は約41%です。実質の倍率は、70万円×3÷170万円=約1.24倍に下がります。
決めた割合に戻す作業が、リバランスです。頻度の決まりはなく、年に1〜2回行う方法や、割合が一定以上ずれたときに行う方法があります。リバランスの頻度と方法は、こちらに書いています。
国内の3倍NASDAQ100の投資信託を並べる
目論見書を確認できた、国内の日次3倍のNASDAQ100連動の投資信託は、次の2本です。
| 項目 | auAMトリプル・NASDAQ100(為替ヘッジ無し) | 大和アセット NASDAQ100 3倍ブル |
|---|---|---|
| 為替 | ヘッジ無し(米ドルに概ね1倍) | ヘッジあり |
| 連動する指数 | NASDAQ100指数(米ドルベース) | NASDAQ100指数(配当込み、米ドルベース) |
| 仕組み | マザーファンド経由で、株価指数先物・ETF・債券・為替予約などを活用 | 連動債券(スワップ取引)・株価指数先物・円建て債券 |
| 信託報酬(税込) | 年0.4334% | 年1.22375%。連動債券の費用(年0.30%程度)を含めた概算は、年1.52375%以下 |
| 購入時手数料(税込・上限) | 2.2% | 3.3% |
| 信託財産留保額 | なし | なし |
| 決算 | 年1回(10月14日) | 年1回(10月22日) |
| 設定日 | 2026年10月15日(予定) | 2020年10月23日 |
| 信託期間 | 無期限 | 2029年10月22日まで |
| NISA | 対象外 | 対象外 |
出典:各社の交付目論見書(auアセットマネジメント=使用開始日2026年10月5日、大和アセットマネジメント=使用開始日2026年7月16日)。
違いは、主に3つです。
為替:auAMは、米ドルの為替変動を受けます。大和アセットは、為替ヘッジを行います。為替ヘッジには、日本円の金利が米ドルの金利より低いとき、金利差相当分のコストがかかります。
仕組み:大和アセットは連動債券を使っています。連動債券を使う場合、発行体やスワップの相手方に債務不履行などが起きると、指数の3倍程度の成果が得られず、予想外の損失を被る可能性があります。
費用と期間:信託報酬の水準、購入時手数料の上限、信託期間が違います。大和アセットは信託期間が2029年10月22日までとなっています。ちなみに2022年の年間収益率は−80.3%でした。
どちらも信託報酬のほかに費用がかかる場合があり、表の数字だけでは総コストを比べられません。
NASDAQ100に連動する商品で、金も組み入れているものもあります。仕組みなどはこちらで整理しています。
リバランスで3倍型を売って利益が出ると、税金がかかる
この商品はNISAの対象外です。特定口座などの課税口座で持つため、売って利益が出ると、利益に20.315%(所得税・復興特別所得税15.315%、住民税5%)の税金がかかります。リバランスで3倍型を売るときも同じです。
次の仮定で、リバランスの方法ごとに税金を計算します。
- 特定口座(源泉徴収あり)で持つ。
- 売買の手数料は考えない。
- 1:1(3倍型100万円・現金100万円)で始める。3倍型は100万円で1回に買った。
3倍型が50%上がって150万円になった場合
全体は250万円です。1:1に戻すには、125万円ずつにします。
- 3倍型を25万円売って、現金にする。売った25万円のうち、利益にあたる分は、25万円×(50万円÷150万円)=約8.3万円です。税金は、約8.3万円×20.315%=約1.7万円になります。
- 売らずに、新規資金50万円を現金側に足して、150万円ずつにする。売却がないため、税金はかかりません。
3倍型が30%下がって70万円になった場合
全体は170万円です。85万円ずつにするため、現金15万円を3倍型の購入に回します。売却がないため、税金はかかりません。
| 状況 | 調整の方法 | 売却 | 税金 |
|---|---|---|---|
| 3倍型が50%上昇(150万円・現金100万円) | 3倍型を25万円売る | あり | 約1.7万円 |
| 同上 | 新規資金50万円を現金側に足す | なし | なし |
| 3倍型が30%下落(70万円・現金100万円) | 現金15万円で3倍型を買う | なし | なし |
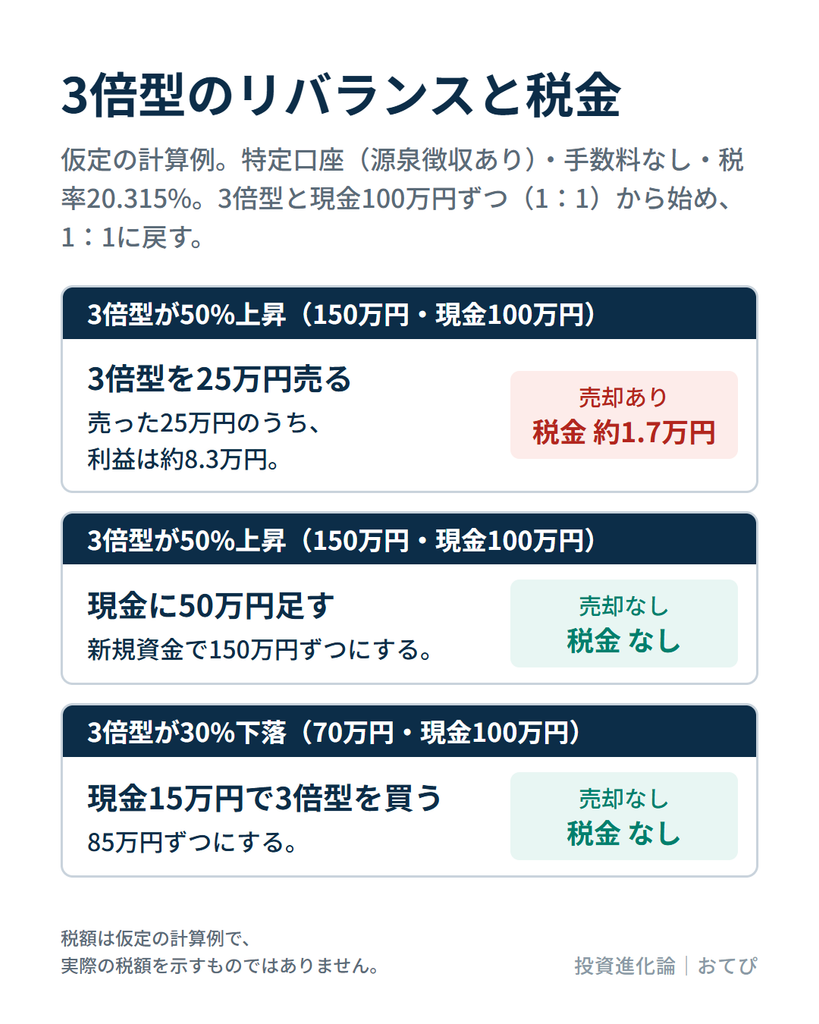
上がったときに売って整えると税金がかかり、新規資金で整えると、そのときの税金はかかりません。新規資金で整える方法は、追加で入れられる資金が要ります。
サテライトとして持つ場合は、全体に占める割合で影響が決まる
3倍型を、資産全体のうちどれだけにするかで、全体への影響が決まります。資産全体を1,000万円として、3倍型の割合を5%・10%・20%にし、NASDAQ100が30%下がったとします。3倍型の損失は、指数の下落率の3倍(30%×3=90%)で単純に計算し、ほかの資産は値動きしないものとします。
| 3倍型の割合 | 3倍型の金額 | 3倍型の損失 | 資産全体への影響 |
|---|---|---|---|
| 5% | 50万円 | −45万円 | −4.5% |
| 10% | 100万円 | −90万円 | −9% |
| 20% | 200万円 | −180万円 | −18% |
指数が約33%下がると、この単純な計算では、3倍型の価値がゼロになります。実際の基準価額は日々の値動きで決まるため、この通りにはなりませんが、大きく下がります。正直、レバレッジ倍率に比した高リスク商品であり、初心者向けの商品ではありません。
3倍型を買うために支払った金額(購入時手数料を含む)が、損失の上限です。
筆者は、サテライトを、投資信託・ETFの評価額合計の20%までと決めています。割合は人によって違い、上の数字は計算の例で、おすすめの割合ではありません。
サテライトの上限やコアとの配分の考え方は、こちらに書いています。
代用FXでレバレッジをかける方法もある
レバレッジをかける方法には、代用FX(株やETFを担保にして、FXをする方法)もあります。筆者は代用FXを使っていて、この商品は買いません。メインのDMM.com証券では、担保にできるのは国内上場の株式・ETF・REIT・ETNで、投資信託は担保にできないためです。
なお、三菱UFJ eスマート証券であれば投資信託(一般型)も担保にできるため、この商品も利用可能です。
代用FXは、担保にした資産の価格変動の影響も受けるなど、投資信託を買うのとは別のリスクがあります。仕組みとリスクは、こちらに書いています。
あわせて読みたい

代用FXとは?株式を担保にFXができる仕組み・メリット・リスクを解説
代用FXは、持っている株式を証拠金の代わりにして、FXの取引ができる仕組みです。現金を新たに入金しなくても始められます。 FXは、円とドルのように2つの通貨を交換し…
会社ごとの担保にできるものは、比較記事にまとめています。
あわせて読みたい
代用有価証券FXができるFX会社を徹底比較 (2026年9月更新)
代用有価証券FX(株式などを担保にして行うFX取引)ができるFX会社はごくわずかです。2026年9月現在、このサービスを提供しているのは以下の3社のみとなります。 SBI FX…
まとめ
- auAMトリプル・NASDAQ100(為替ヘッジ無し)は、2026年10月15日設定予定の、NASDAQ100の日々の値動きの概ね3倍をめざす投資信託です。信託報酬は年0.4334%で、NISAの対象外です。
- めざすのは日々の3倍で、期間を通じて3倍になるとは限りません。先物を使うため、金利負担も長期で累積します。
- 現金と組み合わせると、実質の倍率を変えられます(1:1なら1.5倍)。ただし値動きで割合がずれるため、リバランスが要ります。
- リバランスで3倍型を売ると、利益に20.315%の税金がかかります。新規資金や現金での買い増しで整える方法は、売却がないため、そのときの税金はかかりません。
- 目論見書を確認した国内の3倍NASDAQ100の投資信託2本は、為替・仕組み・費用・信託期間が違います。
- 筆者は、代用FXでレバレッジをかけているため、この商品は買いません。
元税務署職員・FP2級。投資歴は10年以上で、インデックス投資と高配当株ETFを中心に運用しています。保有株を担保にする「代用FX」も、低いレバレッジで続けています。
このブログでは、投資商品や口座の選び方を税金の扱いまで含めて比べ、自分がどうしたかを書いています。運用実績は毎月公開しています。
▼ Xで最新の投資メモを見る
運用の気づきや更新情報を発信しています。
▼ 運用実績を見る
投資信託・ETFと代用FXの実績を毎月まとめています。
▼ 運営者プロフィール
筆者の投資歴や投資スタイルを紹介しています。
関連記事
-
S&P500一択でいいのか|日経平均が上回った3年と、10年の差
-
iFreeETF FANG+ゴールド(521A)を徹底比較|Tracers3本・316Aとの違いとNISA対象可否
-
オルゴルとは?Tracers MSCIオール・カントリー・ゴールドプラスをゴルプラ・ゴルナス・オルカンと比較
-
ゴルナスは危険?デメリットと、筆者がFANG+ゴールドに切り替えた理由
-
テック20とS&P500の違い|リターン・リスク・コストとNISAでの選び方
-
ニッセイS米国グロース株式メガ10とS&P500を徹底比較|違い・リスク・新NISAの使い分け
-
FANG+とは?S&P500との違いを比較|向いている人と日本で買える投信・ETF