完全ガイド
特定口座の「源泉徴収なし」で、納税が遅れる分はいくら増える?利益額×確定月で試算
当ページのリンクには広告が含まれています。
特定口座には、利益にかかる税金を売った日に引いてもらう「源泉徴収あり」と、自分で申告して納める「源泉徴収なし」があります。
確定申告をもともと出す人にとっては、どちらを選んでも、払う税金の額は変わりません。変わるのは、税金を払う日です。「なし」を選ぶと、税金を払うのは申告期限(原則として翌年3月15日)になり、それまで税金分のお金を手元に置けます。
その分を運用に回すと、いくら増えるのか。利益額と、利益を確定した月(売って利益を実現した月)で、試算しました。
✅ この記事でわかること
- 源泉徴収あり・なしの違い
- 利益額×確定月で、手元に置いた税金が運用でいくら増えるか(試算表)
- 試算の金額に含まれない点(増えた分の課税・申告・扶養と国民健康保険料)
目次
源泉徴収あり・なしの違い
違いは、税金を払うタイミングと、申告の扱いです。
| 項目 | 源泉徴収あり | 源泉徴収なし |
|---|---|---|
| 税金を払うタイミング | 売却の都度、譲渡益×15.315%(他に住民税5%)が差し引かれる | 申告期限(原則として翌年3月15日)に自分で納める |
| 申告 | 口座ごとに、申告に加える・加えないを選べる | その口座の利益は、申告に必ず含める |
| 選ぶ時期 | 年単位。年の途中で変えられない(その年の最初の売却の時までに選ぶ) | 同左 |
出典:国税庁 タックスアンサー No.1476「特定口座制度」、水戸市「上場株式等または一般株式等に係る譲渡所得等の申告・課税方式について」
どちらの口座の利益も申告に含めるなら、課税される利益も税率も同じです。源泉徴収ありの口座を申告に加えた場合は、すでに引かれた税金を申告で差し引いて精算します。
私が源泉徴収ありを選んでいる理由
私は確定申告を前提にしています。証券会社ごとに届く特定口座年間取引報告書を見て、利益の内容によって、その口座を申告に加えるか加えないかを決めています。
源泉徴収なしを選ぶと、この判断ができません。その口座の利益は、必ず申告に含めることになります。
税金の額はいくらか
税金の額は、利益×20.315%(所得税15.315%+住民税5%)です。100万円の利益なら、203,150円です。
「なし」を選ぶと、この約20.3万円を、申告期限まで手元に置けます。
試算:手元に置いた税金が、運用でいくら増えるか
次の前提で計算しました。
- 税金は、利益×20.315%とする。
- 税金は、翌年3月15日に全額を納める(住民税は実際にはこれより後になる。下で説明する)。
- 手元に置いた税金を、年3%または年5%で運用でき、税引前で計算する。
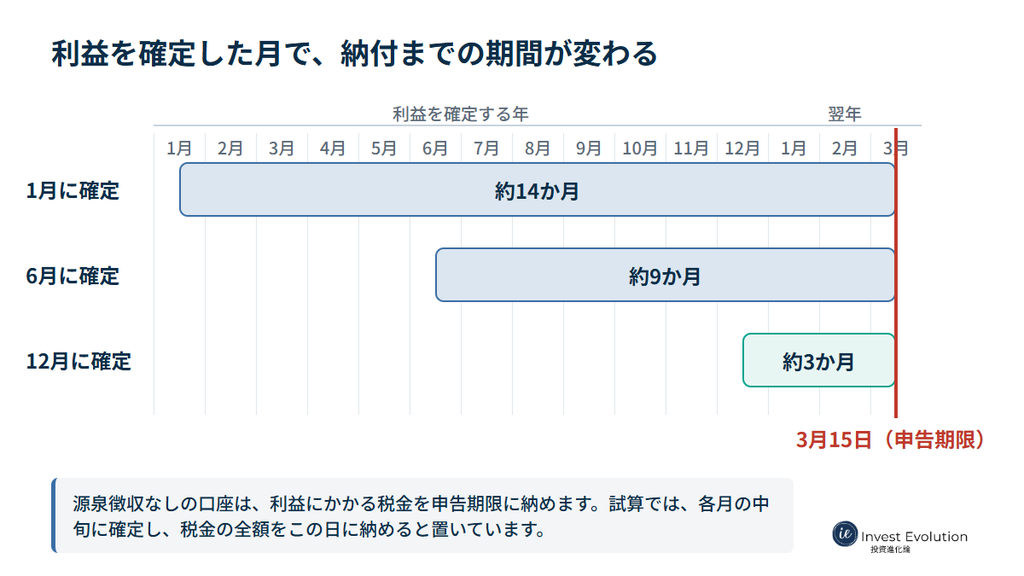
- 期間は、各月の中旬に利益を確定したとして、翌年3月15日までの月数とする(1月=14か月、6月=9か月、12月=3か月)。
- 円未満は四捨五入する。
計算式は、税金×年利×月数÷12です。100万円・1月確定・年5%なら、203,150円×5%×14÷12=11,850円です。
| 利益 | 税金 | 1月確定(14か月) | 6月確定(9か月) | 12月確定(3か月) |
|---|---|---|---|---|
| 50万円 | 101,575円 | 年3%:3,555円/年5%:5,925円 | 年3%:2,285円/年5%:3,809円 | 年3%:762円/年5%:1,270円 |
| 100万円 | 203,150円 | 年3%:7,110円/年5%:11,850円 | 年3%:4,571円/年5%:7,618円 | 年3%:1,524円/年5%:2,539円 |
| 300万円 | 609,450円 | 年3%:21,331円/年5%:35,551円 | 年3%:13,713円/年5%:22,854円 | 年3%:4,571円/年5%:7,618円 |
表の読み方
増える額を左右するのは、利益額と期間です。300万円の利益を1月に確定して年5%なら35,551円、100万円の利益を12月に確定して年3%なら1,524円で、差は20倍を超えます。
住民税は、表より後に納めます
試算では、税金の全額を3月15日に納めると置きました。実際は、住民税(税金の約4分の1)の納付は6月以降で、これより後になります。各自治体により異なる場合があるかもしれませんが、自分で納める場合は6月・8月・10月・翌年1月の末日が多く、給与から差し引かれる場合は6月から翌年5月の各月です。
そのため、手元に置ける期間は表より長くなり、増える額も表より多くなります。納め方が確認できないので、表には入れていません。
確定の時期について
同じ年分の利益は、いつ確定しても申告期限が同じです。そのため、年の前半に確定した利益ほど、手元に置ける期間が長くなります。この表は期間で金額が変わることを示すもので、確定の時期を勧めるものではありません。
試算の金額に含まれない点
試算の金額には、次の点が含まれていません。どれも、利益や状況によって変わります。
- 増えた分にも税金がかかります。 手元に置いた税金を運用して増えた分は、将来運用益として利益確定したときに課税されます。
- 源泉徴収なしの口座の利益は、必ず申告に含まれます。 申告に含めた譲渡益は、扶養控除や配偶者控除の判定に使う合計所得金額(1年間の所得の合計)に入ります。国民健康保険に加入している人は、保険料の算定にも含まれます。
- 運用で損をする場合もあります。 手元に置いた税金を運用で減らしても、納める税金の額は変わりません。
源泉徴収ありの口座も、申告に加えた分は同じ扱いです。加えない選択ができるのは、源泉徴収ありだけです。
源泉徴収なしにしたほうが、いいんですか?
どちらがいいかは、利益の額、確定する月、ほかの所得で変わります。試算の金額と、上の「試算の金額に含まれない点」を並べて、自分の場合に当てはめてください。
特定口座を使う理由は、NISAとの使い分けとあわせて、こちらにまとめています。
あわせて読みたい

NISAだけで足りる?特定口座を使う理由6選と、NISAとの使い分け
「投資はNISAが最優先」という考え方は王道で、利益が非課税になるのは、長期の資産形成で大きな強みです。 NISAだけで足りるのか、特定口座も要るのか。NISAでは、買え…
まとめ
- 払う税額は変わらず、変わるのは払う日です。
- 手元に置いた税金が運用で増える額は、利益が大きいほど、期間が長いほど大きくなります。
- 申告に加えるか加えないかを口座ごとに選べるのは、源泉徴収ありの口座だけです。私は、この理由で源泉徴収ありにしています。
大きな利益を確定する人や、申告を必ず入れる人には、この差が効いてきます。どちらが得かは、利益の額とほかの所得で変わります。
元税務署職員・FP2級。投資歴は10年以上で、インデックス投資と高配当株ETFを中心に運用しています。保有株を担保にする「代用FX」も、低いレバレッジで続けています。
このブログでは、投資商品や口座の選び方を税金の扱いまで含めて比べ、自分がどうしたかを書いています。運用実績は毎月公開しています。
▼ Xで最新の投資メモを見る
運用の気づきや更新情報を発信しています。
▼ 運用実績を見る
投資信託・ETFと代用FXの実績を毎月まとめています。
▼ 運営者プロフィール
筆者の投資歴や投資スタイルを紹介しています。