完全ガイド
NISAを売って野村Webローンで買い増すと得?250万円借りた5年後を試算
当ページのリンクには広告が含まれています。
NISAで持っている資産は、野村Webローンの担保にできません。担保にできるのは、野村證券の特定口座などで持っている株式・投資信託です。
では、NISAを売って特定口座に移し、それを担保に借りて買い増したら、NISAのままより多く残るのか。この記事では、1,000万円を年4%で5年運用する試算で、次の3つを比べます。
- NISAに1,000万円のまま
- NISAを売って特定口座に移す(借りない)
- 特定口座に移し、野村Webローンで250万円借りて買い増す
5年後の手取りは、NISAのままが1,216.7万円で最も多く、250万円借りて買い増した場合は1,182.1万円で、34.5万円少なくなりました。利回りを2%〜8%に変えても、この差はほとんど縮まりません。
筆者(元税務署職員・FP2級)は、野村Webローンを契約していません。理由は後半の「筆者の判断」に書きます。
✅ この記事でわかること
- 野村Webローンの金利の動きと、NISAの資産を担保にできないこと
- NISAを売って特定口座+ローンに移すと、5年後の手取りはいくら違うか
- 金利2.65%で借りるなら、借りない場合より多く残るために、NISAと特定口座でそれぞれ何%の利回りが要るか
- 借入の利子は、税金の計算で差し引けるか
目次
野村Webローンで先に押さえること
野村Webローンは、野村證券に預けている株式や投資信託を担保にして、野村信託銀行からお金を借りるローンです。資産を売らずにお金を用意できる一方、借りた額には金利がかかります。
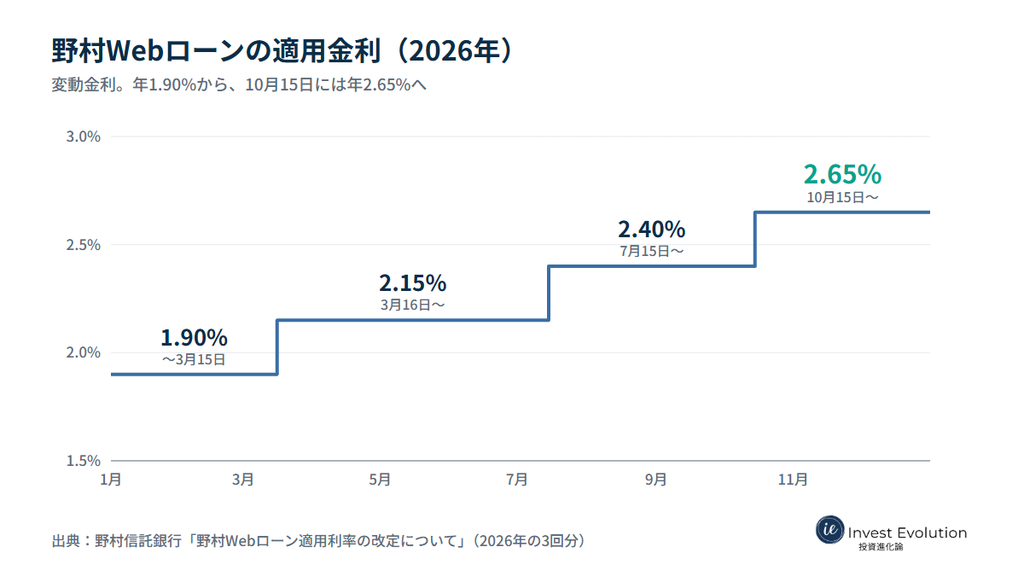
金利は変動金利で、2026年に2回上がり、10月15日からさらに上がる
- 2026年3月15日まで:年1.90%
- 3月16日から:年2.15%
- 7月15日から:年2.40%
- 10月15日から:年2.65%(9月18日に発表)
1.90%から2.65%まで、7か月で0.75ポイント上がります。この記事の試算は、10月15日からの2.65%を基本にしています。
NISAの資産は担保にならない
野村のNISA口座で持っている株式・投資信託は、銘柄にかかわらず、野村Webローンの担保になりません。担保にできるのは、野村證券に預けている資産だけです。
NISAの資産でこのローンを使うには、NISAの外(特定口座)に移す必要があります。この記事では、NISAを売って特定口座で買い直す場合で計算します。
特定口座を使う理由と、担保の使い方(信用取引・証券担保ローン・代用FX)の全体像は、こちらに書いています。
借りたお金で買えないもの
野村Webローンは、次の資金には使えません。
- 事業に使う資金
- 野村證券が取り扱う募集・売出しの有価証券を買う資金
- 野村SMA・野村ファンドラップなどの契約資金、保険の契約資金
借りたお金でNISAの商品を買えるかどうかは、公式に明示がありません。この記事の試算は、借りたお金で特定口座の上場ETFを市場で買う前提です。実際に使う前に、野村證券に確認するのがいいかと思います。
試算の前提
- 元手:1,000万円。NISAのまま持つか、NISAを売って特定口座に移すか
- 運用:年4%(年複利・分配金は考えない)。借りて買い増した分も同じ4%
- 借入:250万円(元手の25%)。金利は年2.65%で、5年間変わらないものとする
- 利息:6か月ごとに借入残高に組み入れ、途中で返さない
- 5年後:全部売ってローンを返す。特定口座の利益に20.315%。借入の利子は5年目の分だけ差し引く(確定申告する前提。理由は後述)
- 比べる数字:5年後の、ローンを返した後の税引後の手取り
【年4%の想定】一般的なリターンとして置いた想定。
【借入250万円】借りられる上限より少なくし、担保に余裕を持たせた額。
【利息の組み入れ】野村Webローンは、6か月ごとの契約更新日に利息を借入残高に組み入れる仕組み。
※ 次の試算は、比べるための計算のモデルです。将来の受取額や税額を約束するものではありません。
結果|5年後の手取りを3つで比べる
3つとも元手は同じ1,000万円です。下の2つはNISAを売って特定口座に移した場合で、借りた250万円も特定口座で買い増します。
| 5年後の評価額 | 税金 | ローンの返済 | 税引後の手取り | NISAとの差 | |
|---|---|---|---|---|---|
| NISAのまま | 1,216.7万円 | 0円 | — | 1,216.7万円 | — |
| 特定口座(借りない) | 1,216.7万円 | 44.0万円 | — | 1,172.6万円 | −44.0万円 |
| 特定口座+250万円借入 | 1,520.8万円 | 53.5万円 | 285.2万円 | 1,182.1万円 | −34.5万円 |
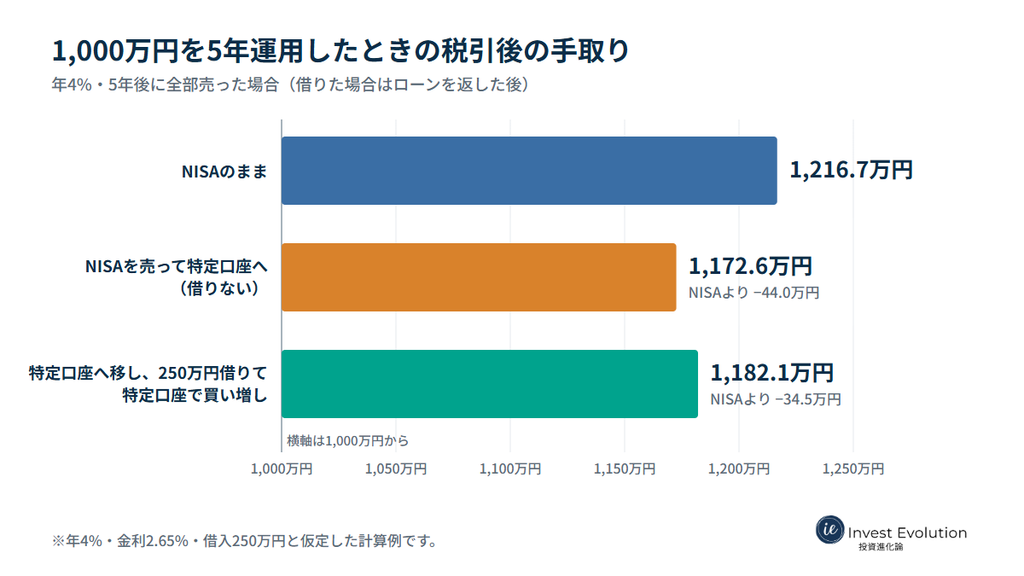
NISAのままが最も多い
NISAを売って特定口座に移すと、5年間の利益216.7万円に20.315%がかかり、44.0万円を納めます。借りない場合、NISAとの差はこの税金だけです。
借りると、借りない場合より9.5万円多い
借りた250万円は、5年で54.2万円の利益になります。利息は5年間で35.2万円で、5年後のローン残高は285.2万円です。税金を引くと、借りない場合より9.5万円多く残ります。特定口座の場合に、借りるか借りないかで比べると、借りた方が手取りは多くなります。
それでも、NISAのままとの差は34.5万円残ります。
利回りが上がっても、NISAとの差は縮まらない
同じ条件で、利回りだけを2〜8%に変えました(金利2.65%)。
| 利回り | NISAのまま | 特定口座(借りない) | 特定口座+250万円借入 | NISAとの差 |
|---|---|---|---|---|
| 2% | 1,104.1万円 | 1,082.9万円 | 1,070.0万円 | −34.1万円 |
| 4% | 1,216.7万円 | 1,172.6万円 | 1,182.1万円 | −34.5万円 |
| 6% | 1,338.2万円 | 1,269.5万円 | 1,303.2万円 | −35.0万円 |
| 8% | 1,469.3万円 | 1,374.0万円 | 1,433.8万円 | −35.5万円 |
利回りが上がると、借りた250万円の利益は増えます。ただ、元の1,000万円の利益にかかる税金も増えます。借りた250万円の利益は税引後で約8割しか残らず、その増え方が、1,000万円の利益にかかる税金(利益の約2割)の増え方とほぼ同じなので、差が縮みません。
利回りが2%のときは、借りた分の利益が利息を下回り、借りない場合より12.9万円少なくなります。
借入を元手の半分の500万円にすると、NISAに並ぶのは利回り約6.1%からです。しかし、借りる額が上限に近いほど、値下がりしたときに担保が足りなくなりやすくなります。
【借りてNISAで買う場合】NISAの1,000万円を売って特定口座で買い直し、それを担保に借りた250万円をNISAで買う場合は、借りた分の利益に税金がかからない。同じ条件(金利2.65%)で手取りは1,191.6万円。借りない場合より19.0万円多いが、NISAのままより25.0万円少ない計算。250万円は成長投資枠(年240万円)を超えるため、つみたて投資枠と合わせるか2年に分ける必要あり。
借りない場合より多く残るには何%要るか
借りて投資するなら、利回りが金利を上回らないと、借りないほうが多く残ります。必要な利回りは、どの口座で買うかで変わります。結果はこちらです。
| 金利 | NISAで買う | 特定口座で買う(5年で売る) | 特定口座で買う(20年で売る) |
|---|---|---|---|
| 1.90% | 1.91% | 2.28% | 2.28% |
| 2.15% | 2.16% | 2.58% | 2.57% |
| 2.40% | 2.41% | 2.87% | 2.86% |
| 2.65% | 2.67% | 3.17% | 3.15% |
| 3.00% | 3.02% | 3.59% | 3.55% |
| 3.50% | 3.53% | 4.18% | 4.11% |
| 4.00% | 4.04% | 4.78% | 4.68% |
NISAで買うなら、金利とほぼ同じ約2.67%
NISAの利益には税金がかからないので、利回りが金利を上回れば、借りない場合より多く残ります。利息は6か月ごとに借入残高に組み入れられるので、実際に並ぶのは金利2.65%より少し上の約2.67%です。何年持っても同じです。
特定口座で買うなら、約3.2%
特定口座の利益には20.315%がかかるので、税引後で金利を上回るには、税引前でもっと高い利回りが要ります。この記事の試算の条件で計算すると、5年で売るなら3.17%、20年で売るなら3.15%です。
借入の利子は、売った年の分しか差し引けない
株式を買うために借りたお金の利息(税法では「利子」)は、その株式を売ったときの利益(譲渡所得)の計算で差し引けます。ただし差し引けるのは、その年に売った株式を買うための借入の利子のうち、その年に持っていた期間の分だけです(措置法通達37の10・37の11共-15)。
- 売らずに持っていた年の利子は、後の年に持ち越して差し引けません
- 特定口座(源泉徴収あり)でも、差し引くには確定申告が必要です
- NISAで買った分の利子は、差し引く相手の利益がありません(非課税のため)
この試算では、5年間の利息35.2万円のうち、差し引けるのは5年目の7.4万円だけで、税金は1.5万円少なくなるにとどまります。長く持つほど、差し引けない利子の割合が大きくなります。
筆者の判断|4%を想定し、金利3.0%を超えたらやらない
筆者は、一般的なリターンとして年4%を想定しています。近年は4%を上回るリターンが多いですが、試算としてはこの程度でいくのがいいと考えています。
4%で回るなら、金利2.65%では、特定口座で買い増しても借りない場合より多く残ります(5年で9.5万円)。金利が約3.3%を超えると、借りないほうが多く残ります。筆者は余裕を見て、3.0%を超えたらやるべきでないと判断しています。
| 金利 | 特定口座+250万円借入の手取り | 借りない場合との差 | NISAのままとの差 |
|---|---|---|---|
| 1.90% | 1,192.1万円 | +19.4万円 | −24.6万円 |
| 2.40% | 1,185.5万円 | +12.8万円 | −31.2万円 |
| 2.65% | 1,182.1万円 | +9.5万円 | −34.5万円 |
| 3.00% | 1,177.4万円 | +4.8万円 | −39.3万円 |
| 3.50% | 1,170.5万円 | −2.1万円 | −46.2万円 |
| 4.00% | 1,163.5万円 | −9.2万円 | −53.2万円 |
そのうえで、筆者は野村Webローンを契約していません。筆者は代用FX(持っている株式・投資信託を担保にしてFXを行い、通貨の金利差から毎日受け取れるスワップを得る方法)を使っています。代用FXをしていなければ、やる価値があるかもしれません。ただ、筆者は野村Webローンより代用FXのほうがよいと考えているので、手をつけていません。代用FXなら借入の金利を払う必要がなく、その変動も気にしなくてよく、スワップの利回りを再投資するリターンも、複利で回せば大きいためです。借金を負うことのリスクもあります。
担保2,000万円で、野村Webローンと代用FXを同じ金額で比べた試算は、こちらに書いています。
特定口座を代用FXの担保に使った場合の20年の試算(スワップの利回りが年約0.8%を超えるとNISAより多く残る)は、こちらに書いています。
代用FXの仕組みそのものは、こちらに書いています。
注意点|利回りは平均どおりに来ない
この試算は、毎年4%で回り、金利が5年間変わらない前提です。実際には次のことが起きます。
- 利息は毎年確実にかかりますが、4%のリターンは約束されていません。平均が4%でも、年ごとの順番は選べず、下がった年にも利息はかかります。
- 担保にしている株式・ETFが下がると、新たに借りられなくなったり、担保を売られて返済に充てられたりする可能性があります。借りて買い増した分も同じように下がるので、担保と一緒に値下がりします。
- 利息は6か月ごとに借入残高に組み入れられます。返さずにいると、利息にも利息がかかる仕組みです。
- 変動金利なので、2.65%からさらに上がることがあります。この試算では、金利3.5%で借りないほうが多く残ります。
まとめ
- 1,000万円を年4%で5年運用する試算で、NISAのままなら手取り1,216.7万円。NISAを売って特定口座に移すと1,172.6万円で、差の44.0万円は売ったときの税金
- 特定口座に移し、野村Webローンで250万円借りて買い増すと1,182.1万円。借りない場合より9.5万円多いが、NISAのままより34.5万円少ない
- 借入が元手の約25.5%以下なら、利回りが何%でもNISAに追いつかない
- 金利2.65%で借りて、借りない場合より多く残るには、NISAで買うなら約2.67%(金利とほぼ同じ)、特定口座で買うなら約3.2%
- 借入の利子を差し引けるのは、売った年の分だけで、確定申告が必要
- 筆者は4%を想定し、金利3.0%を超えたらやらない。野村Webローンは契約していない
元税務署職員・FP2級。投資歴は10年以上で、インデックス投資と高配当株ETFを中心に運用しています。保有株を担保にする「代用FX」も、低いレバレッジで続けています。
このブログでは、投資商品や口座の選び方を税金の扱いまで含めて比べ、自分がどうしたかを書いています。運用実績は毎月公開しています。
▼ Xで最新の投資メモを見る
運用の気づきや更新情報を発信しています。
▼ 運用実績を見る
投資信託・ETFと代用FXの実績を毎月まとめています。
▼ 運営者プロフィール
筆者の投資歴や投資スタイルを紹介しています。