完全ガイド
ゴルナスは危険?デメリットと、筆者がFANG+ゴールドに切り替えた理由
当ページのリンクには広告が含まれています。
ゴルナス(Tracers NASDAQ100ゴールドプラス)は、NASDAQ100と金を、純資産の100%ずつ、合わせて200%分持つ投資信託です。1本で「成長株」と「金」の両方に投資でき、インデックス投資のサテライト(コアの周りに置く、攻めの資産)の候補になる商品です。
筆者(元税務署職員・FP2級)は、2026年からサテライトとしてゴルナスを持っていましたが、いまは持っていません。2026年3月にFANG+ゴールド(iFreeETF FANG+ゴールド・521A)が上場したのを機に、そちらへ切り替えました。
この記事では、ゴルナスのデメリットとリスクを公式の資料で確認したうえで、レバナス・ゴルプラなどと比べ、筆者がなぜ切り替えたのかを書きます。
✅ この記事でわかること
- ゴルナスの仕組み(なぜ200%なのか)
- ゴルナスのメリットとデメリット・リスク(「危険」と言われる理由)
- レバナス・ゴルプラ・オルゴル・FANG+ゴールドとの違い
- 筆者がゴルナスを外してFANG+ゴールドにした理由
目次
ゴルナスの仕組み|NASDAQ100と金を100%ずつ、合計200%
ゴルナスは、純資産に対して次のように投資します。
- 米国株式:NASDAQ100に連動するマザーファンド(運用を実際に行う親ファンド)と株価指数先物で、純資産の100%相当
- 金:金先物で、純資産の100%相当
合わせて純資産の200%相当になります。1万円投資すると、「NASDAQ100を1万円分」と「金を1万円分」持ったときに近い値動きをめざす設計です。「5,000円ずつに分けて持つ」のとは違います。
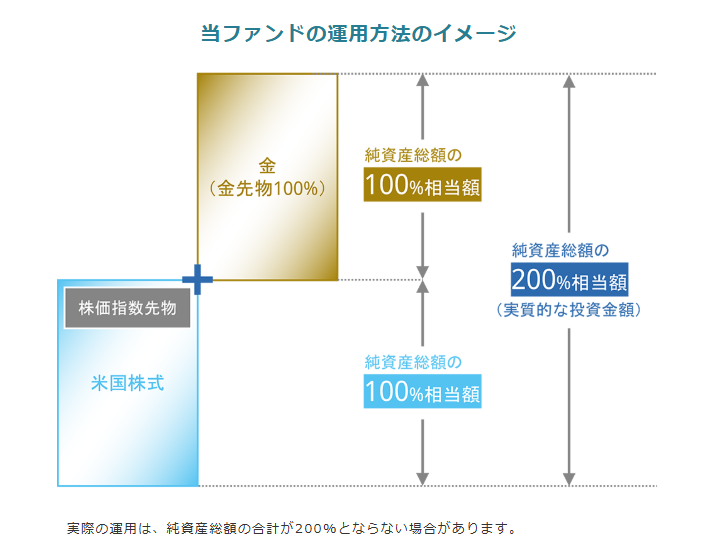
先物は差金決済なので、証拠金(取引の担保として預けるお金)だけで大きな金額の取引ができます。この仕組みを使って、現金をすべて現物に投じなくても200%の投資を実現しています。
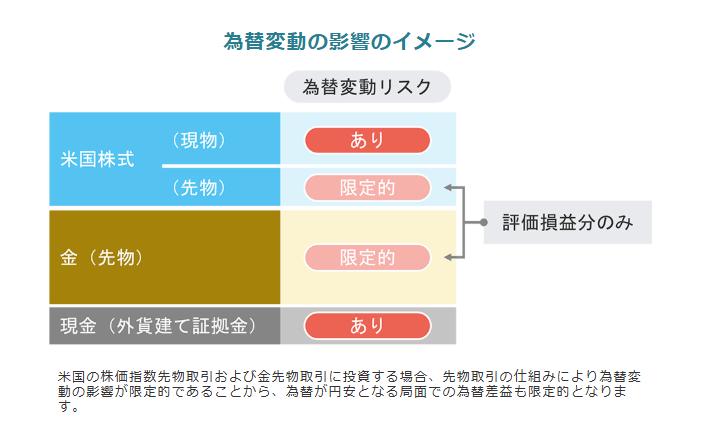
為替の影響は、米国株式の現物部分は受けますが、先物部分は主に評価損益と外貨建ての証拠金に限られます(為替ヘッジはしていません)。「NASDAQ100を為替ヘッジなしで単純に2倍にした商品」と同じ為替の影響を受けるわけではありません。
基本データ
- 設定日:2025年1月24日
- 信託報酬(税込):年0.2189%
- 購入時手数料:なし
- NISA:対象外
- 純資産総額:1,514.54億円(2026年7月31日時点)
- 騰落率:1年48.1%/設定来75.5%(2026年7月31日時点)
ゴルナスのメリット
1) 1本で株と金の両方に、合計200%分投資できる
1本で、NASDAQ100と金をそれぞれ純資産の100%相当持てます。少ない資金で、成長株と金を同時に持つことができます。
2) 株と金を組み合わせている
株と金は、値動きの方向が違う局面があります。NASDAQ100が下がる局面で金が底堅ければ、ゴルナス全体の下げを和らげる可能性があります。ただし、株と金が同時に下がる月もあります(デメリットの2))。
3) 信託報酬が低め
信託報酬(税込)は年0.2189%です。同じく200%分の値動きを取りにいくレバナス(iFreeレバレッジNASDAQ100)の年0.99%と比べて低くなっています。ただし、先物を使うことによるコストは信託報酬とは別にかかります(デメリットの3))。
ゴルナスのデメリット・リスク
ゴルナスが悪い商品だという話ではありません。持つ前に知っておきたい弱点を、公式の資料と実際の値動きで確認します。
1) 下がるときも200%分下がる
200%分の値動きを取りにいく以上、下がるときの幅も大きくなります。
実際に2026年は、1月末に21,019円だった基準価額が、3月末には16,292円まで下がりました(-22.5%)。3月の1か月だけで-18.6%です。
同じ期間、NASDAQ100に連動する円建ての投資信託(ニッセイNASDAQ100インデックスファンド)は、1月末の23,674円から3月末の21,864円へ-7.6%、3月の1か月では-5.9%でした。ゴルナスの下げが大きくなったのは、同じ時期に金も下がったためです(下の2))。
設定前に運用会社が公表していたシミュレーションでも、下落の大きさが分かります。
| 項目 | NASDAQ100(100%)+金先物(100%)のシミュレーション | NASDAQ100 | 金先物 |
|---|---|---|---|
| リターン(年率) | 25.5% | 18.2% | 7.3% |
| リスク(年率) | 26.0% | 22.1% | 16.9% |
| リターン÷リスク | 0.98 | 0.82 | 0.43 |
| 最大下落率 | -54.4% | -57.7% | -43.5% |
出典:日興アセットマネジメント(現・アモーヴァ・アセットマネジメント)「Tracers NASDAQ100ゴールドプラス 運用におけるポイントや期待される投資効果などについて」(2024年12月25日)。期間は2007年7月末〜2024年11月末。リターンは月次リターンの平均、リスクは月次リターンの標準偏差を、それぞれ年率にしたもの。最大下落率は、高値から最も下がった期間の下落率。
リターン÷リスクは3つの中で最も高い一方、リスク(値動きの大きさ)も最も大きくなっています。最大下落率は-54.4%で、高値から半分以下まで下がる期間があった計算です。
2) 株と金が同時に下がる月がある
目論見書では、ゴルナスを「米国株式および金に分散投資」する商品と説明しています。ただし、株と金がいつも逆に動くわけではありません。
月次レポートの要因分解を見ると、2026年2月と3月は、米国株式・米国株式先物・金先物のすべてがマイナスでした。3月は金先物だけで基準価額を2,632円押し下げています。
3) 信託報酬の数字だけでは、先物のコストは見えない
信託報酬は年0.2189%と低めです。ただし、先物で持つ部分には別のコストがあります。
一般に先物の価格には、金利などの持ち越しにかかるコストが織り込まれていて、先物を乗り換える(ロールオーバーする)たびにそれが実現します。純資産を上回る額を先物で持つ商品では、この金利に相当する分が負担になります。
ゴルナスの目論見書や運用報告書には、この負担を金額で示した記載はありません。第1期の運用報告書の費用明細で、先物にかかる項目は売買委託手数料(0.009%)だけです。信託報酬の数字だけでは、コストの全体は分かりません。
4) 長く持つと、NASDAQ100・金の成績とずれることがある
目論見書には次の一文があります。
中長期的には、複利の効果により、当ファンドと、米国株式、金のパフォーマンスとのかい離がプラスにもマイナスにも大きくなる可能性があります。
NASDAQ100と金がそれぞれ上がったからといって、長い期間で見たゴルナスの成績が「その2つを足した数字」になるわけではありません。
5) NISAの対象外なので、税引後で比べる
ゴルナスはNISAの対象ではありません。持つなら特定口座などの課税口座になり、利益には約20.315%の税金がかかります。
NISAで買える商品と比べるときは、税引後で比べる必要があります。たとえば1年ごとに利益を確定する前提なら、NISAで年7%を狙える商品と同じ手取りにするには、特定口座で年約8.8%が必要です(7% ÷ (1 − 0.20315))。
課税口座の使い方はこちらの記事で書いています。
6) 株と金の比率を自分で変えられない
1本で完結するのは便利ですが、比率は100%:100%で固定です。すでにNASDAQ100の投信や金の投信、オルカンなどを持っている人は、全体で見るとテック株や金の比率が思ったより高くなることがあります。
ゴルナスは危険?
サテライトとして、自分で割合を決めて持つなら問題ない、と筆者は考えています。
筆者は、上の1)〜6)を承知したうえで、ポートフォリオ全体の何%までにするかを先に決めています(上限20%。後で書きます)。
ゴルナスとレバナスの比較
レバナス(ここではiFreeレバレッジNASDAQ100)とゴルナスは、どちらも200%分の値動きを取りにいく商品ですが、中身が違います。
| 項目 | ゴルナス | レバナス |
|---|---|---|
| 中身 | NASDAQ100 100%+金 100% | NASDAQ100 200% |
| めざす値動き | 米国株式と金をそれぞれ純資産の100%相当持つ | 日々の値動きがNASDAQ100の2倍程度 |
| 為替ヘッジ | なし | あり |
| 信託報酬(税込) | 年0.2189% | 年0.99% |
| NISA | 対象外 | 対象外 |
いちばんの違いは、株式を200%持つか、株式100%に金100%を組み合わせるかです。レバナスは株式に集中している分、上がるときは大きく上がり、下がるときも大きく下がります。2022年のレバナスの年間騰落率は-62.1%でした。
長く持つと2倍にならない(逓減)
レバナスは、2日以上持つと成績が「NASDAQ100の2倍」にならないことがあります。
- NASDAQ100が翌日に10%下がり、翌々日に10%上がると、指数は-1%ですが、レバナスは-4%になる
- 指数が上がり下がりを繰り返しながら元の水準に戻っても、レバナスは元の水準より下になる
また、長期に保有する場合、対象資産の値動きに比べて基準価額が大幅に値下がりすることもあります。
ただし、これはレバナスだけの話ではありません。筆者が持っているFANG+ゴールド(521A)やゴルナスも同じような特徴があります。3本とも、長く持つと元の指数の成績とずれることを目論見書で注意しています。筆者がレバナスを選ばない理由は、逓減ではありません。
筆者がレバナスを選ばない理由
筆者がレバナスを選ばないのは、株式をさらに2倍にしたくないからです。筆者は代用FX(持っている株や投信を担保にしたFX)でもレバレッジをかけています。株式にまでレバレッジを重ねるより、株式100%に金100%を組み合わせる形のほうが、自分のポートフォリオには合うと判断しました。
代用FXの仕組みはこちらでまとめています。
あわせて読みたい

代用FXまとめ|株式を担保にFXができる仕組み・始め方・リスクを順番に整理
代用FXは、保有している株式を証拠金の代わりにして、FXの取引ができる仕組みです。現金を入金しなくても始められます。 私は元税務署職員・FP2級で、保有している株式…
ゴルプラ・オルゴル・FANG+ゴールドとの比較|どれを選ぶか
株式100%+金100%の商品は、ゴルナスのほかにもあります。違いは株式側の指数です。
スクロールできます
| 項目 | ゴルナス | ゴルプラ | オルゴル | FANG+ゴールド(521A) | 自作(NASDAQ100投信+金投信を50:50) |
|---|---|---|---|---|---|
| 株式側 | NASDAQ100 | S&P500 | 全世界株 | FANG+(10銘柄) | NASDAQ100 |
| 合計の投資額 | 200% | 200% | 200% | 200% | 100% |
| 形式 | 投資信託 | 投資信託 | 投資信託 | ETF(東証上場) | 投資信託2本 |
| 信託報酬(税込) | 年0.2189% | 年0.1991% | 年0.2519% | 年0.825% | 年約0.13%(2本の平均) |
| NISA | 対象外 | 対象外 | 対象外 | 対象外 | 成長投資枠の対象 |
※自作の信託報酬は2本の平均です。金の投信は、信託報酬のほかに組み入れているETFの費用などがかかり、実質的な負担はこれより高くなります。
- 株式を広く持ちたいなら、ゴルプラ(S&P500)やオルゴル(全世界株)のほうが値動きは穏やかになりやすい
- 成長株に寄せたいなら、ゴルナス(NASDAQ100・約100銘柄)、さらに絞るならFANG+ゴールド(10銘柄)
- レバレッジをかけたくないなら、NASDAQ100と金の投信を自分で組み合わせる方法もある(比率を自由に変えられ、NISAの成長投資枠も使えるが、リバランスの手間がかかる)
FANG+ゴールドは、信託報酬がゴルナスの4倍近くあります。それでも筆者がFANG+ゴールドを選んだ理由は、次で書きます。
オルゴルとFANG+ゴールドは、それぞれ別の記事でも比較しています。
筆者の判断|ゴルナスを外してFANG+ゴールドにした理由
サテライトなら、より集中しているほうを選んだ
筆者のコアは、オルカンや先進国株などのインデックス投資です。FANG+ゴールドが上場したとき、サテライトの要素をもっと強くしたいと考えて切り替えました。
NASDAQ100は、オルカンや全米株に比べると銘柄が絞られていますが、FANG+はさらに集中しています。サテライトとして持つなら、FANG+ゴールドでいいと判断しました。
信託報酬はゴルナスの4倍近くになりますが、年0.825%でも十分低いと筆者は考えていて、それを上回るリターンを期待しています(期待であって、上回る保証はありません)。
サテライトは全体の20%まで
筆者は、FANG+とFANG+ゴールドの合計をサテライトとし、ポートフォリオ全体の20%までにしています。
これから持つか考えている人は、先に今の全体資産で「米国株(特にテック株)」と「金」がそれぞれ何%あるかを確認し、ゴルナスを入れるならどこを減らすか(または見送るか)を決めておくと、比率が偏りにくくなります。
NISAが使えないので、課税口座で持つ
ゴルナスはNISAの対象外なので、筆者は特定口座で持っていました。FANG+ゴールドもNISAの対象外なので、特定口座で持っています。
よくある質問
まとめ
- ゴルナスは、NASDAQ100と金を純資産の100%ずつ、合計200%持つ投資信託
- デメリットは、下落の大きさ・株と金の同時安・先物のコスト・長く持つと指数とずれること・NISA対象外・比率を変えられないこと
- 「危険」かどうかは持ち方しだい。サテライトとして割合を決めて持つなら、筆者は問題ないと考えている
- 筆者は、サテライトの要素を強めるためにFANG+ゴールド(521A)へ切り替えた。FANG+とFANG+ゴールドの合計で、全体の20%まで
持つかどうか考えている人は、まず今の全体資産で米国株と金が何%あるかを確認するところから始めてみてください。
元税務署職員・FP2級。投資歴は10年以上で、インデックス投資と高配当株ETFを中心に運用しています。保有株を担保にする「代用FX」も、低いレバレッジで続けています。
このブログでは、投資商品や口座の選び方を税金の扱いまで含めて比べ、自分がどうしたかを書いています。運用実績は毎月公開しています。
▼ Xで最新の投資メモを見る
運用の気づきや更新情報を発信しています。
▼ 運用実績を見る
投資信託・ETFと代用FXの実績を毎月まとめています。
▼ 運営者プロフィール
筆者の投資歴や投資スタイルを紹介しています。
関連記事
-
金投資の税金|金地金・純金積立・金ETF・金鉱株ファンドの課税の違い
-
S&P500一択でいいのか|日経平均が上回った3年と、10年の差
-
auAMトリプル・NASDAQ100(為替ヘッジ無し)とは?仕組み・費用・現金との組み合わせ方
-
iFreeETF FANG+ゴールド(521A)を徹底比較|Tracers3本・316Aとの違いとNISA対象可否
-
オルゴルとは?Tracers MSCIオール・カントリー・ゴールドプラスをゴルプラ・ゴルナス・オルカンと比較
-
テック20とS&P500の違い|リターン・リスク・コストとNISAでの選び方
-
ニッセイS米国グロース株式メガ10とS&P500を徹底比較|違い・リスク・新NISAの使い分け
-
FANG+とは?S&P500との違いを比較|向いている人と日本で買える投信・ETF