完全ガイド
NISAだけで足りる?特定口座を使う理由6選と、NISAとの使い分け
当ページのリンクには広告が含まれています。
「投資はNISAが最優先」という考え方は王道で、利益が非課税になるのは、長期の資産形成で大きな強みです。
NISAだけで足りるのか、特定口座も要るのか。NISAでは、買えない商品があり、損益通算ができず、資産を担保にもできません。筆者(元税務署職員・FP2級)が特定口座を使う一番の理由は、代用FXです。株や投資信託を担保にしてFXをするには、NISAの外にある資産が要るためです。
この記事では、Xで「特定口座を使う理由」を聞いて集まった使い方を6つに分け、NISAとの使い分けと、担保活用(信用取引・証券担保ローン・代用FX)の全体像をまとめました。
✅ この記事でわかること
- 特定口座を使う代表的な理由(6つ)
- NISAと特定口座の使い分けの考え方
- 担保活用(信用取引・証券担保ローン・代用FX)の全体像と注意点
目次
結論|NISAが向く人/特定口座も使う人
まずは結論です。
NISA最優先でOKな人
- 長期インデックス中心で、基本ほったらかし
- 売買回数が少なく、非課税のメリットを素直に取りにいける。
- 資産形成のゴールまで、途中で触りたくない、ごちゃごちゃしたくない。
特定口座も併用するのがいい人
- レバレッジ型・毎月分配型など、NISAの対象外の商品も持ちたい。
- スイングなど短期売買をしたい(NISA枠を使いたくない)。
- 配当・分配金が多い商品で、NISA枠の使い方を気にしている。
- 含み益が大きく、売らずに資産を活用したい。
- 担保活用(信用取引・証券担保ローン・代用FX)に興味がある。
え、NISA口座で運用するのが一番いいんじゃないの?
NISAを最優先にすべきかどうかは、運用の目的と制約で変わります。NISAは利益が非課税になる反面、運用の自由度に制約があるからです。
- 売買が多いと、年間投資枠を使い切ってしまう。
- 対象外の商品は、そもそも買えない。
- 損益通算ができない(NISAの損失は、特定口座の利益と通算できない)。
- 資産を担保にできない(信用取引・FX・証券担保ローンの担保にならない)。
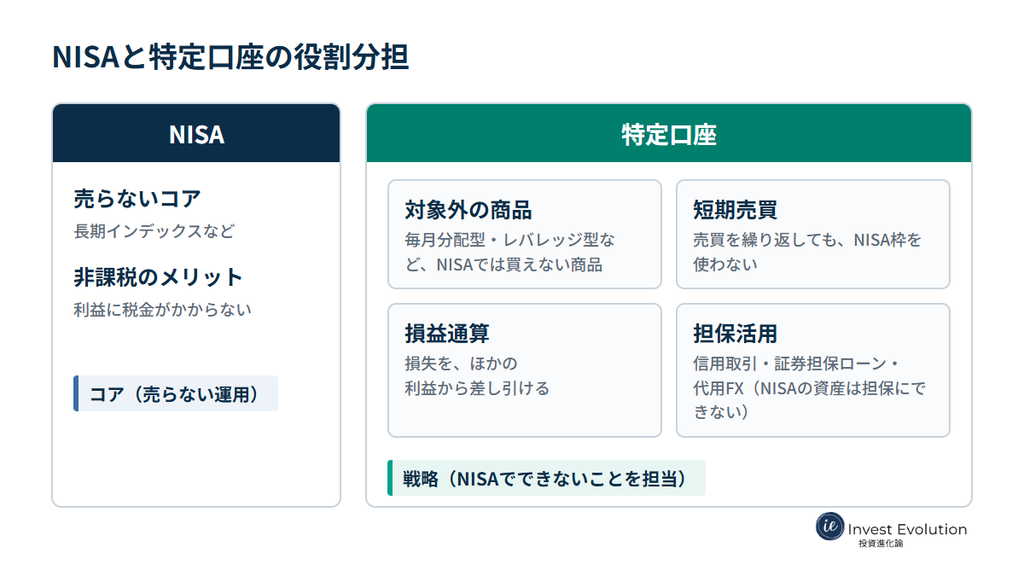
そのため、NISAは「コア」(売らない運用)、特定口座は「戦略」(対象外の商品・頻繁な売買・担保活用)という役割分担が合う人がいます。
【ポイント】
「NISAを埋めてから特定口座」の順番が合う人もいれば、運用の目的によっては、特定口座から始めるのが自然な人もいます。目的、制度の制約、自分の性格やフェーズ(どのくらいリスクを取るか)に合わせて決めます。
筆者が特定口座を使う理由|一番は代用FXの担保
筆者が特定口座を使う理由は、次の3つです。
- 代用FXの担保にするため(一番の理由):株や投資信託を担保にしてFXをするには、特定口座である必要があります。NISA口座の資産は、代用FXの担保にできません。
- NISAの対象外の商品を持つため(後述の理由①):保有しているFANG+ゴールドはレバレッジ商品で、そもそもNISAの対象外なので、特定口座で持っています。
- コアとサテライトを分けるため(後述の理由⑥):コアはインデックスと高配当ETF、サテライトはFANG+やゴールドを組み合わせた値動きの大きい商品で分けています。サテライトは、資産全体の20%までと決めています。
「理由①」と「理由⑥」は、代用FXをしていなくても、筆者に当てはまる理由です。
特定口座を使う6つの理由
筆者以外の人は、特定口座を何のために使っているのか。ほかにも有効な使い方があるかもしれないと思い、2026年1月8日にXで聞きました。
いただいたリプライを、次の6つに分類しました。
- 理由①:NISAの対象外の商品
- 理由②:短期売買(スイング・キャンペーン・つなぎ売り)
- 理由③:配当・分配金(NISA枠の使い方・毎月分配・外国株の税)
- 理由④:損益通算・税務面(申告不要・損益通算)
- 理由⑤:含み益が大きくて売れない
- 理由⑥:コア・サテライトで役割分担
各理由で、「当てはまる人」「判断のコツ」「ありがちな失敗と対策」を紹介します。
理由①:NISAの対象外の商品(毎月分配型・レバレッジ型・信託期間が短いなど)
NISAには、買えない商品があります。
【成長投資枠の対象外の主な条件】
- 毎月分配型の投資信託:定期的に分配金を支払うタイプは、長期の資産形成に向かないとされ、除外されています。
- デリバティブ取引を用いた一定の投資信託(レバレッジ型など):レバレッジをかけて運用する商品は除外されています。
- 信託期間が20年未満の投資信託:運用期間が短いもの(早期償還が予定されているものなど)は対象外です。
- 整理銘柄・監理銘柄の株式:上場廃止のおそれがある、または廃止が決まっている銘柄は、買えません。
これらに当てはまると、NISAでは買えないので、特定口座などで持つことになります。
NISAの対象外になる商品の例です。
- ゴルナス(Tracers NASDAQ100ゴールドプラス)
- Tracers S&P500ゴールドプラス
- 世界のベスト(毎月決算型・予想分配金提示型)
NISAの非課税を使える商品を選ぶか、特定口座で対象外の商品を選ぶかは、期待するリターンと税金を並べて決めることになります。NISAの商品と同じ手取りにするには、特定口座で何%の利回りが要るか(損益分岐点)は、こちらで計算しています。
当てはまる人
- コアはインデックスでよいが、サテライトでテーマ型やレバレッジ型も持ちたい。
- NISA枠はコアに集中させたい。
判断のコツ
- NISAの対象外の商品は、NISA口座では買えないので、特定口座などで持ちます。
ありがちな失敗と対策
- 失敗例:調子がいいときにレバレッジ型の比率が膨らみ、暴落で大きく動揺する。
- 失敗例:分配金・配当から20.315%の税金が引かれ、思ったより手取りが少ない。
- 対策例:
- 上限を決める(例:総資産の◯%まで)。
- 追加のルールを決める(例:◯%下落で分割して買う)。
- 減らすルールを決める(例:◯%上昇で一部を利益確定する)。
- 最悪ゼロになっても生活が壊れない量にする。
理由②:短期売買(スイング・キャンペーン・つなぎ売り)
NISAで買うと、その年の年間投資枠を使います。売買を繰り返すと、枠を使い切ってしまいます。
【NISAの枠】
つみたて投資枠は年120万円、成長投資枠は年240万円。非課税保有限度額は1,800万円(うち成長投資枠1,200万円)。
売買を繰り返す人は、次のようなものを特定口座で行うことになります。
- 個別株のスイングトレード
- 証券会社のキャンペーン(期間中の取引が条件になるものなど)での、期間限定の短期売買
- つなぎ売りなど、信用取引と組み合わせた売買
当てはまる人
- 売買回数が多い(利益確定や損切りも含む)。
- チャンスが来たら動きたい。
- 期間限定の条件を満たすために、一時的な売買が必要。
判断のコツ
- 短期から中期で「売る前提」の運用は、特定口座のほうが管理しやすくなります。
- NISAは「売らない前提」で、非課税のメリットが大きくなります。
ありがちな失敗と対策
- 失敗例:短期売買と長期保有の境目があいまいで、NISAで売買を繰り返してしまう。
- 対策例:
- 短期売買は特定口座に固定する(コアはNISAから動かさない)。
- 売買のルールを先に決める(例:利益確定ライン・損切りライン・最大保有期間)。
- キャンペーンなどのイベントは、最初から特定口座で対応する。
短期売買は、絶対に特定口座のほうがいいの?
基本は、特定口座のほうが管理しやすいです。短期売買は年によって勝ち負けが偏りやすいので、損益通算できるほうが、気持ちの面でも安定しやすくなります。
理由③:配当・分配金(NISA枠の使い方・毎月分配・外国株の税)
配当・分配金が出る商品をNISAで持つか、という論点があります。
外国株・海外ETFの配当・分配金は、現地で税金(外国税)が引かれます。特定口座なら、確定申告で外国税額控除を使える場合があります。NISAは国内で非課税のため、外国税額控除は使えません。
当てはまる人
- 分配金を、定期的な収入として受け取りたい。
- 配当・分配のある商品で、自動的に利益確定したい。
- 外国株・海外ETFも持っていて、税金の扱いが気になる。
判断のコツ
- NISAのほうが有利なケースは多いです。
- ただしNISA枠は有限です。「NISA枠は成長(値上がり)に集中し、分配型は特定口座で持つ」という使い分けもあります。
ありがちな失敗と対策
- 失敗例:目的があいまいなまま(定期的な収入がほしいのか、成長がほしいのか)NISAか特定口座で買い、途中で管理が大変になる。
- 対策例:
- 目的を先に決める(収入が目的か、資産形成が目的か)。
- 分配金・配当は、NISA枠に限りがあることを理由に、特定口座で持つのも選択肢。
配当株が中心なら、NISAが最強じゃないの?
NISA枠で買えば、配当に税金はかかりません。ただ、NISA枠は有限なので、同じお金でも、値上がりを狙うコアに枠を使うのか、分配金・配当金を受け取る商品に使うのかで、使い方が分かれます。
理由④:損益通算・税務面(申告不要・損益通算)
特定口座の強みは、次の2つです。
- 損益通算:上場株式等の譲渡損は、同じ年の上場株式等の譲渡益や、申告分離課税を選んだ配当と通算できます。給与所得など、ほかの所得とは通算できません。差し引ききれない損失は、確定申告をすれば翌年以後3年間繰り越せます(繰り越す間は、損失が出ない年も、毎年の確定申告が必要)。
- 管理のしやすさ:「源泉徴収あり」を選ぶと、税金の計算と納税が証券会社で済みます。(NISAも確定申告は不要です。)
なお、FXの損益(先物取引に係る雑所得等)は、株式等の損益とは区分が別で、通算できません。代用FXをする場合は、株式の損失とFXの利益を相殺できない点に注意が要ります。
当てはまる人
- 個別株やレバレッジ型など、値動きが大きい運用をしている。
- 利益が出る年と損が出る年の差が大きい。
- 税務の手続きの負担を減らしたい。
判断のコツ
- NISAは損益通算ができません。NISAで出た損失は、特定口座の利益と通算できません。
- 値動きが大きい運用ほど、特定口座の損益通算のメリットが出やすくなります。
ありがちな失敗と対策
- 失敗例:値動きが大きい商品をNISAで持ち、損失を確定したときのダメージが大きい。
- 対策例:
- 値動きが大きい商品・戦略ほど、特定口座で管理して、損益通算も視野に入れる。
- NISAは「コア(売らない)」に寄せる。
申告不要を選べば、保険料などに影響しないって本当?
特定口座(源泉徴収あり)の利益は、申告不要を選ぶと、国民健康保険料の計算などに入らない場合があります。ただし、損益通算や譲渡損失の繰越控除を使うには、確定申告が必要です。確認するのは次の点です。
- 申告区分:申告不要・申告分離課税・総合課税のどれを選ぶか
- 損益通算・繰越控除:使うには確定申告が必要
- 住民税:申告不要にしたときの扱いは分かれる場合があるので、住んでいる自治体で確認する。
- 自治体による違い:国民健康保険料や住民税の計算は、自治体や状況で扱いが変わることがある。
理由⑤:含み益が大きくて売れない
投資期間が長いと、特定口座の含み益が大きくなります。売ると税金がかかり、心理的にも売りにくいので、売らずに持ち続ける選択もあります。NISA枠に収まらなかった分を、特定口座で持つ場合もあります。
生活でお金が要るときまでは売らないが、資産は活用したい。この考えは、担保活用(後述)につながります。
当てはまる人
- 長期保有で、含み益が大きくなっている。
- 売却で一度に税金がかかるのが負担。
- 売らない前提で、別の方法(担保など)で活用したい。
判断のコツ
- 「これから積む資金」と「すでに含み益のある資産」を分けて考えます。
- これから積む資金は、NISAでコアを積みます。
- すでにある資産は、特定口座で持ちつつ、必要なら担保活用も検討します。
ありがちな失敗と対策
- 失敗例:「売れない資産」が気になって、新しい積み立てが止まる。
- 対策例:
- 今ある資産(持ち続ける)と、新しい資金(積む)を分けて設計する。
- NISAでコアを積むなら、新しい資金は淡々と積む。
理由⑥:コア・サテライトで役割分担
コア・サテライトで、口座の役割を分ける使い方です。
- コア:インデックス(基本は売らない)→ NISA
- サテライト:テーマ型ETF・個別株・レバレッジ型(値動きが大きく、売買や比率の調整が起きやすい)→ 特定口座
NISA枠は「基本は売らないコア」に集中させます。サテライトは「増減や入れ替えが起きやすいもの」として、特定口座で管理します。
コアとサテライトの比率の決め方と、サテライトに何を置くかは、こちらに書いています。
当てはまる人
- 迷いが多くて、売買の判断がぶれやすい。
- まずは資産形成の柱(コア)を強くしたい。
- サテライトは「戦略枠」として管理したい。
判断のコツ コアとサテライトを分けると、次のようになります。
- NISA枠を、迷わず埋めやすい。
- 特定口座を「上限つきの戦略枠」として運用できる。
- 原因の分析(どちらが効いたか)がしやすい。
ありがちな失敗と対策
- 失敗例:コアもサテライトも全部動かして、何が良かったか、悪かったかが分からなくなる。
- 対策例:
- コアは触らない(NISA)。
- サテライトだけで試す(特定口座)。
- 比率を決めて、一定のルールでリバランスする。
使い分け早見表(目的別)
「結局、NISAと特定口座のどちらで持てばいいのか」を、目的別にまとめます。
| 目的・商品 | 向きやすい口座 | 理由 |
|---|---|---|
| 長期インデックス(基本は売らない) | NISA | 非課税のメリットを最大化しやすい |
| レバレッジ型・毎月分配型・テーマ型・個別株 | 特定口座になりやすい | 対象外の商品/短期売買/比率の管理がしやすい |
| 短期売買(スイングなど) | 特定口座 | NISA枠を使わない |
| 配当・分配金が多い商品 | 特定口座になりやすい | 税金だけでなく、NISA枠の上限も考える |
| すでにある特定口座の資産・NISA枠からあふれた分 | 特定口座 | NISA枠に入らなかった分を持てる。担保活用もできる |
| 担保にして使いたい資産 | 特定口座 | NISAの資産は担保にできない |
ステップアップ|特定口座×担保活用
ここからは、NISAではなく、特定口座だからできる使い方です。株や投資信託を担保にして運用する方法で、大きく3つあります。
- 信用取引:売買の戦術の幅を広げる
- 証券担保ローン:売らずに資金を用意する
- 代用FX:担保の余力を使って運用する
【ポイント】担保活用は「資産を増やす魔法」ではありません。資産の使い方の幅が広がる代わりに、管理すべきリスクも増えます。
①信用取引の代用有価証券(つなぎ売りなど)
株や投資信託を「代用有価証券」として差し入れて、信用取引に使う方法です。NISA口座の資産は、代用有価証券にできません。
【信用取引】
- 国内株の信用取引は、委託保証金率が30%以上必要で、最大で約3.3倍まで取引できます(証券会社で条件が異なります)。
- 信用売り(空売り)が使えるので、下落局面でも戦略を組めます。つなぎ売りで、優待や配当を取りながら値動きを抑える使い方もできます。
- 一方で、損失も同じ倍率で増えます。相場が急変すると、追証(追加の保証金)や強制決済になる可能性があり、金利や貸株料のコストもかかります。
当てはまる人
- 株を長期で持ちたいが、短期の調整もしたい。
- 優待・配当を目的に、現物を持ったままヘッジも検討したい。
注意点
- 信用取引は、仕組み上、リスクが増える(レバレッジ・期限・金利など)。
- 「何のためにやるのか」を言葉にできないなら、無理に触らない。
②証券担保ローン(例:野村Webローン)
保有する株式・投資信託を担保に、売らずにお金を借りる方法です。
【野村Webローンの場合】
- 借りられるのは、担保評価額(時価×担保掛目)の範囲までです。担保掛目の例は、国内上場株式が50%、国内の公募投信が60%、国債が80%で、担保にできない銘柄もあります。
- 変動金利で、2026年10月15日からの金利は年2.65%です(2026年9月18日に発表)。金利は改定されるので、最新は野村信託銀行のサイトで確認してください。
- 返済と担保の管理で見るのは、担保充足率(担保評価額÷借入残高×100)です。100%を下回ると、新しい借入や担保の解除ができません。70%を下回ると期限の利益を失い、期限までに返済か追加の担保で回復しなければ、担保が売られて返済に充てられます。
- NISA口座の資産は、担保にできません。
- 事業に使う資金や、野村證券が取り扱う募集・売出しの有価証券を買う資金には使えません。
- 野村證券で信用取引口座・ノムラFX口座・先物オプション口座を開設していないことが、申し込みの条件です。
これを使うと、含み益のある資産を売らずに資金を用意でき、売却による課税を先送りできます。
当てはまる人
- 含み益が大きく、売りたくない。
- 一時的に資金が必要(投資の機会・生活資金・資金繰りなど)。
注意点
- 金利、担保評価の変動、追加で担保を差し入れる条件などを、十分に理解する。
- 借りたお金の使い道によっては、返済が苦しくなりやすい。
筆者は、野村Webローンを契約していません。資産を担保にする使い方として、代用FXを選んでいます。NISAを売って野村Webローンで借りて買い増すと、5年後にいくら違うかは、こちらで試算しています。
③代用FX(株・投資信託を担保にFX)
代用FXは、株や投資信託を売らずに担保にして、FXをする方法です。
【代用FX】
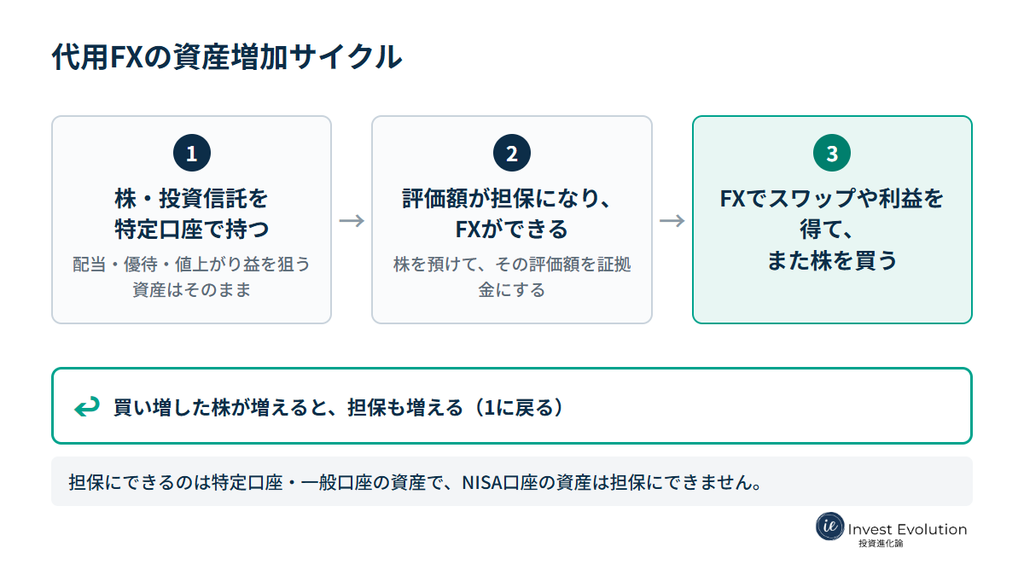
一般的なFXは、現金を口座に入金し、その現金を証拠金として為替取引をします。代用FXは、株を預け(代用)、その評価額を証拠金として為替取引をします。担保にできるのは特定口座・一般口座の資産で、NISA口座の資産は担保にできません。
配当・優待・値上がり益を狙っていた株は、そのままに、FXを追加できます。「株の配当」と「FXのスワップ」の両方を受け取る形にもできます。
FXで得た利益で、株やETFを買い増すと、次のサイクルになります。
【代用FXの資産増加サイクル】
- 株・投資信託を特定口座で持つ。
- その評価額が担保になって、FXができる。
- FXでスワップや利益を得て、また株を買う。
当てはまる人
- ルール(買い増し・利益確定・撤退)を決めて守れる。
- 担保にした株の下落とFXの損失が重なっても、対応できる余力がある。
注意点
- FXの仕組み(ロスカット・レバレッジ・証拠金)を理解する。
- 担保にした株が下がると、FX側の余力も同時に弱くなる可能性がある。
いきなりFXって、危なくない?
危ない面はあります。円高になると、スワップの受け取りを上回る損失が出ることがあり、担保にした株が下がると、FXの余力も同時に減ります。筆者は、多額の資金を低いレバレッジで運用する形を選び、次の3点を決めています。
- ロスカットまでの余力(維持率)を残す。
- 急落・急変が来た最悪の週を想定して、耐えられるかを確かめる。
- 買い増し・利益確定・撤退のルールを先に決める。
少額でレバレッジを高くする選択もあり、合う倍率は人によって違います。
同じ月5万円を、NISAで積み立てた場合と、特定口座で積み立てて代用FXの担保に使った場合の、20年後の手取りは、こちらで試算しています。
代用FXの仕組み・始め方・比較は、こちらにまとめています。
あわせて読みたい

代用FXまとめ|株式を担保にFXができる仕組み・始め方・リスクを順番に整理
代用FXは、保有している株式を証拠金の代わりにして、FXの取引ができる仕組みです。現金を入金しなくても始められます。 私は元税務署職員・FP2級で、保有している株式…
まとめ|口座は「税」だけでなく「戦略」で使い分ける
NISA最優先が合う人もいれば、特定口座を戦略的に使うことで、資産の使い方が広がる人もいます。
大事なのは、次の3つです。
- 「税」だけで判断しない。
- 「目的」と「戦略」で設計する。
- 担保活用は、やるなら、上限と撤退の条件を先に決める。
あなたに合った使い分けを、目的から決めていきましょう。
最後までご覧いただき、ありがとうございました。また、Xで回答をくださったみなさま、いいねをくださったみなさま、ありがとうございます。
元税務署職員・FP2級。投資歴は10年以上で、インデックス投資と高配当株ETFを中心に運用しています。保有株を担保にする「代用FX」も、低いレバレッジで続けています。
このブログでは、投資商品や口座の選び方を税金の扱いまで含めて比べ、自分がどうしたかを書いています。運用実績は毎月公開しています。
▼ Xで最新の投資メモを見る
運用の気づきや更新情報を発信しています。
▼ 運用実績を見る
投資信託・ETFと代用FXの実績を毎月まとめています。
▼ 運営者プロフィール
筆者の投資歴や投資スタイルを紹介しています。
関連記事
-
野村Webローンと代用FXはどちらがよい?|担保2,000万円の試算
-
金投資の税金|金地金・純金積立・金ETF・金鉱株ファンドの課税の違い
-
特定口座の「源泉徴収なし」で、納税が遅れる分はいくら増える?利益額×確定月で試算
-
NISAを売って野村Webローンで買い増すと得?250万円借りた5年後を試算
-
積み立ては非課税のNISAが有利?特定口座でも代用FXを使えば逆転する条件を試算
-
取り崩しは非課税のNISAが有利?特定口座でも代用FXを使えば逆転する条件を試算
-
NISA口座より特定口座が有利になるのは何%?損益分岐点を4%・7%・10%で比較
-
インデックス投資の次の一手まとめ|高配当・NISAと特定口座・代用FXを目的別に整理