完全ガイド
インデックス投資の弱点|すぐに増えない・インカムがない、を数字で整理する
当ページのリンクには広告が含まれています。
インデックス投資を続けていて、「このままでよいのか」と考えたとき、何が足りないのか。この記事では、筆者(元税務署職員・FP2級)が実感しているインデックス投資の弱点を、数字で整理します。
筆者が実感している弱点は、すぐには増えないこと、インカム(現金で受け取れるお金)がないこと、の2つです。筆者の運用は、コアがインデックスと高配当ETF、サテライトが316A(FANG+)と521A(FANG+ゴールド)で、特定口座の株・投資信託は全部、代用FXの担保にしています。
結論は、この2つが気にならない人は、足さなくてよい、というものです。
✅ この記事でわかること
- インデックス投資の強みと、筆者が実感している弱点2つ
- 毎月3万円を積み立てた場合の、10年・20年・30年後の試算
- eMAXIS Slim の全世界株式・S&P500の分配金の実績と、インカムを受け取る方法
- 弱点に対して、足さずにできることと、足す選択肢
目次
結論|弱点は、すぐには増えないこと・インカムがないこと
比べるのは、「インデックス投資だけで続ける」場合と、「何かを足す」場合です。どちらが正しい、ということはありません。
インデックス投資だけでよい人
- 増えるまで、10年・20年と待てる。
- 資産から現金を受け取る必要が、当面ない。
足すことを考えてよい人
- 増えるのが遅いと感じる。
- 現金で受け取れる仕組みがほしい。
インデックス投資だけだと、だめなんですか?
だめではありません。上の2つが気にならないなら、足さなくてかまいません。
インデックス投資の強み
先に、強みを整理します。
| 強み | 中身 |
|---|---|
| 低コスト | eMAXIS Slim 全世界株式(オール・カントリー)の信託報酬(税込)は年0.05775%、eMAXIS Slim 米国株式(S&P500)は年0.08140%(2026年8月31日現在の月次レポート)。 |
| 分散 | 1本で、世界の株式に分散できる(オルカンが連動する指数、MSCI ACWIの構成銘柄は約2,400。2026年9月30日現在)。 |
| 少額 | 少額から積み立てられる。 |
| 手間 | 買い付けを設定すれば、売買の判断が要らない。 |
弱点① すぐには増えない
インデックス投資の成績は、指数の平均です。そのため、資産が増える速さは、積み立てる金額と、続ける年数で決まります。
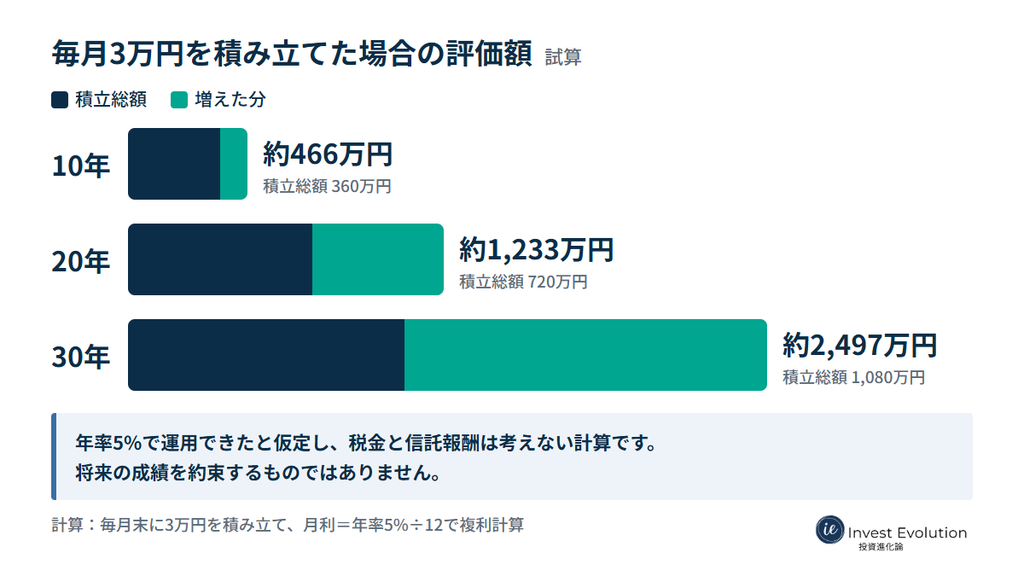
毎月3万円を積み立てた場合の試算です。
| 年数 | 積立総額 | 評価額 |
|---|---|---|
| 10年 | 360万円 | 約466万円 |
| 20年 | 720万円 | 約1,233万円 |
| 30年 | 1,080万円 | 約2,497万円 |
※ 年率5%で運用できたと仮定し、税金と信託報酬は考えない計算で、将来の成績を約束する数字ではありません。
評価額は、10年で積立総額の約1.3倍、20年で約1.7倍、30年で約2.3倍です。年数が長いほど差は広がりますが、数年のうちに大きく増やしたい場合には、この仕組みは向きません。筆者が実感している弱点の1つです。
弱点② インカムがない
eMAXIS Slim 全世界株式(オール・カントリー)と、eMAXIS Slim 米国株式(S&P500)は、分配金の実績が設定来すべて0円です(第3期〜第8期。2026年8月31日現在の月次レポート)。保有していても、現金は入ってきません。
オルカンが連動する指数(MSCI ACWI)には、配当があります。配当利回りは1.58%です(2026年9月30日現在)。ただし、この配当は、ファンドの分配金としては受け取れていません。
売却すれば、現金は作れませんか?
作れます。ただし、売った分だけ保有する口数が減ります。分配金は、保有する口数を減らさずに受け取れますが、基準価額は分配金の分だけ下がります。売却益にも分配金(普通分配金)にも、特定口座では20.315%の税金がかかります(NISA口座は非課税)。
インカムを受け取る方法の1つが、分配金を出す商品を持つことです。たとえば、日本株の高配当ETFの1489(NF・日経高配当50 ETF)は、分配金利回りが2.66%です(2026年10月1日。過去1年の分配金の合計を、基準価額で割った値)。年4回、分配されます。
| 商品 | 分配金(利回り) | 1,000万円あたりの年間の分配金(税引前) |
|---|---|---|
| eMAXIS Slim 全世界株式・米国株式(S&P500) | 実績0円 | 0円 |
| 1489(NF・日経高配当50 ETF) | 2.66% | 約26.6万円 |
1489は日本株のETFで、値動きもあります。分配金は、減ることもあります。上の金額は、将来の受け取りを約束するものではありません。
日本株の高配当ETFの種類と組み合わせの考え方は、次の記事で紹介しています。
ほかに挙げられる弱点
筆者が実感しているのは①②です。ほかにも、次の3つが挙げられます。
- 指数の平均になる:指数に連動するので、成績は指数と同じ水準になります。指数を上回ることは目指さない設計です。
- コストがかかる:信託報酬はゼロではありません。100万円を30年運用すると、年0.05%の商品で約426万円、年0.5%の商品で約375万円です(コスト控除前の年率5%と仮定)。
- 市場全体が下がると、一緒に下がる:MSCI ACWIの最大下落率は58.38%です(2007年10月31日〜2009年3月9日、ネット配当込み。MSCI公式の指数ページ)。分散していても、市場全体の下落は避けられません。
弱点に対して、足す・足さないの選択肢
ここまで挙げたインデックス投資の弱点に対して、できる対策をまとめます。表の詳しい記事も参考にしてみてください。
| 弱点 | 足さずにできること | 足す選択肢 | 詳しい記事 |
|---|---|---|---|
| すぐには増えない | 積立額を増やす。続ける年数を長くする。 | サテライトを足す。持っている株・投資信託を担保にして、代用FXを足す。 | コア・サテライト記事/FXの組み合わせ方 |
| インカムがない | 売却して、現金にする。 | 高配当ETFを足す。代用FXで、スワップ(2つの通貨の金利差。受け取る側にも、支払う側にもなる)を狙う。 | 高配当ETFの比較記事/代用FXのまとめ |
筆者の場合
以下は筆者の実践の記録であり、同じ形を勧めるものではありません。
- コア:インデックスと高配当ETF
- サテライト:316A(FANG+)と521A(FANG+ゴールド)
- 特定口座の株・投資信託:上記コア・サテライトをほぼ特定口座で保有しており、代用FXの担保にしている。
高配当ETFは、インカムを受け取るために持っています。代用FXの担保は、増える速さ(弱点①)と、インカム(弱点②。スワップ)に対して使っています。配分や倍率は、noteの運用実績などで毎月紹介しています。
note(ノート)

運用実績|元税務署職員×FP|おてぴ|note
元税務署職員・FP2級のおてぴが、実際の運用の記録を公開する無料マガジンです。 毎月の運用実績(投資信託・ETF+代用FX)をまとめています。
まとめ|弱点を知ったうえで、足す・足さないを決める
- 筆者が実感している弱点は、すぐには増えないこと、インカムがないこと。
- 毎月3万円を年率5%で積み立てると、評価額は10年で約466万円、30年で約2,497万円(仮定の計算)。
- eMAXIS Slim 全世界株式・米国株式(S&P500)の分配金は、実績0円。
- この2つが気にならない人は、足さなくてよい。
足す選択肢には、サテライト・高配当ETF・代用FXなどがあります。代用FXの仕組み・始め方・リスクを順に知りたい場合は、まとめ記事から読めますのでぜひご覧ください。
元税務署職員・FP2級。投資歴は10年以上で、インデックス投資と高配当株ETFを中心に運用しています。保有株を担保にする「代用FX」も、低いレバレッジで続けています。
このブログでは、投資商品や口座の選び方を税金の扱いまで含めて比べ、自分がどうしたかを書いています。運用実績は毎月公開しています。
▼ Xで最新の投資メモを見る
運用の気づきや更新情報を発信しています。
▼ 運用実績を見る
投資信託・ETFと代用FXの実績を毎月まとめています。
▼ 運営者プロフィール
筆者の投資歴や投資スタイルを紹介しています。