完全ガイド
インデックス投資とFXの組み合わせ方|株を担保にする代用FXの考え方
当ページのリンクには広告が含まれています。
インデックス投資にFXを足すと、何が変わるのか。この記事では、筆者(元税務署職員・FP2級)の実践をもとに答えます。
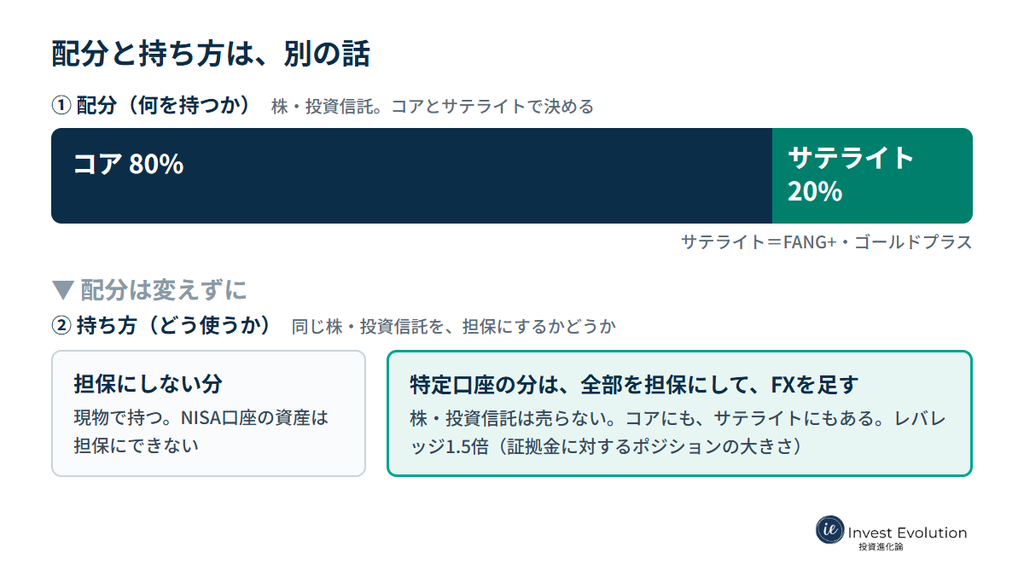
筆者の配分は、株・投資信託でコア80%、サテライト20%(FANG+とゴールドプラス)です。FXに資産の何割かを割り当ててはいません。特定口座にある株・投資信託を全部、代用FXの担保にして、レバレッジ1.5倍で運用しています。
筆者は、FXを別の資産として持っているのではなく、持っている株・投資信託を担保にして足しています。
✅ この記事でわかること
- FXを「資産の配分」ではなく「持ち方」として考える理由
- 株・投資信託を担保にする代用FXの仕組みと、筆者のレバレッジ1.5倍
- 株安と円高が同時に来たときのリスクと、FXの税金(株・投資信託とは別枠)
目次
結論|FXは、持っている株・投資信託を担保にして足す
何をどれだけ持つかは「配分」の話で、コアとサテライトで決めます。代用FXは、その配分を変えずに、持っている株・投資信託を担保にしてFXを足す「持ち方」の話です。
この記事で比べるのは、同じ株・投資信託を「現物で持つだけ」にする場合と、「担保にしてFXを足す」場合です。
| 現物で持つだけ | 担保にしてFXを足す | |
|---|---|---|
| 株・投資信託 | 持ち続ける | 持ち続ける(売らない) |
| 損益のもと | 配当・分配金・値上がり益(売却して確定) | 左に加えて、FXの為替差損益・スワップ(受取または支払い) |
| 値動き | 株・投資信託の値動き | 株・投資信託の値動き+FXの値動き |
| 値動きの大きさの調整 | 株・投資信託の売買で量を変える | 加えて、FXのポジションの大きさでも変えられる |
| 同時に起こりうること | 株安 | 株安と為替の逆行(円高) |
| 税金 | 特定口座なら源泉徴収で完結 | FXの利益は別枠で、確定申告が必要 |
担保にしない選択も、十分に合理的です。インデックス投資だけで目的に足りるなら、FXを足す必要はありません。
コアとサテライトの比率やサテライトの上限の決め方は、こちらに書いています。
あわせて読みたい

コア・サテライト戦略の始め方|インデックス投資に足すサテライトの上限と比率の決め方
インデックス投資に、サテライトを足すかどうか。この記事では、筆者(元税務署職員・FP2級)が実際に使っているコア・サテライトの形と、サテライトの上限の決め方を書…
筆者の場合|配分は変えず、特定口座の分を全部担保にしている
以下は筆者の実践の記録であり、同じ形を勧めるものではありません。
筆者がしていることは、次の3つです。
- 配分は、株・投資信託でコア80%、サテライト20%(FANG+とゴールドプラス)。
- 特定口座にある株・投資信託は、コアもサテライトも全部、代用FXの担保にしている。
- レバレッジは1.5倍。
ここでのレバレッジは、証拠金に対する、FXのポジションの大きさの倍率です。証拠金が100万円なら、1.5倍はFXのポジション150万円分です。証拠金は、「担保にした株・投資信託の評価額の70%」と「口座に入れた現金」の合計です。保有している株・投資信託の評価額に対する倍率ではありません。
【レバレッジ1.5倍】 証拠金100万円 × 1.5倍 = FXのポジション150万円分
代用FXを足している理由は、値動きの大きさを、FXのポジションの大きさで調整できるからです。担保にした株・投資信託を売買せずに、全体の浮き沈みを変えられます。浮き沈みは、インデックス投資だけのときより大きくなります。そのぶん、インデックス投資を上回るリターンを見込んでいますが、見込みであって、保証ではありません。損失が出る可能性があります。
毎月の運用実績は、こちらのマガジンにまとめています。
仕組み|株を売らずに担保にする
代用FXは、株や投資信託を売らずに預けて(代用)、その評価額を証拠金にしてFXをする方法です。
現金を別に用意しなくても、持っている株・投資信託の評価額の一定割合が証拠金になります。担保にできるのは、特定口座・一般口座の資産で、NISA口座の資産は担保にできません。担保にできる銘柄・投資信託と評価の割合(掛目)は、会社ごとに違います。
株や投資信託は売らないので、配当や分配金、値上がり益は、これまでどおり受け取ります。
担保にした株や投資信託は売ってしまうの?
売りません。ただし、証拠金維持率が下がり、不足を解消できないと、会社の定めにより、代用している株・投資信託が売却されて不足分に充てられることがあります(取扱いは会社ごとに違います)。
口座の開き方・比較・担保にできる銘柄などの全体像は、こちらにまとめています。
あわせて読みたい
代用FXまとめ|株式を担保にFXができる仕組み・始め方・リスクを順番に整理
代用FXは、保有している株式を証拠金の代わりにして、FXの取引ができる仕組みです。現金を入金しなくても始められます。 私は元税務署職員・FP2級で、保有している株式…
リスク|株安と円高が同時に来たとき
担保にした株・投資信託が値下がりすると、証拠金が減ります。同時に為替が逆行(円高)すると、FXの損失も出ます。この2つが同時に起きると、証拠金維持率は下がります。
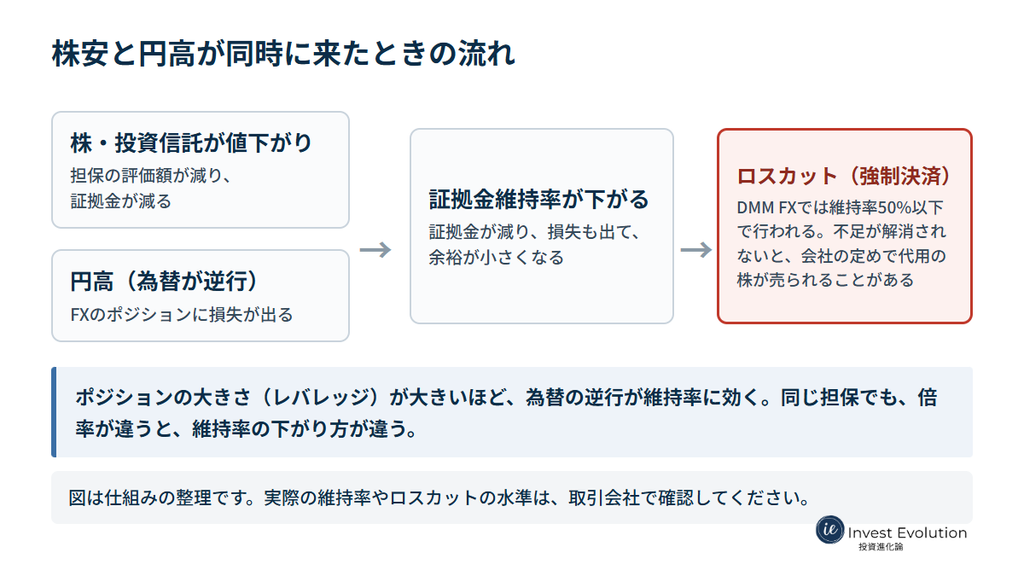
ポジションの大きさ(レバレッジ)が大きいほど、為替の逆行が維持率に効きます。同じ株・投資信託を担保にしても、倍率が違うと、同じ下落で維持率はここまで変わります。
仮定の計算例です。特定口座の株・投資信託1,000万円を担保にして(評価額の70%=700万円が証拠金)、レバレッジ2倍と4倍を比べます。
| レバレッジ2倍 | レバレッジ4倍 | |
|---|---|---|
| FXのポジション | 1,400万円 | 2,800万円 |
| 必要証拠金(ポジションの4%) | 56万円 | 112万円 |
| 最初の維持率 | 1,250% | 625% |
| 株20%下落・為替10%逆行 | 750% | 250% |
| 株30%下落・為替30%逆行 | 125% | マイナス(証拠金が不足) |
必要証拠金は変わらないものとして単純化し、為替の逆行はポジション全体の評価損として計算しています。株・投資信託の下落は、担保の評価額が下がるので、証拠金も同じ割合で減ります。
ロスカットの水準は会社ごとに違い、例えば筆者が使っているDMM FXでは、50%で強制決済(ロスカット)が実行されます。
表の数字で見ると、2倍で「株30%下落・為替30%逆行」の125%は、100%の水準に近づいた状態です。4倍では、同じケースで維持率がマイナスになり、50%を大きく下回ります。実際には、マイナスになる前に強制決済されます。
FXって、危なくない?
危ない面はあります。筆者は、多額の資金を低いレバレッジで運用する形を選びましたが、少額でレバレッジを高くする選択もあり、合う倍率は人によって違います。ここで比べているのは、多額低レバと少額ハイレバです。多額の資金を、高いレバレッジで運用する選択肢は、筆者にはありません。
維持率の見方とロスカットの仕組みは、こちらで詳しく書いています。
税金|FXの利益は、株・投資信託とは別枠
ここでは、個別の税額の計算ではなく、制度の一般的な説明になります。
- 国内FXの利益は、株・投資信託とは別の区分(先物取引に係る雑所得等)で、申告分離課税(税率20.315%)になる。
- FXは特定口座の源泉徴収の対象ではないので、利益が出たら、原則として確定申告が必要になる(給与所得者で他の所得が少ない場合などは、例外があります)。
- FXの損失は、株・投資信託の利益と通算できない。損失は、翌年以降最大3年間、FXなどの同じ区分の利益と相殺できる(確定申告を毎年続ける必要がある)。
担保にしている株・投資信託は、特定口座(源泉徴収あり)なら、売却益や配当の税金は差し引かれて終わります。FXの利益は、特定口座の源泉徴収の対象ではないので、自分で申告が要ります。
足す場合に、先に決めておきたい3つ
足す場合に先に決めておくことを、筆者の実践として3つ紹介しておきます。
- 生活防衛資金を分ける:筆者は、生活費の半年〜1年分を預金などで確保し、担保にするのは投資用の資金だけにしています。
- 倍率(FXのポジションの大きさ)を決める:筆者は、どこまでのポジションなら、株安と円高が同時に来ても耐えられるかを先に確かめて、倍率を決めています。途中で裁量では変えず、変えるなら計画的に変えます。
- 見直しの頻度を決める:筆者は、毎月1回、担保の評価額・含み損益・倍率を確認しています。それ以上見直し回数を増やすと、無駄な売買の原因になるためです。
FXで損失が出ても生活に影響が出ない金額の範囲で足すようにしておきたいですね。
まとめ|配分と、担保にするかどうかは別に決める
- 何をどれだけ持つかは、配分(コア・サテライト)で決める。
- 代用FXは、配分を変えずに、持っている株・投資信託を担保にしてFXを足す持ち方です。
- 足すなら、株安と円高が同時に来るリスクと、FXの税金(株・投資信託とは別枠)を先に確認する。
もちろん、担保にしない選択(そもそも代用FXをしない、又は現金でFXをするなど)も、十分に合理的な判断です。足すかどうかは、目的と、耐えられる値動きの大きさで決めるようにしましょう。
元税務署職員・FP2級。投資歴は10年以上で、インデックス投資と高配当株ETFを中心に運用しています。保有株を担保にする「代用FX」も、低いレバレッジで続けています。
このブログでは、投資商品や口座の選び方を税金の扱いまで含めて比べ、自分がどうしたかを書いています。運用実績は毎月公開しています。
▼ Xで最新の投資メモを見る
運用の気づきや更新情報を発信しています。
▼ 運用実績を見る
投資信託・ETFと代用FXの実績を毎月まとめています。
▼ 運営者プロフィール
筆者の投資歴や投資スタイルを紹介しています。