完全ガイド
野村Webローンと代用FXはどちらがよい?|担保2,000万円の試算
当ページのリンクには広告が含まれています。
野村Webローンも代用FXも、持っている株式・ETFを売らずに担保にして、資金を動かせる仕組みです。 この記事では、担保2,000万円で、2つを同じ金額で比べます。
たとえば、野村Webローンで500万円(担保の25%)を借りて、年4%で運用できたとします。金利2.65%を引くと、1年で残るのは6.75万円です。 同じ500万円分を代用FXのメキシコペソ円で持つと、スワップだけで年約23.5万円です。
この差がなくなるのは、スワップが1日11円(1万通貨あたり)から約3.2円まで、約7割下がったときです(税引前の比較です)。 ただし、代用FXには為替の値下がりとロスカット(強制決済)があります。この記事では、そこも数字で見ていきます。
筆者(元税務署職員・FP2級)は、野村Webローンを契約せず、代用FXをレバレッジ2倍までで使っています。
✅ この記事でわかること
- 野村Webローンと代用FXの違い
- 借入500万円・1,000万円の野村Webローンと、同じ金額の代用FXの1年の差
- スワップがいくらまで下がると、野村Webローンのほうが多く残るか。
- 追証とロスカットは、どこから起きるのか。
- 野村Webローンのほうがよくなる場面
目次
野村Webローンと代用FXの違い
どちらも、持っている株式・ETFを担保にして、売らずに資金を動かします。違いは、担保で何をするかです。
| 野村Webローン | 代用FX | |
|---|---|---|
| 担保で何をするか | お金を借りる | FXの取引をする |
| 手に入るもの | 借りたお金(運用などに使う) | 通貨の金利差から毎日受け取れるスワップ |
| かかるコスト | 借入の金利(変動。2026年10月15日から年2.65%) | 借入の金利はない(売買の価格差であるスプレッドは別にかかる) |
| 担保が足りなくなったとき | 担保の価値が下がると、新たに借りられなかったり、担保を売られたりすることがある | 証拠金維持率が下がると、追証(追加で入れるお金)やロスカット(強制決済)になる |
野村Webローンの金利と、借りた場合の5年間の試算は、こちらに書いています。
代用FXとNISAのリターン比較は次の記事で紹介しています。
代用FXの仕組みは、こちらに書いています。
比べる条件
- 担保:2,000万円の株式・ETFです。
- 野村Webローン:担保の25%の500万円と、50%の1,000万円を借りる場合で比べます。金利は年2.65%(2026年10月15日から)です。借りたお金は、年4%で運用できると想定します。
- 代用FX:メキシコペソ円(MXN/JPY)の買いです。レートは1ペソ8.54円、買いスワップは1万通貨あたり1日11円(10月20日付与分の予定)とします。株式の評価額の70%が証拠金になり、必要証拠金は建玉(持っている通貨の合計額)の4%です。
- 代用FXの金額:野村Webローンの借入額と同じ、500万円分と1,000万円分で比べます。筆者の上限であるレバレッジ2倍(有効証拠金の2倍の建玉)の2,800万円分も、参考に足します。
- 比べる対象:多額の担保を置いて、代用FXの建玉を有効証拠金の2倍までにする場合と、野村Webローンです。少額でレバレッジを高くかける取引は比べません。
- 税金:どちらも利益には20.315%がかかるので、税引前で比べます。
運用の4%は仮定の計算例で、この利回りを見込めるという意味ではありません。レートとスワップは変動します。数字は2026年10月の例です。
下の図は、借入500万円と、同額の代用FX500万円分で並べた条件です。
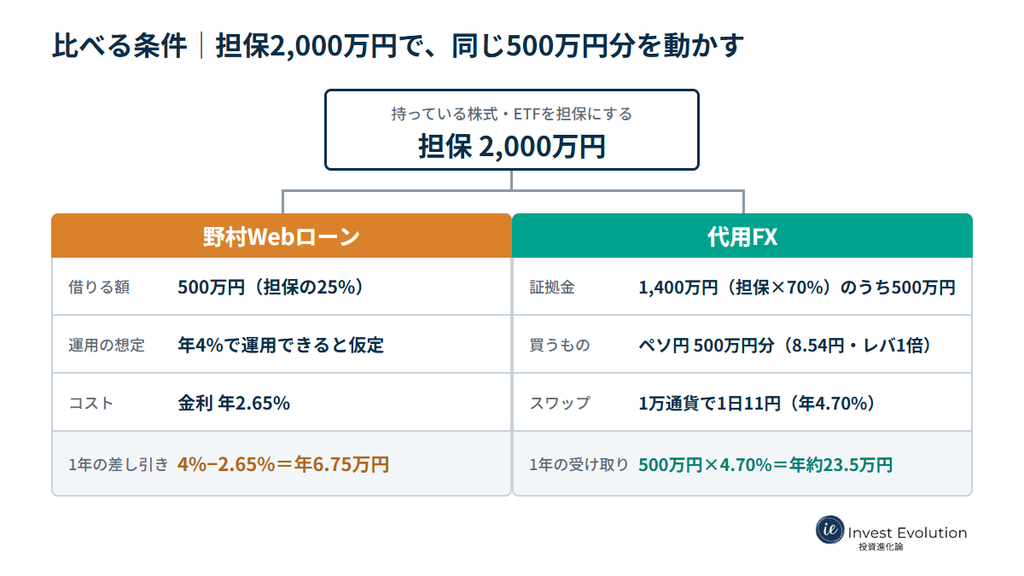
スワップの年利回りは、次のように計算します。
- 1万通貨あたり1年のスワップ:11円×365日=4,015円です。
- 1万通貨の金額:8.54円×1万通貨=85,400円です。
- 年利回り:4,015円÷85,400円=4.70%です。
野村Webローンと代用FXの1年の差し引きを比べる
スクロールできます
| 年(税引前) | 野村Webローン 借入500万円 | 野村Webローン 借入1,000万円 | 代用FX 500万円分 | 代用FX 1,000万円分 | 代用FX 2,800万円分(レバレッジ2倍) |
|---|---|---|---|---|---|
| 収入 | 運用4%で20.0万円 | 40.0万円 | スワップ4.70%で23.5万円 | 47.0万円 | 131.6万円 |
| 金利 | 2.65%で13.25万円 | 26.5万円 | なし | なし | なし |
| 差し引き | 6.75万円 | 13.5万円 | 23.5万円 | 47.0万円 | 131.6万円 |
| 担保2,000万円に対して | 0.34% | 0.68% | 1.18% | 2.35% | 6.58% |
- 代用FXのほうが、1年で残る金額は大きい計算です。ただし、これはスワップだけの数字で、為替の値動きによる損益は入っていません。野村Webローンの側も、借りたお金の運用が4%になる保証はありません。
- 野村側の4%は、価格が上下する運用の想定で、代用FX側のスワップは、為替の損益を含まない受け取りです。性質の違う数字を並べているので、1年の差し引きは目安として見てください。
- この比較は税引前です。借入の利子を税金の計算で差し引けるのは、株式を売った年の分だけなので、利子を差し引けない年は、野村Webローンの税引後の残りは少なくなります。税引後で比べると、利子を差し引けない年は分岐点が約1.6円まで下がり、差し引ける年は税引前と同じ約3.2円です。
代用FXのスワップはいくらまで下がると、野村Webローンと同じになるか
円金利の上昇で、スワップは減ってきている
スワップは、2つの通貨の金利差から生じます。円の金利が上がると、メキシコペソとの金利差が縮み、買いスワップは減ります。 実際に、筆者が受け取るスワップの額は、円金利の上昇で減ってきています。(また、円金利の上昇によって円の価値が上がっているとなると、為替差損も生じる可能性があります。)
では、どこまで減ると、野村Webローンのほうが多く残るのでしょうか。
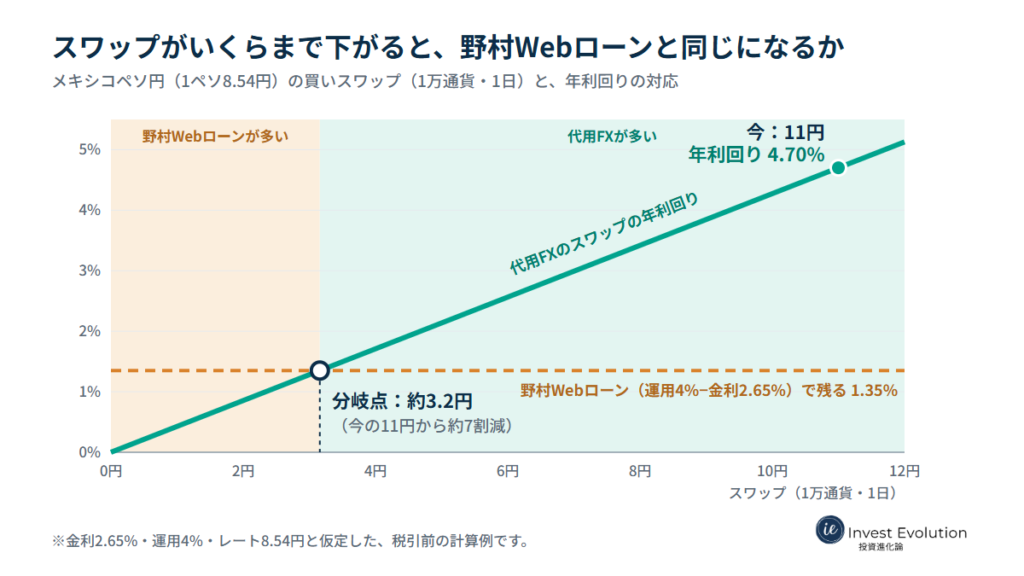
分岐点は、1日約3.2円
野村Webローンで1年に残るのは、運用の利回りから金利2.65%を引いた分です。想定を4%とすると、1.35%です。 代用FXのスワップの利回りが1.35%を下回ると、野村Webローンのほうが多く残ります。
1.35%をスワップの日額に直すと、次のとおりです。
- 1万通貨あたり1年のスワップ:85,400円×1.35%=1,153円です。
- 1日あたり:1,153円÷365日=約3.2円です。
借入が500万円でも1,000万円でも、代用FXの金額を同じにすれば、この分岐点は変わりません。変わるのは金額です。
野村Webローンの運用の想定を変えると、分岐点は次のように動きます。
| 野村Webローンの運用の想定 | 残る利回り(金利2.65%を引いた後) | 分岐点のスワップ(1万通貨・1日) | 今の11円からの減り方 |
|---|---|---|---|
| 3% | 0.35% | 約0.8円 | 約93%減 |
| 4% | 1.35% | 約3.2円 | 約71%減 |
| 5% | 2.35% | 約5.5円 | 約50%減 |
スワップの日額と、年利回りの対応は次のとおりです。
| スワップ(1万通貨・1日) | 年利回り | 野村Webローン(運用4%)の1.35%と比べて |
|---|---|---|
| 11円 | 4.70% | 代用FXが多い |
| 9円 | 3.85% | 代用FXが多い |
| 7円 | 2.99% | 代用FXが多い |
| 5円 | 2.14% | 代用FXが多い |
| 約3.2円 | 1.37% | ほぼ同じ |
| 2円 | 0.85% | 野村Webローンが多い |
ペソ円が下がると、スワップを上回る損が出る
ここまでは、スワップだけの比較でした。代用FXでは、為替が動くと損益が出ます。
500万円分のメキシコペソ円を持っているとき、ペソ円が4.7%下がると、含み損は約23.5万円です。これは、1年分のスワップと同じ額です。 10%下がれば含み損は50万円で、スワップ約2年分に当たります。
野村Webローンも同じです。借りたお金で買った株式やETFが下がれば、損が出ます。そのうえで、金利は払い続けます。
代用FXの追証とロスカット
株式だけで運用してきた人には、追証とロスカットはリスクが大きく感じられるかもしれません。用語についても簡単に整理しておきます。
株式や投資信託だけで運用してきた方には、なじみの薄い話だと思います。自分の資産に当てはめて整理したい方は、ココナラで30分の壁打ち(3,000円)を受け付けています。何を買うか、どれだけ持つかをお勧めするものではなく、仕組みと考え方を一緒に整理するサービスです。
追証とロスカットとは
代用FXでは、「証拠金維持率」という数字で、余裕を見ます。
証拠金維持率=有効証拠金÷必要証拠金×100
- 有効証拠金:担保にした株式の評価額の70%に、FXの含み損益を足した額です。
- 必要証拠金:建玉の4%です。
DMM FXでは、次のように決まっています。
- 追証:維持率が100%を下回った状態で、営業日のクローズ時を迎えると、追加でお金を入れる必要が出ます。解消の期限は翌営業日の朝で、期限までに解消できなければ、FXの取引が強制的に決済されます。
- ロスカット:維持率が50%を下回ると、FXの取引が強制的に決済されます。急な値動きでは、50%を大きく下回る水準で決済されることがあり、預けた額を超える損失になる可能性もあります。
追証を解消できなかった場合に強制決済されるのは、FXの取引です。DMM FXにおいては、担保にしている株式が、強制的に売られることはありませんが、強制決済になれば、その時点のFXの損失は確定します。
また、代用FXでは、為替が動かなくても、担保の株価が下がるだけで維持率は下がります。 野村Webローンでも、担保の価値が下がれば似たリスクがあります。
担保2,000万円で、どこまで下がると起きるか
担保2,000万円の有効証拠金は1,400万円(2,000万円×70%)です。ここから、建玉の大きさごとに見ます。
スクロールできます
| 建玉 | 必要証拠金 | 維持率(最初) | 株式だけが下がってロスカット | ペソ円だけが下がってロスカット |
|---|---|---|---|---|
| 500万円 | 20万円 | 7,000% | 約99%下落 | ならない(ペソ円がゼロになっても損失は500万円) |
| 1,000万円 | 40万円 | 3,500% | 約99%下落 | ならない(ペソ円がゼロになっても損失は1,000万円) |
| 2,800万円(レバレッジ2倍) | 112万円 | 1,250% | 約96%下落 | 約48%下落 |
建玉が500万円、1,000万円なら、株式だけ、またはペソ円だけが下がる場合は、ロスカットになりません。両方が同時に下がる場合は別です。 レバレッジ2倍の2,800万円では、株式が動かなくても、ペソ円が約46%下がると追証、約48%下がるとロスカットです。
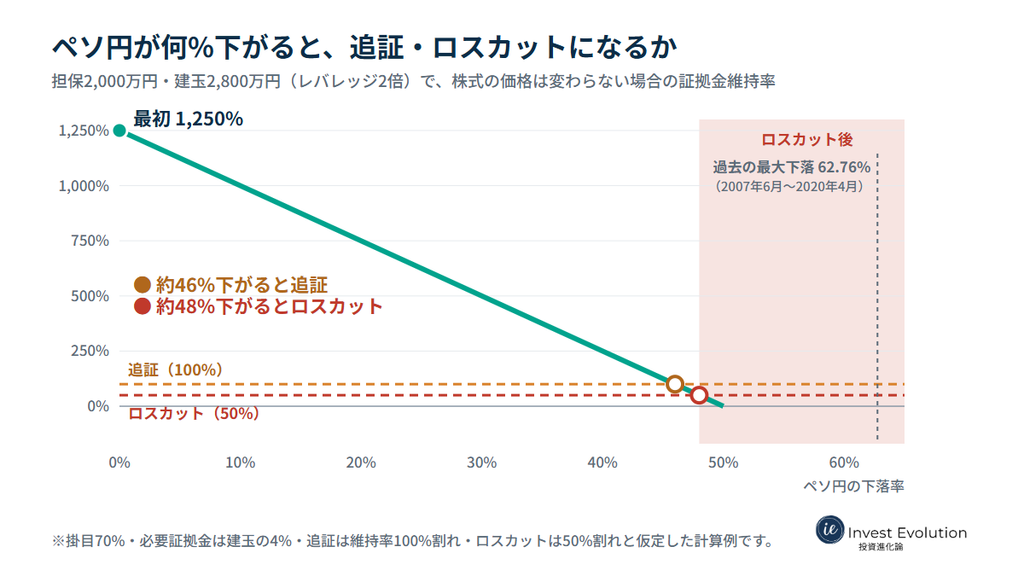
株式とペソ円が同時に下がったら(レバレッジ2倍)
ここでは株式とペソ円が同時に下がる場合を3つ想定しておきます。レバレッジ2倍(建玉2,800万円、必要証拠金112万円)のときです。
| ケース | 株式分の証拠金(含み損を引く前) | 為替の含み損 | 維持率 |
|---|---|---|---|
| 株式−20%、ペソ円−20% | 1,120万円 | −560万円 | 500% |
| 株式−30%、ペソ円−30% | 980万円 | −840万円 | 125% |
| 株式−30%、ペソ円−45% | 980万円 | −1,260万円 | 含み損を引くと有効証拠金がマイナス。その前にロスカット |
計算は、株式分の証拠金=1,400万円×(1−株式の下落率)、含み損=2,800万円×ペソ円の下落率、維持率=(株式分の証拠金−含み損)÷112万円です。
メキシコペソ円は、2007年6月の11.512円から2020年4月の4.28754円まで、13年近くかけて62.76%下げました。2つ目のケースは、まだ追証にはなりません。3つ目の下落は、この期間の下落の7割ほどです。 筆者の運用では、建玉を有効証拠金の2倍までにしています。
筆者の代用FXの実績は、毎月こちらで公開しています。
野村Webローンのほうがよくなる場面
ここまでの比較は、多額の担保で、建玉を有効証拠金の2倍までにする代用FXの場合です。この条件でも、野村Webローンのほうがよくなる場面もあります。
- スワップが分岐点を下回るとき:想定4%なら約3.2円です。円金利の上昇が続けば、近づく可能性があります。
- ペソ円だけが大きく下がるとき:含み損が、受け取るスワップを上回ります。
- 代用FXを使っていない人:FX口座を開く手間と、維持率を自分で見る必要が出ます。野村Webローンは、金利を払って借りるだけの仕組みです。
筆者の判断|野村Webローンより代用FX
筆者は、野村Webローンを契約せず、代用FXを使っています。レバレッジは2倍までです。理由は次の3つです。
- 借入の金利を払う必要がありません。金利が上がって、払う額が増えることもありません。
- スワップで得たお金は、ETFの買い増しに回しています。再投資を複利で回せば、リターンは大きくなると考えています。
- 借金を負うことのリスクを取りたくありません。
スワップは円金利の上昇で減っていて、野村Webローンに並ぶ分岐点に近づく可能性はあります。
代用FXをしていなければ、野村Webローンを使う価値があるかもしれません。 私は、担保の価値が下がったときの備えと、自分で決めたルールを守ることを前提にしています。
まとめ
- 担保2,000万円、野村Webローンの借入500万円(運用4%)と、代用FX500万円分では、1年で残る額は6.75万円と約23.5万円です。
- スワップが1日11円から約3.2円まで下がると、野村Webローンに並びます。
- レバレッジ2倍の代用FXは、ペソ円が約46%下がると追証、約48%下がるとロスカットです。
- 野村Webローンのほうがよいのは、スワップが分岐点を下回るとき、ペソ円だけが大きく下がるとき、代用FXを使っていない人です。
元税務署職員・FP2級。投資歴は10年以上で、インデックス投資と高配当株ETFを中心に運用しています。保有株を担保にする「代用FX」も、低いレバレッジで続けています。
このブログでは、投資商品や口座の選び方を税金の扱いまで含めて比べ、自分がどうしたかを書いています。運用実績は毎月公開しています。
▼ Xで最新の投資メモを見る
運用の気づきや更新情報を発信しています。
▼ 運用実績を見る
投資信託・ETFと代用FXの実績を毎月まとめています。
▼ 運営者プロフィール
筆者の投資歴や投資スタイルを紹介しています。
関連記事
-
 金投資の税金|金地金・純金積立・金ETF・金鉱株ファンドの課税の違い
-
特定口座の「源泉徴収なし」で、納税が遅れる分はいくら増える?利益額×確定月で試算
-
NISAを売って野村Webローンで買い増すと得?250万円借りた5年後を試算
-
積み立ては非課税のNISAが有利?特定口座でも代用FXを使えば逆転する条件を試算
-
取り崩しは非課税のNISAが有利?特定口座でも代用FXを使えば逆転する条件を試算
-
NISA口座より特定口座が有利になるのは何%?損益分岐点を4%・7%・10%で比較
-
通常FXと代用FXはどちらが有利?株リターン4%・7%で分岐点を比較
-
インデックス投資の次の一手まとめ|高配当・NISAと特定口座・代用FXを目的別に整理