完全ガイド
683A(iFreeETF FANG+レバレッジ)とは?仕組み・費用・既存のFANG+投信との違い
当ページのリンクには広告が含まれています。
大和アセットマネジメントの「iFreeETF FANG+レバレッジ(OTCスワップ型)」(証券コード683A)が、2026年12月2日に東京証券取引所へ上場する予定です。NYSE FANG+指数(配当込み、円ベース)の日々の値動きの2倍をめざすETFです。
FANG+の2倍型は、投資信託では「iFreeレバレッジ FANG+」が2020年からあります。683Aは、ETFとして新しい商品で、既存の投資信託とは指数のベースや為替の扱いが違います。
この記事では、683Aの仕組みと費用を整理し、FANG+の1倍の投資信託・既存の2倍の投資信託と並べて、違いを確かめます。
筆者(元税務署職員・FP2級)は、FANG+に連動するETFをサテライトとして保有しています。683Aは、上場後に中身を見て検討するつもりです。
✅ この記事でわかること
- 683Aの仕組みと費用
- 日々2倍をめざす商品の値動きの注意点
- FANG+の1倍・2倍の投資信託との違い
- 上場後に確かめたいこと
- NISAで使えないときの選択肢(課税口座・代用FX)
FANG+という指数の中身や、S&P500との違い、316Aなど日本で買えるFANG+の投資信託・ETFは、こちらに書いています。
目次
683A(iFreeETF FANG+レバレッジ)とは
「NYSE FANG+(配当込み、円ベース)2倍レバレッジ指数」の値動きに一致させることを目的とするETFです。この指数は、日々の騰落率を、NYSE FANG+指数(配当込み、円ベース)の騰落率の2倍として計算した指数です。為替変動リスクを避けるための為替ヘッジは、原則として行いません。
FANG+指数は、米国の主要なテック・成長企業10社に、ほぼ同じ金額で投資する指数です。四半期ごと(3・6・9・12月)に、金額が等しくなるようリバランスされます。
| 項目 | 内容 |
|---|---|
| 設定日 | 2026年11月30日 |
| 上場日 | 2026年12月2日(予定) |
| 連動をめざす指数 | NYSE FANG+(配当込み、円ベース)2倍レバレッジ指数 |
| 為替 | 原則ヘッジなし(為替の変動も2倍相当の影響を受ける) |
| 運用 | マネー系のマザーファンド+担保付スワップ取引 |
| 信託報酬(税込) | 年0.7975%以内 |
| スワップ取引の費用 | 年0.15%程度 |
| 実質的な運用管理費用(概算・税込) | 年0.9475%程度(信託報酬+スワップ費用) |
| 信託財産留保額 | なし |
| 決算 | 年2回(6月10日・12月10日) |
| 売買単位 | 1口 |
| NISA | 対象外 |
出典:大和アセットマネジメント「設定のお知らせ」(2026年11月13日)に掲載の資料、東証マネ部!(2026年11月13日)。
NISAの対象外なので、購入は特定口座などの課税口座になります。上場前のため、運用実績はまだありません。
OTCスワップ型の仕組み
683Aは、主として、株を2倍の金額で買うのではなく、金融機関との担保付スワップ取引で2倍の値動きをめざします。運用の効率化のため、FANG+に連動するマザーファンドや米国の株価指数先物に投資する場合もあります。
- 集まったお金は、マネー系のマザーファンド(実際の運用を行う別のファンド)に投資する。
- 並行して、金融機関と担保付スワップ取引を行う。純資産総額の200%相当額をFANG+指数に投資したのと同じ成果をめざす。
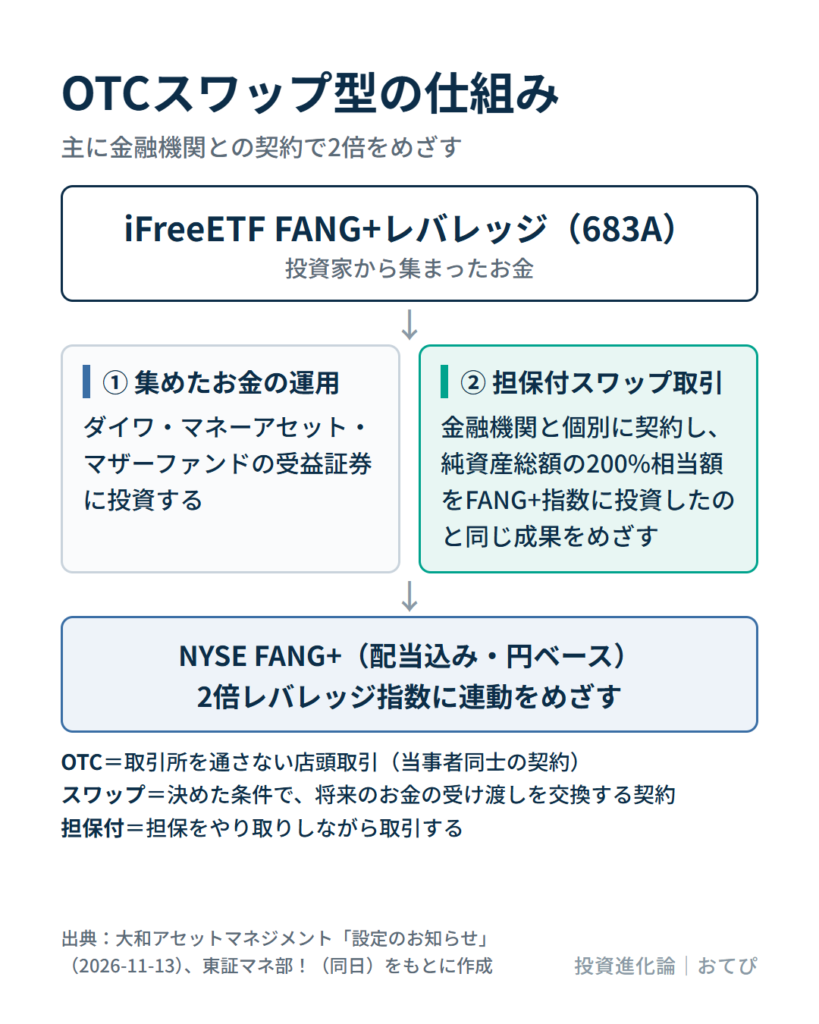
用語は、次の意味です。
- OTC:取引所を通さない店頭取引。当事者同士の契約。
- スワップ:決めた条件で、将来のお金の受け渡しを交換する契約。
- 担保付:担保をやり取りしながら行う取引。
スワップの相手方は、ソシエテ・ジェネラルです(目論見書作成時点)。相手方に債務不履行や倒産が起きると、めざす成果が得られず、予想外の損失を被る可能性があります。
日次2倍は、期間で2倍ではない
683Aがめざすのは、1日ごとの値動きの2倍です。数日から数か月の期間で、指数の変動率の2倍になるとは限りません。資料には次の説明があります。
2日以上離れた日との比較においては、『NYSE FANG+指数(配当込み、円ベース)』の変動率の『2倍』になるわけではありません。
毎日ちょうど2倍になると仮定して、2日間の値動きを計算します。
| 1日目 | 2日目 | 2日間の通算 | |
|---|---|---|---|
| 例1:指数 | −10% | +11.1% | 0%(100→90→100) |
| 例1:2倍型 | −20% | +22.2% | −2.2%(100→80→97.8) |
| 例2:指数 | +10% | +10% | +21%(100→110→121) |
| 例2:2倍型 | +20% | +20% | +44%(100→120→144) |
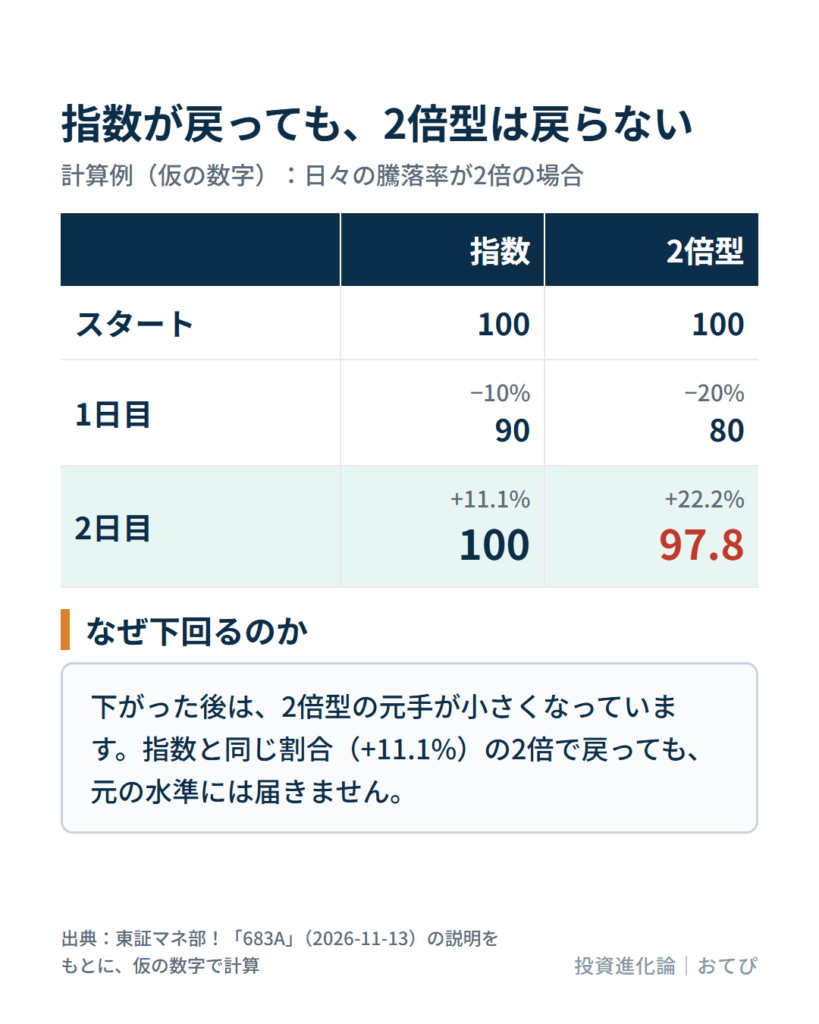
例1のように、指数が下がってから元に戻っても、2倍型は元の水準に届きません。下がった後は、2倍型の元手が小さくなっているためです。例2のように上昇が続くと、通算では指数の2倍(42%)を上回ります。
上下を繰り返した場合も同じです。+5%、−10%、+6%と動いた3日間で、FANG+指数は+0.17%(100→105→94.5→100.17)、2倍レバレッジ指数は−1.44%(100→110→88→98.56)です。目論見書にある、実際とは異なる抽象化した例です。
え、2倍型なら、指数が1年で20%上がったら、40%上がるんじゃないの?
1日ごとに2倍になるため、1年間で見ても、40%になるとは限りません。上下を繰り返した年は40%を下回ることがあり、上昇が続いた年は上回ることがあります。
資料には、次の記載もあります。
レバレッジ倍率に比した高リスク商品であり、初心者向けの商品ではありません。長期に保有する場合、対象資産の値動きに比べて基準価額が大幅に値下がりすることがあるため、そのことについてご理解いただける方に適しています。
FANG+の1倍・2倍の投資信託と683Aの違いを並べる
FANG+に連動する商品のうち、1倍の投資信託、既存の2倍の投資信託、683Aを並べます。優劣は付けず、違いを事実で見ます。
スクロールできます
| 項目 | iFreeNEXT FANG+インデックス(投信・1倍) | iFreeレバレッジ FANG+(投信・2倍) | 683A(ETF・2倍・上場予定) |
|---|---|---|---|
| 指数のベース | 円ベース(配当込み) | 米ドルベース(配当込み)の2倍程度 | 円ベース(配当込み)の2倍 |
| 為替 | 原則ヘッジなし | ヘッジあり | 原則ヘッジなし(為替の変動も2倍相当) |
| 運用 | 米国株に直接投資(原則、指数の全銘柄) | 債券・先物など | マネー系ファンド+担保付スワップ |
| 費用(税込) | 信託報酬 年0.7755% | 信託報酬 実質年1.275%以下 | 実質的な運用管理費用 年0.9475%程度 |
| 設定 | 2018年1月31日 | 2020年8月19日 | 2026年11月30日 |
| 決算 | 年1回(1月30日) | 年1回(8月18日) | 年2回(6月10日・12月10日) |
| NISA | 成長投資枠・つみたて投資枠 | 対象外 | 対象外 |
出典:マネックス証券の表示(2026年11月13日時点。1倍・2倍の投資信託)、大和アセットマネジメント「設定のお知らせ」(683A)。
費用の行は、各商品の表示どおりで、意味が違います。1倍の投資信託は信託報酬、2倍の投資信託は「実質」の信託報酬(何を含むかは商品ごとに異なります)、683Aは信託報酬とスワップ取引の費用の合計です。同じ物差しで並んでいるわけではありません。
違いは、主に3つです。
- 指数のベースと為替:既存の2倍の投資信託は、米ドルベースの指数に対して為替ヘッジをします。683Aは、円ベースの指数の2倍で、為替の変動も2倍相当の影響を受けます。為替が円安に動いたときも円高に動いたときも、値動きが大きく出ます。
- 運用の仕組み:1倍の投資信託は、株に直接投資します。既存の2倍の投資信託は債券・先物などを、683Aは担保付スワップ取引を主に使います。
- NISA:1倍の投資信託だけが、NISAの対象です。
既存の2倍の投資信託と、1倍の成績
683Aは上場前なので、成績がありません。参考として、すでにある2倍の投資信託と1倍の投資信託の成績を見ます。
| 項目 | iFreeレバレッジ FANG+(2倍) | iFreeNEXT FANG+インデックス(1倍) |
|---|---|---|
| 1年のリターン | −1.23% | +9.26% |
| 3年のリターン(年率) | +55.86% | +37.49% |
| 5年のリターン(年率) | +15.29% | +25.99% |
| 基準価額が前日比±5%以上動いた日数 | 5日 | 1日 |
出典:マネックス証券の表示。リターンは2026年10月末時点。日数は、2026年8月14日〜11月13日の基準価額の前日比で数えたもの。
1年と5年は2倍のほうが低く、3年は2倍のほうが高くなっています。期間によって、結果が大きく変わります。
ただし、この差を、レバレッジの結果とだけ読むことはできません。2倍の投資信託は、米ドルベースの指数に対して為替ヘッジをしていて、1倍の投資信託は円ベースで為替ヘッジをしていません。為替の動きや、費用の違いも、成績に影響します。条件が違う2商品の比較です。
基準価額は変動し、元本を割り込むことがあります。表の成績は過去のもので、将来を約束するものではありません。
683Aで上場後に確かめたいこと
683Aは、上場前に確認できる資料が限られています。上場後に確かめたい点は、次のとおりです。
- 費用の内訳:実質的な運用管理費用の概算(年0.9475%程度)は、信託報酬とスワップ取引の費用の合計です。スワップ取引の費用(年0.15%程度)のほかにも、取引に係る各種費用がかかります。スワップ取引の損益は、交換する市場金利などの費用を差し引いたものです。上場料と、対象指数の商標使用料(年0.04%。年150万円を下回る場合は150万円)は、別に信託財産から支払うことができるとされています(0.9475%に含まれるかは、資料から読み取れません)。
- 繰上償還:設定から3年後以降に、受益権の口数が150万口未満、または純資産総額が30億円未満になると、繰上償還の条件に当てはまります。
- 市場価格と基準価額:ETFの市場価格は需給を反映して決まるため、基準価額と必ずしも一致しません。
- スワップの相手方:相手方に債務不履行や倒産が起きた場合のリスクがあります。
- 分配金:年2回の決算で分配を行いますが、分配金がゼロになる場合があります。
筆者の持ち方
筆者は、サテライト(コアの周りに置く、攻めの資産)として、FANG+に連動するETFの316Aと、FANG+とゴールドを組み合わせた521Aを持っています。
683Aは、上場後に中身を確認して、検討するつもりです。筆者が比べているのは、サテライトを今の2本のまま持つか、683Aを足して3本にするかです。
買うなら、今保有しているサテライト2本と683Aの3本を、同額ずつ買っていくのが分かりやすいかなと思っています。これは筆者の持ち方の考えで、どなたかに勧めるものではありません。
同額ずつ持つと、3本の値動きの大きさは同じにはなりません。日々の値動きに対して、316AはFANG+の1倍、521AはFANG+の1倍とゴールドの1倍、683AはFANG+の2倍です。3本を同額ずつ持つと、3本全体では、FANG+の約1.3倍(=(1+1+2)÷3)とゴールドの約0.3倍(=1÷3)、合わせて約1.7倍の値動きになります。為替の影響や費用は含めていません。
521Aの中身と、316A・Tracers3本との違いは、こちらで整理しています。
NISAで使えないなら、代用FXという手段もある
683AはNISAの対象外なので、特定口座などの課税口座で買います。株やETFを預けて、その評価額の70%を証拠金にするのが、代用FXです。代用FXに対応しているSBI証券・三菱UFJ eスマート証券・DMM.com証券の3社では、683Aも担保にでき、掛目(評価額のうち証拠金になる割合)は70%です。筆者が代用FXで使っているのは、DMM.com証券です。
代用FXの仕組みとリスクは、こちらに書いています。初見の方は必ず見ておきましょう。
まとめ
- 683Aは、FANG+指数(円ベース)の日々の値動きの2倍をめざすETFで、2026年12月2日に上場する予定です。実質的な運用管理費用の概算は年0.9475%程度で、NISAは対象外です。
- 2倍になるのは日々の値動きで、期間を通じた値動きではありません。指数が元に戻っても、2倍型は元に戻らない場合があります。
- 既存の2倍の投資信託は、米ドルベース・為替ヘッジありで、683A(円ベース・為替も2倍相当)とは条件が違います。1倍の投資信託との成績の差も、レバレッジだけの結果ではありません。
- 筆者は、上場後に中身を確認して検討します。買うなら、316A・521Aと同額ずつ、3本にする考えです。
▼ いつも応援ありがとうございます ▼
 にほんブログ村
元税務署職員・FP2級。投資歴は10年以上で、インデックス投資と高配当株ETFを中心に運用しています。保有株を担保にする「代用FX」も、低いレバレッジで続けています。
このブログでは、投資商品や口座の選び方を税金の扱いまで含めて比べ、自分がどうしたかを書いています。運用実績は毎月公開しています。
▼ Xで最新の投資メモを見る
運用の気づきや更新情報を発信しています。
▼ 運用実績を見る
投資信託・ETFと代用FXの実績を毎月まとめています。
▼ 運営者プロフィール
筆者の投資歴や投資スタイルを紹介しています。
関連記事
-
 S&P500一択でいいのか|日経平均が上回った3年と、10年の差
-
auAMトリプル・NASDAQ100(為替ヘッジ無し)とは?仕組み・費用・現金との組み合わせ方
-
521A(iFreeETF FANG+ゴールド)とは?316A・Tracers3本との違いとNISA対象可否
-
オルゴルとは?Tracers MSCIオール・カントリー・ゴールドプラスをゴルプラ・ゴルナス・オルカンと比較
-
ゴルナスは危険?デメリットと、筆者がFANG+ゴールドに切り替えた理由
-
テック20とS&P500の違い|リターン・リスク・コストとNISAでの選び方
-
ニッセイS米国グロース株式メガ10とS&P500を徹底比較|違い・リスク・新NISAの使い分け
-
FANG+とは?S&P500との違いを比較|向いている人と日本で買える投信・ETF