完全ガイド
証券口座の乗っ取り対策|金融専用のGoogleアカウントを作った手順と3つの注意点
当ページのリンクには広告が含まれています。
乗っ取りや情報流出のニュースが多いので、銀行・証券会社専用のGoogleアカウントを新しく作りました。あわせて、証券会社のパスキーも、メインのGoogleアカウントから金融専用のアカウントへ移しました。
筆者(元税務署職員・FP2級)が自分の口座で実際に設定した内容を、つまずいた点も含めて紹介します。(内容は2026年11月6日時点)
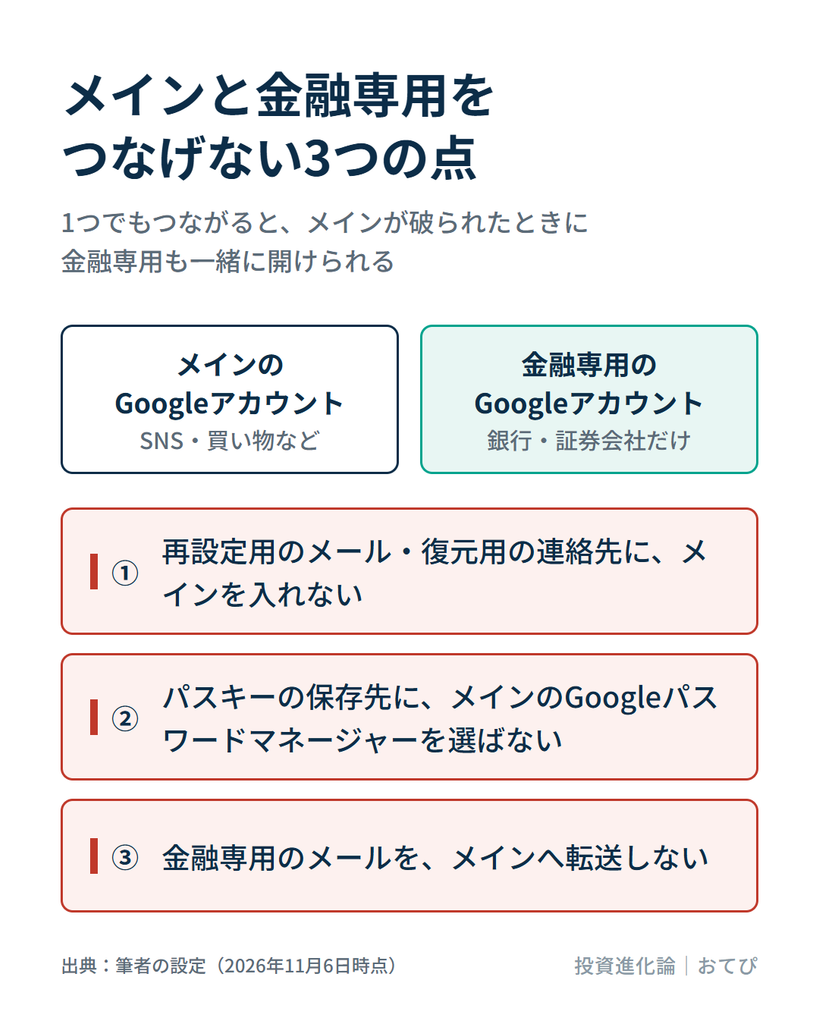
金融専用のアカウントは、作っただけでは守りになりません。メインのアカウントとどこかでつながっていると、メインが乗っ取られたときに、金融専用のアカウントも再設定されたり、メールを読まれたりします。作るときに気をつけるのは、次の3つです。
- 再設定用のメールに、メインのアドレスを入れない。
- パスキーの保存先に、メインのGoogleパスワードマネージャーを選ばない。
- 金融専用のアカウントのメールを、メインへ転送しない。
✅ この記事でわかること
- Gmailのエイリアス(+)では、金融用を分けても守りにならない理由
- 金融専用のGoogleアカウントの作り方と、画面ごとの選び方
- 証券会社のパスキーを、金融専用のアカウントへ移す手順
- パスキー・リカバリPIN・WindowsのPINの違い
- 証券会社を分けて持つときの考え方(筆者はSBI証券とDMM.com証券)
目次
Gmailのエイリアス(+)で金融用を分けても守りにならない
新しいアカウントを作らなくても、Gmailのエイリアスで分ければいいんじゃないの?
Gmailでは、アドレスの「@」の前に「+」と好きな文字を足すと、別のアドレスのように使えます。たとえば「名前+bank@gmail.com」宛てのメールも、「名前@gmail.com」に届きます。これをエイリアスといいます。
ただし、届く先は同じアカウントです。メインのアカウントが乗っ取られると、エイリアスで受け取った証券会社のメールも、パスワード再設定のメールも、すべて読まれます。「+」から後ろを消せば、元のアドレスも分かります。
エイリアスでできるのは、メールの振り分けと、どのサービスからアドレスが漏れたかを見分けることまでです。守りのために分けるなら、アカウントそのものを分ける必要があります。
金融専用のGoogleアカウントを分ける効果
アカウントを分けると、次の3つの効果があります。
- 金融専用のアドレスは銀行・証券会社にしか登録しないので、外に出にくい。
- 金融専用のアドレスだけを登録した証券会社を名乗るメールが、メインのアドレスに届いたら、それだけで偽物だと判断できる。
- メインのアカウントが乗っ取られても、金融専用のアカウントまでは連鎖しない。
3つ目が一番の目的です。2026年10月には、楽天証券(10月14日)やSMBC日興証券(10月6日)が、GoogleアカウントやAppleアカウントが乗っ取られると、そこに保存したパスキーで証券口座に入られるおそれがある、と注意を呼びかけました。証券会社のシステムが破られたのではなく、Googleアカウントが乗っ取られることで起きます。
金融専用Googleアカウントの作り方|メインとつなげない3つの注意点
Googleアカウントの作成画面に沿って、筆者が選んだ内容を書きます。(全てのスクリーンショットを取っているわけではありません。アカウント作成方法は多くの方が解説していると思うので、そちらをご参考に。ここでは主に私がつまずいた点も紹介します。)
名前は本名、アドレスは名前と関係ない文字列にする
金融専用アカウントの登録時に、最初に悩んだのは名前です。メインのアカウントと同じく、名前は本名のままにしました。名前は主にメールを送ったときに表示されるもので、ログインには使われません。
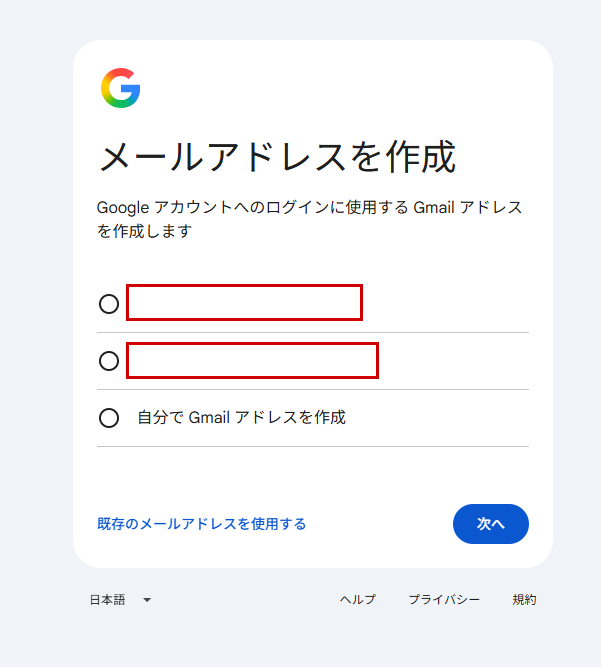
次にアドレス。アドレスは最初に候補が提示されます。ここで提示されるアドレスは、名前から作られていて、名前を知っている人には推測されやすいようです。筆者は、作成画面に出てくる候補を使わず、「自分で Gmail アドレスを作成」を選びました。
アドレスは、次の点に当てはまるものにしました。
- 名前・誕生日・メインのアドレスと関係ない文字列にする。
- 「bank」「shoken」など、金融用だと分かる単語を入れない。
- 「既存のメールアドレスを使用する」は選ばない(Gmailのアドレスが作られず、既存のメールがログインIDになるため)。
パスワードは、ほかで使っていない長いものにして、Googleとは別の場所に保管しています。
注意点①:再設定用のメールにメインを入れない(復元用の連絡先も登録しない)
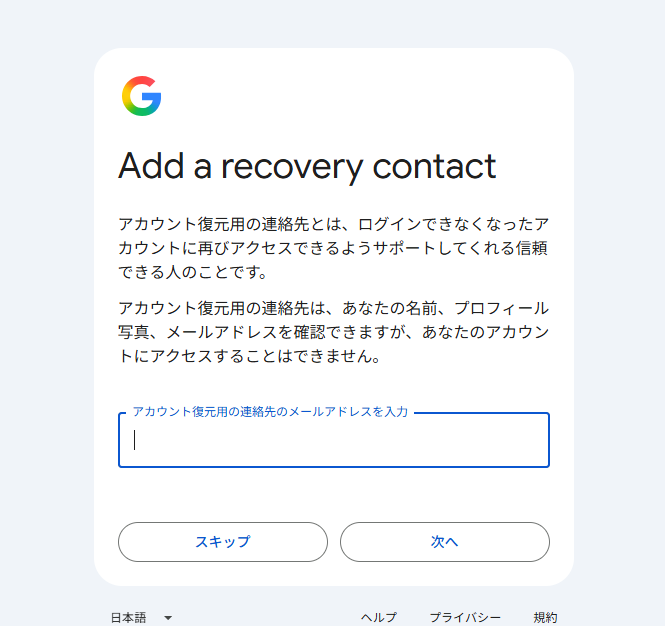
作成の途中で、「再設定用のメールアドレス」と「復元用の連絡先」の画面が出ます。筆者はどちらもスキップしました。
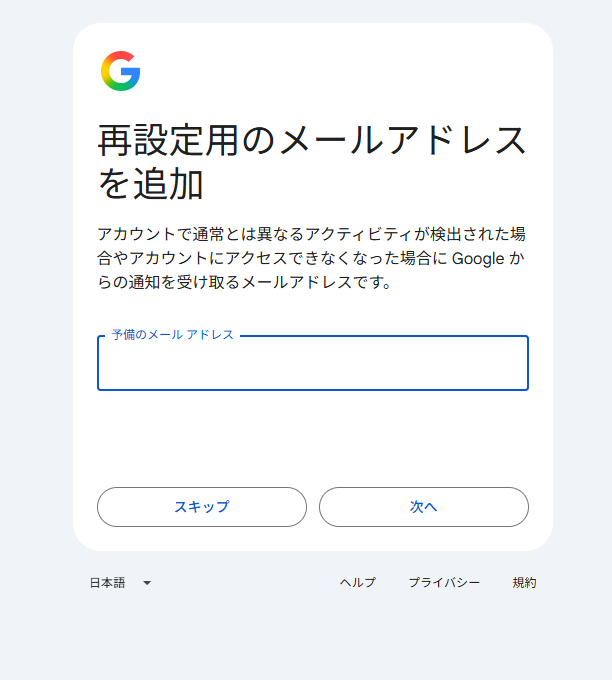
再設定用のメールは、パスワードを忘れたときなどにアカウントへ戻るためのものです。ここにメインのアドレスを入れると、メインを乗っ取った人が、金融専用のアカウントの再設定のコードを受け取れてしまいます。
復元用の連絡先は、ログインできなくなったときに本人確認を手伝ってもらう、別のGoogleアカウントの持ち主です。相手にアカウントの中身は見えませんが、メールアドレスは見えます。誰にも知らせていないアドレスを、ここで1人に知らせることになるので、登録していません。
自撮り動画の登録の画面も出ましたが、「後で行う」にしました。
代わりに、自分が締め出されたときの戻り方として、次の3つを用意しています。
- 再設定用の電話番号(自分のスマホ)
- バックアップコード(1回ずつ使えるコードが10個。紙に控えて保管)
- パスキー(Windows Hello)
注意点②:パスキーの保存先に、メインのGoogleパスワードマネージャーを選ばない
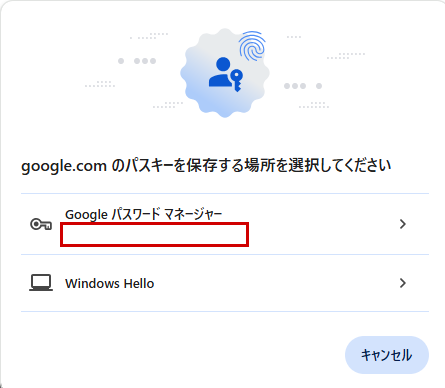
金融専用のアカウントにパスキーを作ると、保存先を選ぶ画面が出ます。上に表示された「Google パスワード マネージャー」には、メインのアカウントのアドレスが出ていました。ここを選ぶと、金融専用のアカウントの鍵がメインのアカウントに保存されます。
筆者は「Windows Hello」を選び、次の画面で「この Windows デバイス」を選びました。パソコンの中だけに保存され、指紋かPINがないと使えません。
パスキーの指紋やPINは、メインと同じでいいの?
WindowsのPINや指紋はパソコンに1つなので、同じものを使うことになります。パスキーの鍵そのものは、アカウントごと・サイトごとに別のものが自動で作られます。指紋やPINは、パソコンの中の鍵を取り出すときの確認に使うだけで、ネットには送られません。ただし、パソコンとPINを両方知られると使われてしまうので、WindowsのPINは推測されにくい番号にしておきます。あとで出てくるGoogleの「リカバリPIN」は、これとは別の番号です。
注意点③:金融専用のアカウントのメールを、メインへ転送しない
メールを見るのが手間でも、メインへの転送はしません。転送すると、パスワード再設定のメールもメインに届くので、分けた意味がなくなります。
筆者は、スマホのGmailアプリに金融専用のアカウントを追加して、切り替えて見ています。
証券会社のパスキーを、金融専用のアカウントへ移した
アカウントを作ったあとで、気づいたことがあります。筆者はSBI証券のパスキーを、Windows HelloとメインのGoogleパスワードマネージャーの両方に作っていました。Windows Helloだけだと、パソコンが壊れたときにログインできなくなると考えたからです。
ただ、これでは証券口座の鍵がメインのアカウントにあることになり、先ほどの注意喚起に当てはまります。そこで、Googleパスワードマネージャーのパスキーを、金融専用のアカウントに作り直しました。金融専用のアカウントに保存すれば同期されるので、パソコンが壊れたときの備えにもなります。
ただし、パスキーを金融専用のアカウントに集めると、今度はそのアカウントが守りの要になります。金融専用のアカウント自体は、パスキー(Windows Hello)と2段階認証で守っています。
SBI証券のパスキーとログインパスワード無効設定のやり方は、こちらに書いています。
移す手順
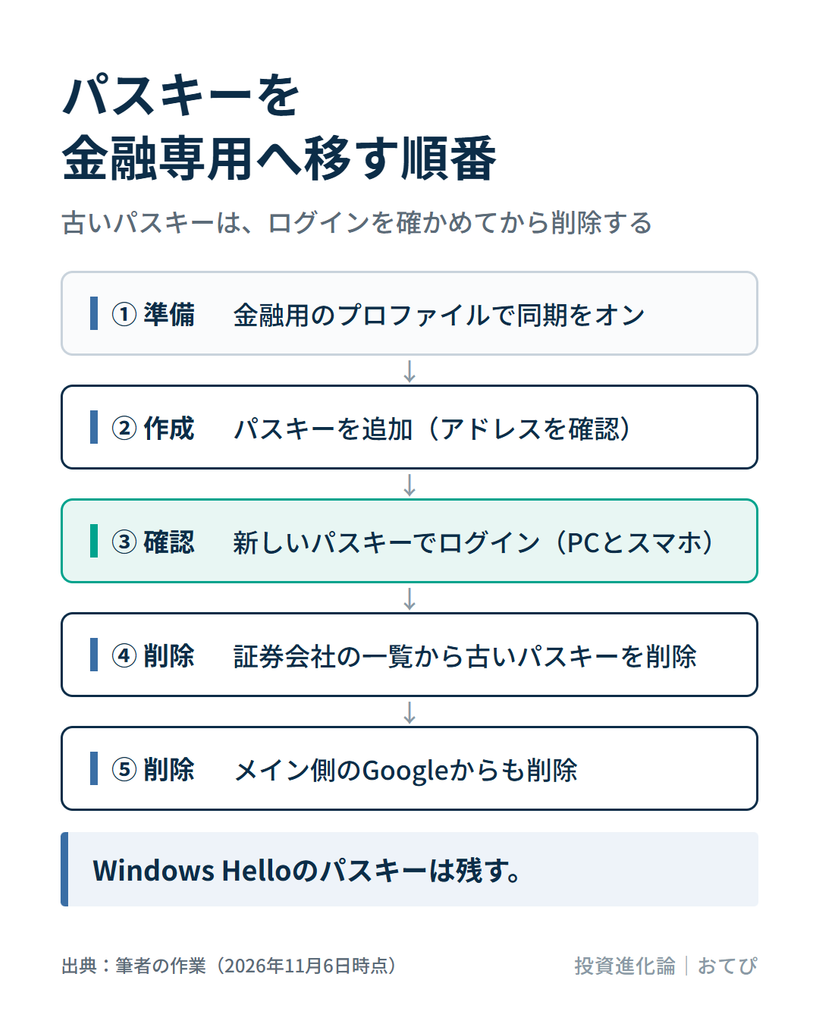
筆者が行った順番は、次のとおりです。
- Chromeに、金融専用のアカウントでログインしたプロファイル(ブラウザの使い分け)を作る。
- そのプロファイルで同期をオンにし、「パスワードとパスキー」がオンになっているか確かめる。
- 証券会社にログインし、パスキーを追加する。保存先で「Google パスワード マネージャー」を選ぶ前に、表示されるアドレスが金融専用のものか確かめる。(ここが非常に分かりにくい。)
- 一度ログアウトし、新しいパスキーでログインできるか確かめる(パソコンとスマホの両方。必ずやっておこう。)。
- 証券会社のパスキー一覧から、古いGoogleのパスキーを削除する。Windows Helloのパスキーは残す。(失敗するとログインできなくなる恐れがあるため慎重に。)
- メインのプロファイルのGoogleパスワードマネージャーから、証券会社のパスキーを削除する。(失敗するとログインできなくなる恐れがあるため慎重に。)
金融専用のプロファイルは、名前を「金融」にして色を変えました。メインと取り違えて、パスキーをメイン側に作ってしまうのを防ぐためです。新しく作ったプロファイルにも、拡張機能が最初から2つ入っていました。パソコンに入れているPDFソフトが追加したものと、Chromeに最初から入っているものです。どちらも金融専用のプロファイルでは使わないので削除し、新しく入れないようにしています。拡張機能には開いているページの中身を読めるものがあり、証券会社の画面を開くプロファイルでは少ないほど安全だからです。
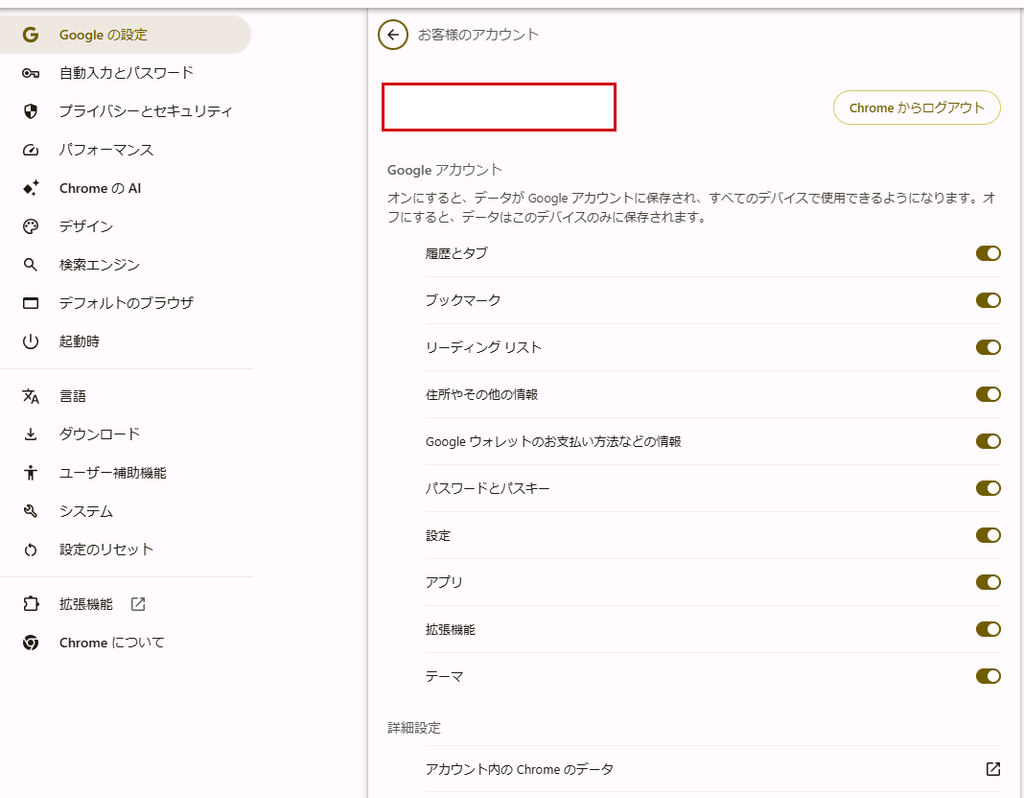
筆者が利用しているSBI証券では、パスワードでのログインを無効にしています。古いパスキーを先に消すとログインできなくなるおそれがあったので、新しいパスキーでログインできるのを確かめてから消しました。
確かめたのは、SBI証券のパスキー一覧の「最終利用日」です。ログインしたあと、新しいパスキーのほうの最終利用日が更新されていました。スマホでも、金融専用のアカウントを追加してから新しいパスキーでログインできることを確かめ、古いパスキーを削除しました。筆者のもう一つのメイン口座であるDMM.com証券も同じ手順で移しています。
パスキー・リカバリPIN・WindowsのPINの違い
移している途中で、筆者はパスキー・リカバリPIN・WindowsのPINの違いが分からなくなったので整理しておきます。Googleパスワードマネージャーにパスキーを作ると、「リカバリ PIN の作成」という画面が出ます(以下、リカバリPIN)。これをパスキーと同じものだと思いました。パソコンでGoogleのパスキーを選んだのに、6桁のリカバリPINではなく、WindowsのPINを聞かれて、戸惑いもしました。
整理すると、次のとおりです。
| 名前 | 何か | いつ聞かれるか |
|---|---|---|
| パスキー | サイトごとに自動で作られる、ログインの鍵。自分で番号は決めないもの | — |
| WindowsのPIN(Windows Hello) | パソコンに1つ。どのプロファイルでも同じ | パソコンでパスキーを使うたび(保存先がGoogleでもWindows Helloでも) |
| Googleパスワードマネージャーの PIN(リカバリPIN) | Googleアカウントごとに1つ。保存したパスキーを、新しい端末で使えるようにするための番号 | 新しい端末で、初めてGoogleのパスキーを使うとき |
| スマホの画面ロックのPIN(または指紋) | スマホに1つ | スマホでパスキーを使うたび |
筆者のスマホ(Android)では、初めて金融専用のアカウントのパスキーを使うときに、6桁のリカバリPIN、続けて画面ロックのPIN(または指紋)の順に聞かれました。2回目からは、リカバリPINは聞かれませんでした。
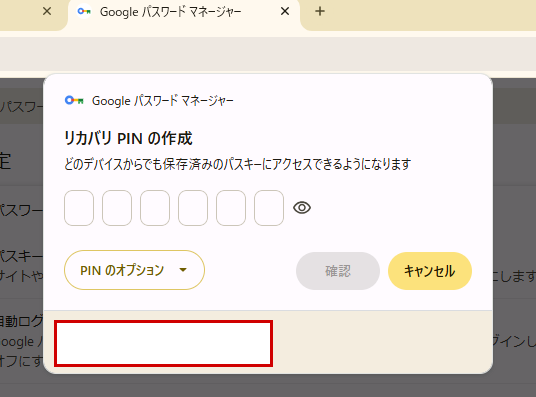
リカバリPINは、メインのアカウントのものとも、WindowsのPINとも、別の番号にしました。同じ番号だと、1つ知られたときにほかも開けられてしまうためです。忘れると新しい端末でパスキーを使えなくなるので、バックアップコードと同じ場所に控えています。
証券口座の乗っ取り対策|ログインはアプリかブックマークから
金融庁は、証券口座の不正アクセスについて注意を呼びかけています。説明されている手口は、証券会社を装った偽サイトで盗んだIDやパスワードでログインし、保有している株を売って、その代金で小型株を買う、というものです。
金融専用のアドレスに届いたメールなら、本物だよね?
偽物が届く確率は下がりますが、ゼロにはなりません。アドレスは、銀行やその委託先の情報流出など、自分以外のところからも漏れます。送信者名も、見た目だけなら偽装できます。
そのため、筆者が決めているのは、ログインはいつも、公式アプリかブックマークからです。金融庁も、メッセージに載っているリンクは開かず、ブックマークからログインするよう案内しています。
- メールは「お知らせが来た」という合図として使い、リンクからはログインしない。
- キャンペーンの登録も、アプリかログイン後の画面から行う。アプリの中で登録すれば、すでに登録しているアドレスが使われるだけなので、アドレスが新しく外に出ることもない。
証券会社を分けて持つのもひとつの方法|筆者はSBI証券とDMM.com証券
乗っ取られたとき、被害はその口座の中で起きます。ログインの手段が口座ごとに別なら、証券会社を分けておくことで、1つが破られても、ほかの口座の資産までは動かされません。
筆者は、次のように分けて持っています。
- SBI証券:NISA口座(もともと使っていたため)
- DMM.com証券(DMM株):特定口座(DMM FXの代用FXに使うため)
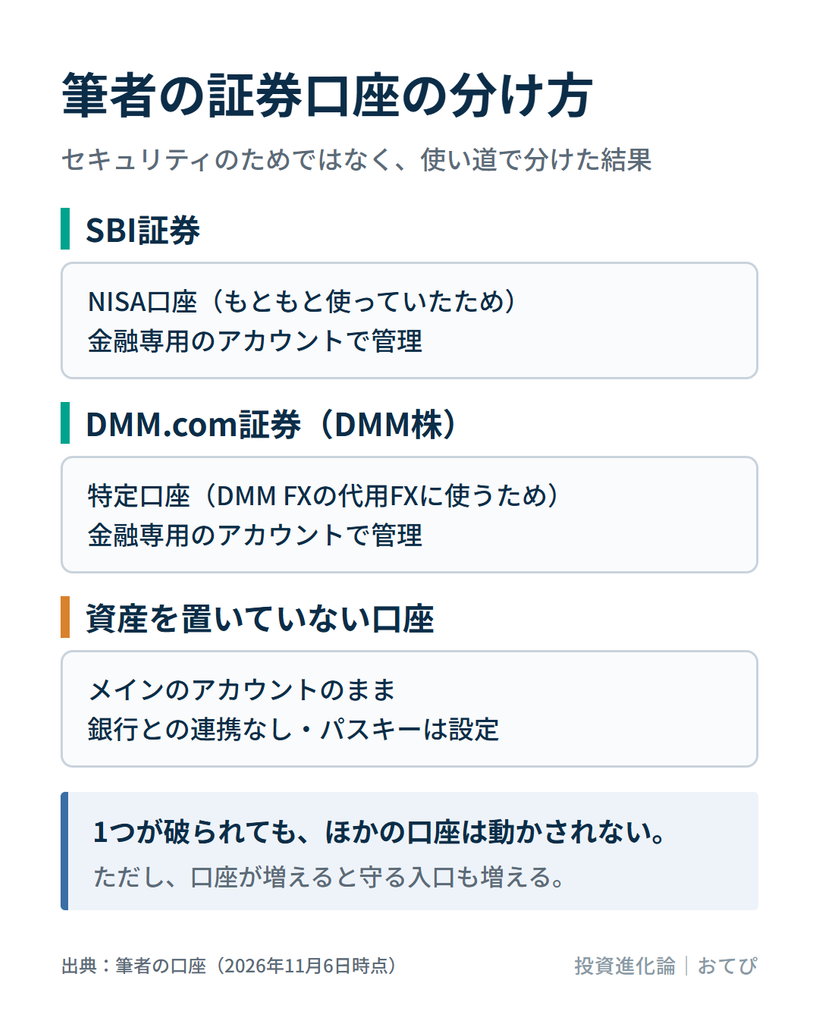
ただし、筆者の2社は、パスキーの保存先が同じ金融専用のアカウントです。そのアカウントが破られれば、2社とも開けられるので、ここでは分散になりません。分けて効くのは、1社のIDやパスワードが漏れたときなど、口座ごとの入口が破られた場合です。
DMM株で運用している代用FXについてはこちらで全てを紹介しています。
分ければ安全、とは言い切れません。口座を増やすと、守るものも増えます。筆者は、資産を置いているSBI証券とDMM.com証券で、次のことをしています。
- パスキーを設定する(保存先は金融専用のアカウントとWindows Hello)。
- 登録メールを金融専用のアドレスにする。
- ログインや取引の通知を受け取る。
ただし、NISA口座は1人1口座で、金融機関の変更は年単位です。分けられるのは、主に特定口座の部分になります。
資産のない口座は、メインのままにした
筆者は、資産を置いていない口座もいくつか持っています。これらは金融専用のアカウントに移さず、メインのままにしました。金融専用のアドレスを登録する先を減らすためです。
メインのままにするのは、次の2つを満たしている口座だけです。
- 銀行から証券口座への連携(自動入出金・定期入金など)がない。連携があると、乗っ取られたときに銀行のお金で株を買われるおそれがあるため。
- パスキーは設定したままにする。資産が0でも、口座には住所・氏名などの個人情報があるため。
ただし、使う予定のない口座は、解約するのが一番です。
証券口座の乗っ取りの補償は、会社ごと・時期ごとに違う
証券会社の補償の方針は、会社ごとに違い、時期によっても変わっています。たとえばSBI証券は、2025年10月26日以降の被害について、ID・パスワードの管理状況やセキュリティ機能の利用状況などに応じて、個別に判断するとしています。設定をしていたかどうかが、補償の判断にも関わります。
また、日本投資者保護基金の対象は、証券会社が分別管理の義務に違反して、資産を返せない場合です(1人1,000万円まで)。乗っ取りの被害は、この対象として書かれていません。
まとめ:金融専用のアカウントは、メインとつなげない
筆者が行ったことは、次のとおりです。
- 金融専用のGoogleアカウントを作った(エイリアスではなく、アカウントを分けた)。
- 再設定用のメールにメインを入れず、復元用の連絡先も登録しなかった。金融専用アカウント自体のパスキーはWindows Helloに保存し、メインへの転送もしない。
- 証券会社のパスキーを、金融専用のアカウントへ移した(SBI証券・DMM.com証券)。資産のない口座はメインのまま。
- ログインは、公式アプリかブックマークからだけにした。
金融専用のアカウントを作るなら、メインのアカウントとどこでつながっているかを確かめるところまでをセットで行いましょう。
筆者も保有している証券口座を掲載しておきます。
筆者が口座を持っている証券会社(PR)
| 証券会社 | 筆者の使い方 | 公式サイト |
|---|---|---|
| SBI証券 | NISA口座(資産あり・金融専用アカウントで管理) | SBI証券 公式サイトへ |
| DMM.com証券(DMM株) | 代用FX用の特定口座(資産あり・金融専用アカウントで管理) | 株取引を始めるならDMM 株 |
| 三菱UFJ eスマート証券 | 口座は開設済み(資産なし) | 三菱UFJ eスマート証券 公式サイトへ |
| 松井証券 | 口座は開設済み(資産なし) | 松井証券
 |
※ この記事は、筆者が自分の口座で行った設定の記録です。同じ設定が、すべての人に合うとは限りません。各社の設定画面や補償の方針は変わることがあるので、最新の内容は各社の公式サイトで確かめてください。
▼ いつも応援ありがとうございます ▼
 にほんブログ村
元税務署職員・FP2級。投資歴は10年以上で、インデックス投資と高配当株ETFを中心に運用しています。保有株を担保にする「代用FX」も、低いレバレッジで続けています。
このブログでは、投資商品や口座の選び方を税金の扱いまで含めて比べ、自分がどうしたかを書いています。運用実績は毎月公開しています。
▼ Xで最新の投資メモを見る
運用の気づきや更新情報を発信しています。
▼ 運用実績を見る
投資信託・ETFと代用FXの実績を毎月まとめています。
▼ 運営者プロフィール
筆者の投資歴や投資スタイルを紹介しています。